
Trong thời đại công nghệ số phát triển mạnh mẽ như hiện nay, vay tiền online đã trở thành lựa chọn phổ biến và thuận tiện cho hàng triệu người Việt. Chỉ với một chiếc điện thoại có kết nối internet, người dùng có thể dễ dàng đăng ký vay, xét duyệt và nhận tiền trong vòng vài phút mà không cần đến ngân hàng. Hình thức này đặc biệt phù hợp với những người có nhu cầu tài chính gấp như thanh toán học phí, viện phí, hoặc chi tiêu đột xuất.
Tuy nhiên, một câu hỏi được rất nhiều người quan tâm là: “Nếu đang bị nợ xấu thì có vay online được không?” Đây là vấn đề không hiếm gặp, đặc biệt với những ai từng chậm trả hoặc có lịch sử tín dụng không tốt.
Trong bài viết này, chúng tôi – với kinh nghiệm chuyên sâu trong lĩnh vực tài chính tiêu dùng – sẽ giải đáp chi tiết khả năng Vay tiền online bị nợ xấu có được duyệt không?, đồng thời gợi ý những giải pháp phù hợp và an toàn nhất để bạn dễ dàng tiếp cận nguồn vốn cần thiết. Cùng tìm hiểu ngay sau đây!
✅ Nợ xấu là gì? Có mấy nhóm nợ xấu hiện nay?
Nợ xấu là một trong những yếu tố quan trọng nhất ảnh hưởng trực tiếp đến khả năng được duyệt vay vốn của cá nhân hoặc tổ chức. Trong hệ thống ngân hàng và tài chính tại Việt Nam, nợ xấu không chỉ khiến người vay khó tiếp cận nguồn vốn mới mà còn làm giảm điểm tín dụng nghiêm trọng. Để hiểu rõ hơn, bạn cần nắm rõ cách CIC (Trung tâm Thông tin Tín dụng Quốc gia) ghi nhận và phân loại nợ xấu ra sao.
🔹 Định nghĩa nợ xấu theo CIC
Theo định nghĩa của CIC – cơ quan quản lý và lưu trữ lịch sử tín dụng cá nhân và tổ chức tại Việt Nam, nợ xấu là các khoản vay bị quá hạn thanh toán từ 10 ngày trở lên. Các tổ chức tín dụng sẽ định kỳ cập nhật dữ liệu này lên hệ thống CIC, từ đó tạo ra “báo cáo tín dụng” để đánh giá độ tin cậy của khách hàng.
Nợ xấu được xác định không chỉ dựa trên số tiền nợ mà còn dựa vào số ngày chậm trả và tần suất vi phạm hợp đồng tín dụng.
🔹 Phân loại nhóm nợ xấu (Nhóm 1 đến Nhóm 5)
Hiện nay, CIC chia lịch sử tín dụng của người vay thành 5 nhóm nợ cụ thể:
- Nhóm 1 (Nợ đủ tiêu chuẩn): Thanh toán đúng hạn hoặc chậm dưới 10 ngày.
- Nhóm 2 (Nợ cần chú ý): Chậm thanh toán từ 10 đến dưới 30 ngày.
- Nhóm 3 (Nợ dưới tiêu chuẩn): Chậm thanh toán từ 30 đến dưới 90 ngày.
- Nhóm 4 (Nợ nghi ngờ mất vốn): Chậm thanh toán từ 90 đến dưới 180 ngày.
- Nhóm 5 (Nợ có khả năng mất vốn): Chậm trả từ 180 ngày trở lên hoặc khoản vay bị xử lý bằng tài sản bảo đảm.
Từ Nhóm 3 trở đi được coi là nợ xấu thực sự và sẽ ảnh hưởng nghiêm trọng đến khả năng vay tiền trong tương lai.
🔹 Bao lâu thì nợ xấu được xóa?
Nợ xấu không tồn tại vĩnh viễn trên hệ thống CIC. Theo quy định hiện hành:
- Nếu bạn đã thanh toán đầy đủ nợ gốc và lãi, thông tin nợ xấu sẽ được giữ lại trên CIC trong vòng 5 năm kể từ ngày tất toán.
- Với nợ nhóm 1 và nhóm 2, sau khi trả hết, thông tin sẽ được cải thiện sớm hơn, giúp bạn dễ dàng vay lại.
- Tuy nhiên, nợ nhóm 3, 4, 5 thường bị từ chối tự động bởi các ngân hàng và tổ chức tín dụng trong khoảng thời gian từ 2 đến 5 năm.
✅ Nợ xấu có vay tiền online được không?
Đây là câu hỏi được rất nhiều người đặt ra, đặc biệt là những ai đang gặp khó khăn tài chính nhưng lại có lịch sử tín dụng không tốt. Thực tế, người có nợ xấu vẫn có thể vay tiền online, tuy nhiên tỷ lệ xét duyệt sẽ phụ thuộc vào mức độ nợ xấu, quy định của từng công ty tài chính, và nhiều yếu tố khác. Việc hiểu rõ chính sách của các đơn vị cho vay sẽ giúp bạn có hướng đi phù hợp hơn trong hành trình tiếp cận nguồn vốn.
🔹 Các công ty tài chính có duyệt hồ sơ nợ xấu không?
Một số công ty tài chính và app vay tiền online vẫn hỗ trợ người có nợ xấu, nhưng chủ yếu là nợ nhóm nhẹ (nhóm 1 hoặc nhóm 2). Các đơn vị như Tiền Ơi, ATM Online, VayNhanh24h… thường có cơ chế linh hoạt hơn so với ngân hàng truyền thống. Tuy nhiên:
- Nếu bạn thuộc nợ nhóm 3 trở lên, khả năng được duyệt là rất thấp.
- Một số app có thể duyệt hạn mức thấp với điều kiện phải có thu nhập ổn định hoặc giấy tờ chứng minh khả năng trả nợ.
🔹 Có thể vay online khi nợ xấu nhóm mấy?
Khả năng vay tiền online phụ thuộc vào nhóm nợ như sau:
- ✅ Nhóm 1 – 2: Vẫn có thể vay tại nhiều app tài chính. Tỷ lệ duyệt khá cao, nhất là nếu bạn có thu nhập rõ ràng.
- ⚠️ Nhóm 3 – 5: Hầu hết các đơn vị sẽ từ chối hồ sơ ngay lập tức. Một số nơi chấp nhận nhưng yêu cầu rất khắt khe và lãi suất cao.
🔹 Những yếu tố giúp tăng khả năng được duyệt
Nếu bạn có lịch sử tín dụng không tốt, hãy cải thiện hồ sơ vay bằng những cách sau:
- Chứng minh thu nhập ổn định: Lương chuyển khoản, hợp đồng lao động hoặc sao kê ngân hàng.
- Có tài sản bảo đảm hoặc người bảo lãnh: Một số đơn vị vẫn cân nhắc nếu có tài sản minh bạch.
- Minh bạch thông tin cá nhân: Cung cấp đầy đủ giấy tờ, địa chỉ cư trú rõ ràng, số điện thoại xác minh.
- Chọn đơn vị phù hợp: Mỗi công ty tài chính có chính sách khác nhau. Bạn nên chọn những nơi có ghi rõ hỗ trợ nợ xấu nhẹ, tránh đăng ký hàng loạt gây ảnh hưởng CIC thêm.
✅ Danh sách app vay online hỗ trợ nợ xấu
Dưới đây là 10 app vay tiền online đang hoạt động, có ghi rõ “hỗ trợ xét duyệt hồ sơ nợ xấu” – đặc biệt là các trường hợp nợ nhóm 1, nhóm 2. Tuy nhiên, cần lưu ý rằng không đơn vị nào cam kết 100% duyệt vay cho người có nợ xấu, mọi quyết định cuối cùng phụ thuộc vào đánh giá rủi ro từ hệ thống xét duyệt tự động hoặc bộ phận thẩm định.
🔹 Tiền Ơi
- Hỗ trợ nợ xấu nhẹ (nhóm 1, nhóm 2)
- Duyệt nhanh trong 15 phút, không cần CMND gốc
- Yêu cầu: Tuổi 20–60, thu nhập tối thiểu 3 triệu/tháng
- Đăng ký online 100% trên web/app
- Hạn mức từ 500.000đ – 10.000.000đ
- Kỳ hạn linh hoạt từ 7 đến 30 ngày
🔹 ATM Online
- Xét duyệt nhanh, có hỗ trợ người có nợ nhóm 1, 2
- Ưu đãi 0% lãi suất lần đầu
- Yêu cầu: Có tài khoản ngân hàng và số điện thoại chính chủ
- Đăng ký trên ứng dụng hoặc website
- Hạn mức từ 1.000.000đ – 6.000.000đ
- Nhận tiền trong 30 phút sau duyệt
🔹 VayNhanh24h
- Nhiều đối tác tài chính liên kết, có app hỗ trợ nợ xấu nhẹ
- Duyệt tự động AI, không cần gặp mặt
- Yêu cầu: Là công dân Việt Nam, có CCCD
- Chỉ cần điền form online
- Tư vấn lựa chọn app phù hợp
- Hạn mức linh hoạt từ 500.000đ – 15.000.000đ
🔹 Doctor Đồng
- Có ghi rõ hỗ trợ xét duyệt khách hàng từng bị nợ xấu
- Tính minh bạch cao, có đội ngũ chăm sóc riêng
- Yêu cầu: Tuổi 22–60, có việc làm
- Đăng ký trên web hoặc app
- Hạn mức 1.000.000đ – 4.000.000đ lần đầu
- Tăng dần theo lịch sử trả nợ
🔹 Robocash
- Hệ thống xét duyệt tự động 24/7
- Có hỗ trợ hồ sơ nợ xấu nhẹ
- Không cần chứng minh thu nhập
- Tải app Robocash và đăng ký trong 10 phút
- Hạn mức 1.000.000đ – 10.000.000đ
- Giải ngân trong vòng 30 phút
🔹 OnCredit
- Chấp nhận một số hồ sơ có lịch sử tín dụng không tốt
- Chính sách linh hoạt, không thu phí trước
- Yêu cầu: Có CCCD, điện thoại thông minh
- Đăng ký qua app, duyệt trong 15 phút
- Hạn mức 500.000đ – 15.000.000đ
- Thanh toán online qua ví điện tử hoặc ngân hàng
🔹 Senmo
- Có chính sách xem xét hồ sơ nợ xấu nhóm 1, nhóm 2
- Hỗ trợ khách hàng mới 0% lãi suất
- Yêu cầu: CCCD + tài khoản ngân hàng
- Vay trực tiếp qua website
- Giải ngân nhanh, hỗ trợ 24/7
- Hạn mức từ 1.000.000đ – 20.000.000đ
🔹 MoneyCat
- Chấp nhận một số trường hợp nợ xấu nếu có thu nhập ổn định
- Đăng ký dễ dàng, không cần giấy tờ phức tạp
- Yêu cầu: Trên 20 tuổi, đang sống tại Việt Nam
- Đăng ký qua ứng dụng
- Hạn mức: 500.000đ – 10.000.000đ
- Xét duyệt trong 20–30 phút
🔹 Crezu
- Nền tảng tìm kiếm khoản vay phù hợp cho cả người có nợ xấu
- Liên kết với hơn 10 đối tác tài chính uy tín
- Yêu cầu: Có điện thoại và tài khoản ngân hàng
- Điền thông tin một lần, hệ thống gợi ý app phù hợp
- Hạn mức từ 1.000.000đ – 15.000.000đ
- Duyệt và giải ngân trong ngày
🔹 Tamo
- Có hỗ trợ người từng chậm trả nhưng đã tất toán
- Cam kết bảo mật thông tin người vay
- Yêu cầu: Có CCCD, tài khoản ngân hàng
- Đăng ký online, không gặp mặt
- Hạn mức 2.000.000đ – 20.000.000đ
- Nhận tiền nhanh sau vài giờ
✅ Kinh nghiệm vay tiền online khi đang bị nợ xấu
Vay tiền online khi đang bị nợ xấu không phải là điều bất khả thi, nhưng đòi hỏi bạn phải chuẩn bị kỹ lưỡng và lựa chọn thông minh để tăng khả năng được duyệt và tránh rơi vào “bẫy” lãi suất cao. Dưới đây là những kinh nghiệm thực tế giúp bạn vay thành công ngay cả khi điểm tín dụng chưa tốt.
🔹 Chuẩn bị hồ sơ đầy đủ
Hồ sơ minh bạch và chính xác là yếu tố đầu tiên giúp tăng cơ hội xét duyệt:
- CCCD/CMND rõ ràng, còn hiệu lực
- Tài khoản ngân hàng chính chủ để nhận tiền giải ngân
- Số điện thoại, email cá nhân đang hoạt động
- Nếu có thể, hãy chuẩn bị thêm giấy tờ chứng minh thu nhập như sao kê lương, hợp đồng lao động – đây là điểm cộng rất lớn với nhiều app uy tín.
Việc cung cấp thông tin rõ ràng cũng giúp tránh bị từ chối tự động do hệ thống nghi ngờ gian lận.
🔹 Vay số tiền nhỏ, kỳ hạn ngắn
Nếu bạn đang thuộc nhóm nợ xấu, hãy bắt đầu với:
- Khoản vay nhỏ (500.000đ – 2.000.000đ)
- Kỳ hạn ngắn (7 – 30 ngày)
Điều này không chỉ giúp dễ được duyệt hơn, mà còn giảm áp lực tài chính khi trả nợ. Sau khi hoàn tất đúng hạn một vài lần, bạn sẽ tạo được uy tín với hệ thống, từ đó tăng hạn mức và kéo dài thời gian vay ở những lần sau.
🔹 Chọn nền tảng có hỗ trợ nợ xấu
Không phải app nào cũng chấp nhận nợ xấu. Vì vậy, bạn cần ưu tiên các nền tảng có ghi rõ “hỗ trợ xét duyệt khách hàng nợ xấu”, ví dụ:
- Tiền Ơi
- ATM Online
- OnCredit
- Doctor Đồng
- Robocash
Ngoài ra, nên tránh đăng ký cùng lúc nhiều app vì dễ bị từ chối đồng loạt, ảnh hưởng xấu đến lịch sử tín dụng trên CIC.
✅ Những rủi ro khi Vay tiền online bị nợ xấu
Vay tiền online có thể là giải pháp tạm thời khi bạn cần tiền gấp, đặc biệt trong lúc đang bị nợ xấu. Tuy nhiên, nếu không cẩn trọng, bạn rất dễ rơi vào vòng xoáy nợ nần chồng chất. Dưới đây là những rủi ro phổ biến mà người đang nợ xấu cần đặc biệt lưu ý khi vay tiền online.
🔹 Lãi suất cao hơn bình thường
Hầu hết các app tài chính hỗ trợ người có nợ xấu đều áp dụng lãi suất và phí dịch vụ cao hơn trung bình. Điều này nhằm bù đắp rủi ro tín dụng mà đơn vị cho vay phải chịu.
- Một số nơi có thể tính tổng chi phí lên đến 30% – 50% giá trị khoản vay, bao gồm lãi, phí xử lý, phí bảo hiểm…
- Nếu vay không đọc kỹ hợp đồng, bạn có thể bất ngờ với khoản phải trả thực tế cao hơn dự kiến.
💡 Lời khuyên: Luôn yêu cầu minh bạch lãi suất theo năm (APR), và tính thử tổng chi phí vay trước khi ký.
🔹 Nguy cơ bị từ chối hàng loạt
Việc liên tục bị từ chối vay sẽ khiến:
- Điểm tín dụng của bạn bị ảnh hưởng thêm, đặc biệt khi CIC ghi nhận nhiều đơn đăng ký vay trong thời gian ngắn.
- Một số hệ thống có thể “chặn tự động” hồ sơ nếu phát hiện bạn đã đăng ký quá nhiều lần mà không thành công.
💡 Lời khuyên: Hãy chọn lọc kỹ các app có hỗ trợ nợ xấu nhẹ, tránh gửi đơn đồng loạt cho 10–15 nền tảng cùng lúc.
🔹 Dễ rơi vào bẫy tín dụng đen
Người bị nợ xấu thường là “con mồi” của các tổ chức tín dụng đen giả dạng app tài chính. Dấu hiệu nhận biết bao gồm:
- Cam kết duyệt 100%, không cần hồ sơ gì
- Yêu cầu chuyển tiền trước để “xác minh tài khoản” hoặc “đóng phí bảo hiểm”
- Không có trang web chính thức, không rõ địa chỉ công ty
💡 Lời khuyên: Chỉ sử dụng các ứng dụng được cấp phép hoặc có đánh giá uy tín trên các nền tảng chính thức như Google Play, App Store, hoặc các trang tài chính uy tín.
✅ Giải pháp cải thiện điểm tín dụng để vay dễ hơn
Điểm tín dụng thấp do nợ xấu là nguyên nhân chính khiến hồ sơ vay bị từ chối. Tuy nhiên, bạn hoàn toàn có thể cải thiện điểm tín dụng theo thời gian nếu thực hiện đúng các bước cần thiết. Việc này không chỉ giúp bạn tăng tỷ lệ được duyệt vay mà còn tiếp cận được những khoản vay lãi suất thấp và ưu đãi hơn trong tương lai.
🔹 Thanh toán dứt điểm khoản nợ cũ
Đây là bước đầu tiên và quan trọng nhất:
- Ưu tiên thanh toán hết nợ gốc, lãi và các khoản phí phạt của khoản vay đang bị nợ xấu.
- Sau khi tất toán, hãy giữ lại chứng từ thanh toán để đối chiếu nếu CIC cập nhật chậm.
- Tình trạng nợ sẽ được chuyển sang “đã hoàn tất”, từ đó giảm thiểu ảnh hưởng tiêu cực trên báo cáo tín dụng.
💡 Lưu ý: Sau khi trả nợ, thông tin nợ xấu vẫn có thể tồn tại trên CIC trong 12–60 tháng, tùy theo nhóm nợ.
🔹 Kiểm tra CIC định kỳ online
Việc theo dõi lịch sử tín dụng giúp bạn:
- Biết chính xác mình đang thuộc nhóm nợ nào (1–5)
- Phát hiện và khiếu nại kịp thời nếu có sai sót hoặc chậm cập nhật trạng thái tất toán
- Chủ động cải thiện điểm tín dụng bằng việc trả đúng hạn các khoản vay mới
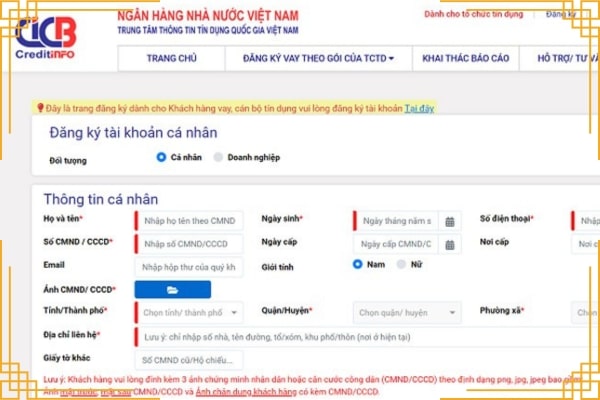
💡 Mẹo nhỏ: Bạn có thể tra cứu miễn phí qua ứng dụng CIC Credit Connect của Ngân hàng Nhà nước Việt Nam hoặc qua các website trung gian uy tín như toolvietnam.top.
🔹 Dùng dịch vụ tài chính có hỗ trợ nợ xấu uy tín
Trong quá trình chờ cải thiện điểm tín dụng, bạn vẫn có thể:
- Vay từ các đơn vị tài chính chấp nhận nợ nhóm 1–2 như Tiền Ơi, OnCredit, Doctor Đồng…
- Dùng khoản vay nhỏ để xây lại uy tín tài chính, miễn là trả đúng hạn
- Tránh xa các nền tảng tín dụng đen, không rõ nguồn gốc dù hứa duyệt 100%
💡 Gợi ý: Hãy chọn các app có chính sách minh bạch, hỗ trợ khách hàng cũ trả nợ đúng hạn bằng cách nâng hạn mức và giảm lãi suất cho lần vay tiếp theo.
✅ Câu hỏi thường gặp
🔹 Nợ xấu có vay được tiền online không?
Có, nhưng không phải lúc nào cũng dễ. Một số app tài chính vẫn xét duyệt hồ sơ nợ xấu nhẹ (nhóm 1, nhóm 2), trong khi nợ nhóm 3 trở lên thường bị từ chối. Tuy nhiên, vẫn có một số nền tảng linh hoạt, xét hồ sơ theo thu nhập và lịch sử trả nợ gần nhất.
🔹 Nợ xấu nhóm mấy thì không vay được?
Thông thường:
- Nhóm 1 – 2: Vẫn có thể vay online tại nhiều đơn vị
- Nhóm 3 – 5: Rất khó được duyệt, trừ khi có tài sản bảo đảm hoặc thu nhập cao ổn định
🔹 Vay tiền online có bị kiểm tra CIC không?
Có. Hầu hết các app tài chính uy tín đều kết nối với hệ thống CIC để kiểm tra lịch sử tín dụng. Tuy nhiên, một số nền tảng không truy vấn CIC trực tiếp, hoặc chỉ xét dựa trên thông tin người dùng khai báo.
🔹 Có app nào hỗ trợ nợ xấu không cần kiểm tra CIC không?
Một số app như Tiền Ơi, VayNhanh24h, Crezu, Doctor Đồng thường không kiểm tra CIC quá chặt chẽ, hoặc chỉ kiểm tra nội bộ. Tuy nhiên, vẫn không cam kết duyệt 100%, và lãi suất có thể cao hơn bình thường.
🔹 Nợ xấu có thể bị kiện hoặc bị truy thu không?
Có thể. Nếu bạn không thanh toán khoản vay theo đúng hợp đồng, bên cho vay có quyền:
- Gửi thông tin lên CIC
- Ủy quyền thu hồi nợ
- Khởi kiện ra tòa nếu có dấu hiệu trốn tránh hoặc gian lận
🔹 Làm thế nào để biết mình đang bị nợ xấu?
Bạn có thể:
- Tải ứng dụng CIC Credit Connect chính thức
- Truy cập các website như toolvietnam.top để tra cứu nhanh
- Liên hệ ngân hàng hoặc đơn vị từng vay để kiểm tra trực tiếp
🔹 Bao lâu thì nợ xấu bị xóa trên CIC?
Sau khi thanh toán đầy đủ, thông tin nợ xấu sẽ được giữ lại trong vòng 1–5 năm tùy theo nhóm nợ. Trong thời gian này, việc vay vốn tại ngân hàng hoặc các đơn vị chính thống vẫn sẽ bị ảnh hưởng.
🔹 Nợ xấu có được vay tiền mặt tại cửa hàng không?
Một số công ty tài chính như Mirae Asset, FE Credit, Home Credit có thể hỗ trợ hồ sơ từng bị nợ xấu nếu đã tất toán và chứng minh được khả năng trả nợ. Tuy nhiên, xét duyệt sẽ kỹ hơn so với người không có nợ xấu.
🔹 Vay tiền online có bị đòi nợ nếu không trả không?
Có. Bạn có thể bị gọi điện, nhắn tin nhắc nợ, thậm chí bị truy thu pháp lý nếu không trả theo hợp đồng. Một số đơn vị còn áp dụng phí phạt cao khi quá hạn.
🔹 Làm gì để tăng cơ hội được vay khi đang bị nợ xấu?
- Chọn app có hỗ trợ nợ xấu nhẹ
- Chuẩn bị hồ sơ đầy đủ, rõ ràng
- Vay khoản nhỏ và trả đúng hạn để xây lại lịch sử tín dụng
- Theo dõi CIC định kỳ để biết thời điểm có thể vay trở lại bình thường
✅ Kết luận – Có nên vay online khi đang nợ xấu?
Vay tiền online khi đang bị nợ xấu là con dao hai lưỡi – có thể giúp bạn giải quyết nhu cầu tài chính trước mắt, nhưng cũng tiềm ẩn nhiều rủi ro nếu không cẩn trọng. Những rủi ro phổ biến nhất bao gồm lãi suất cao, bị từ chối hàng loạt, hoặc rơi vào bẫy tín dụng đen. Ngoài ra, nợ xấu kéo dài sẽ tiếp tục ảnh hưởng đến điểm tín dụng, khiến bạn càng khó tiếp cận nguồn vốn trong tương lai.
Tuy nhiên, nếu thật sự cần thiết, bạn vẫn có thể vay số tiền nhỏ tại các app tài chính uy tín, có chính sách xét duyệt nợ xấu nhóm nhẹ. Hãy chọn nền tảng minh bạch, đọc kỹ điều khoản và đảm bảo trả đúng hạn để dần xây lại độ uy tín tài chính của mình.
👉 Lời khuyên từ chuyên gia:
- Không vay nếu không chắc khả năng trả nợ
- Không vay nhiều nơi cùng lúc
- Ưu tiên cải thiện lịch sử tín dụng trước khi vay tiếp
Giải pháp an toàn nhất vẫn là tất toán nợ cũ, theo dõi CIC thường xuyên và dùng vay online một cách có trách nhiệm. Nếu biết kiểm soát, vay online vẫn có thể là “phao cứu sinh” giúp bạn vượt qua giai đoạn khó khăn tài chính.