

Tính Lãi Suất Vay Trả Góp Ngân Hàng
Khi có nhu cầu mua nhà, mua xe, sửa nhà, kinh doanh hoặc giải quyết một khoản chi tiêu lớn, nhiều người thường lựa chọn vay ngân hàng trả góp thay vì phải chuẩn bị toàn bộ số tiền ngay từ đầu. Tuy nhiên, trước khi quyết định vay, việc biết trước mỗi tháng cần trả bao nhiêu tiền là điều rất quan trọng.
Thay vì tự ngồi tính bằng máy tính, bạn có thể sử dụng công cụ tính lãi suất vay để ước tính nhanh số tiền gốc, tiền lãi và tổng khoản thanh toán theo từng tháng.
Trong bài viết này, ToolVietnam hướng dẫn cách tính lãi suất vay ngân hàng, cách tính khoản trả góp hàng tháng và những thông tin cần kiểm tra trước khi ký hợp đồng vay.
Công cụ tính lãi suất vay ngân hàng dùng để làm gì?
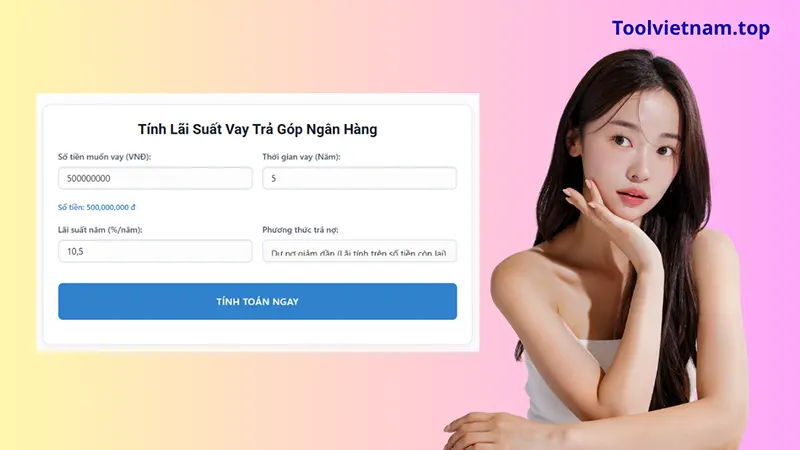
Công cụ tính lãi suất vay giúp người dùng ước tính khoản tiền phải thanh toán dựa trên một số thông tin cơ bản như số tiền vay, lãi suất theo năm và thời hạn vay.
Ví dụ, bạn dự định vay 100 triệu đồng trong 24 tháng. Khi nhập số tiền, thời hạn và mức lãi suất dự kiến vào công cụ, hệ thống có thể giúp bạn hình dung:
- Khoản trả góp hàng tháng.
- Tiền gốc phải trả.
- Tiền lãi hàng tháng.
- Tổng tiền lãi trong toàn bộ thời gian vay.
- Tổng số tiền phải thanh toán.
- Lịch trả nợ khoản vay theo từng tháng.
Nhờ đó, người vay có thể chủ động dự trù ngân sách trước khi làm hồ sơ.
Lưu ý: kết quả từ công cụ chỉ mang tính chất tham khảo. Số tiền thực tế có thể khác tùy theo phương thức tính lãi, lịch giải ngân, phí, bảo hiểm, lãi suất ưu đãi và các điều khoản trong hợp đồng của từng ngân hàng.
Cách tính lãi suất vay ngân hàng
Không phải khoản vay nào cũng được ngân hàng tính theo cùng một phương pháp. Hai cách thường gặp là tính lãi theo dư nợ giảm dần và tính theo dư nợ ban đầu.
Tính lãi theo dư nợ giảm dần
Với phương pháp này, tiền lãi được tính dựa trên số dư nợ gốc còn lại sau mỗi lần thanh toán.
Khi người vay trả dần tiền gốc, dư nợ giảm xuống và tiền lãi của những tháng sau cũng có xu hướng giảm theo.
Có thể hiểu đơn giản:
Tiền lãi tháng = Dư nợ thực tế × Lãi suất tháng
Trong đó, lãi suất tháng thường được quy đổi từ lãi suất theo năm theo phương pháp được quy định trong hợp đồng.
Ví dụ giả sử khoản vay là 100 triệu đồng và lãi suất tham khảo là 12%/năm. Nếu chỉ quy đổi đơn giản theo 12 tháng thì lãi suất tháng tương đương 1%/tháng.
Tháng đầu tiên, tiền lãi được tính trên dư nợ còn lại. Sau khi trả một phần tiền gốc, số dư nợ giảm thì tiền lãi tháng tiếp theo cũng được tính trên số dư mới.
Đây là lý do số tiền lãi ở những tháng đầu thường cao hơn các tháng cuối đối với phương án trả nợ theo dư nợ giảm dần.
Tính tiền vay ngân hàng hàng tháng như thế nào?
Để tính tiền vay ngân hàng hàng tháng, trước tiên bạn cần chuẩn bị các thông tin:
- Số tiền vay: số tiền dự định vay ngân hàng.
- Thời hạn vay: số tháng hoặc số năm dự kiến trả hết khoản vay.
- Lãi suất theo năm: mức lãi suất được ngân hàng áp dụng.
- Phương thức tính lãi: chẳng hạn dư nợ giảm dần hoặc phương thức khác theo hợp đồng.
Sau khi có những thông tin này, công cụ có thể đưa ra kết quả ước tính về số tiền phải trả hàng tháng.
Ví dụ, với một khoản vay 100 triệu đồng, thời hạn 12 tháng và lãi suất giả định 12%/năm, nếu chỉ lấy cách tính đơn giản theo dư nợ giảm dần thì tiền gốc được chia đều khoảng 8,33 triệu đồng mỗi tháng. Tiền lãi sẽ thay đổi theo số dư nợ còn lại.
Đây chỉ là ví dụ minh họa để dễ hiểu cách tính, không phải bảng trả nợ của một ngân hàng cụ thể.
Tính khoản trả góp hàng tháng bằng công cụ online
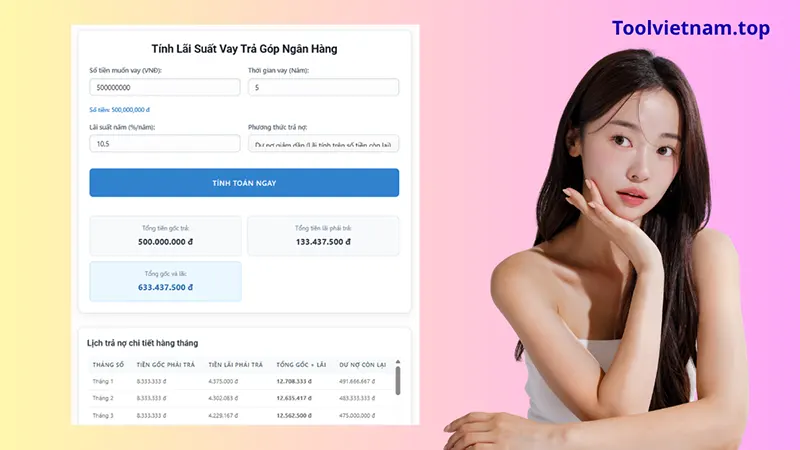
Nếu không muốn tự thực hiện nhiều phép tính, bạn có thể sử dụng công cụ tính lãi suất vay online trên ToolVietnam.
Thông thường, bạn chỉ cần nhập:
Số tiền vay → Lãi suất → Thời hạn vay → Phương thức tính
Sau đó công cụ sẽ thực hiện phép tính và hiển thị kết quả.
Cách này đặc biệt thuận tiện khi bạn muốn thử nhiều phương án khác nhau.
Chẳng hạn, thay vì chỉ tính khoản vay 100 triệu đồng, bạn có thể thử lần lượt 100 triệu, 150 triệu hoặc 200 triệu đồng để xem mức thanh toán thay đổi như thế nào.
Bạn cũng có thể thay đổi thời hạn từ 12 tháng lên 24, 36 hoặc 60 tháng để so sánh.
Ví dụ tính tiền gốc và lãi hàng tháng
Giả sử bạn có:
- Số tiền vay: 120 triệu đồng.
- Thời hạn vay: 12 tháng.
- Lãi suất giả định: 12%/năm.
- Phương pháp minh họa: dư nợ giảm dần.
- Gốc trả đều hàng tháng.
Tiền gốc mỗi tháng sẽ khoảng:
120 triệu ÷ 12 = 10 triệu đồng
Nếu quy đổi lãi suất tham khảo thành 1%/tháng, tháng đầu tiên tiền lãi được tính trên 120 triệu đồng, tương đương khoảng 1,2 triệu đồng.
Như vậy, tháng đầu tiên có thể hình dung khoản thanh toán khoảng:
10 triệu tiền gốc + 1,2 triệu tiền lãi = 11,2 triệu đồng
Sau khi thanh toán 10 triệu đồng tiền gốc, dư nợ còn khoảng 110 triệu đồng. Tiền lãi tháng tiếp theo theo ví dụ này sẽ khoảng 1,1 triệu đồng.
Các tháng tiếp theo, số tiền lãi tiếp tục thay đổi theo dư nợ còn lại.
Ví dụ trên chỉ nhằm giải thích nguyên lý. Khi vay thực tế, cần căn cứ vào hợp đồng và cách ngân hàng quy định ngày tính lãi, số ngày thực tế, phương thức trả nợ và các khoản phí liên quan.
Vì sao nên tính trước khoản vay ngân hàng?
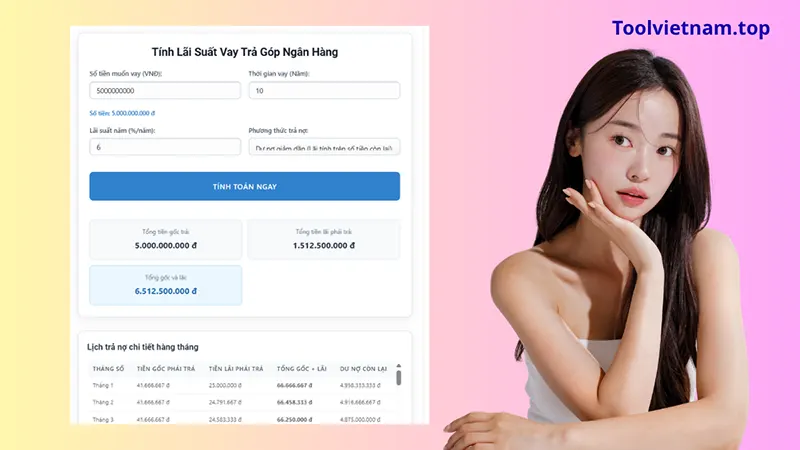
Một khoản vay có thể kéo dài nhiều năm. Vì vậy, việc biết trước số tiền phải trả hàng tháng giúp bạn cân đối thu nhập và chi tiêu tốt hơn.
Trước khi vay, bạn có thể thử nhiều kịch bản:
- Giảm số tiền vay.
- Tăng thời hạn vay.
- Giảm thời hạn vay.
- So sánh các mức lãi suất khác nhau.
- Xem tổng tiền lãi phải trả.
- Kiểm tra khả năng thanh toán hàng tháng.
Ví dụ, cùng một số tiền vay nhưng thời hạn càng dài thì khoản thanh toán hàng tháng có thể giảm, trong khi tổng tiền lãi trong toàn bộ thời gian vay có thể tăng. Ngược lại, thời hạn ngắn thường yêu cầu số tiền thanh toán mỗi tháng cao hơn.
Đây là một trong những lý do nên tính lãi suất vay trả góp ngân hàng trước khi quyết định khoản vay phù hợp với khả năng tài chính của mình.
Những điều cần kiểm tra khi vay ngân hàng
Kết quả trên công cụ online chỉ là bước tham khảo ban đầu. Khi làm hồ sơ, bạn nên đọc kỹ thông tin ngân hàng cung cấp.
Đặc biệt cần chú ý:
Lãi suất áp dụng trong thời gian đầu
Một số khoản vay có thể có mức lãi suất ưu đãi trong một khoảng thời gian nhất định. Sau đó, lãi suất có thể được điều chỉnh theo điều kiện trong hợp đồng.
Vì vậy, không nên chỉ nhìn vào mức lãi suất quảng cáo ban đầu.
Cách tính lãi
Hãy xác định ngân hàng đang tính lãi trên dư nợ ban đầu hay dư nợ giảm dần và cách quy đổi lãi suất được ghi trong hợp đồng.
Phí liên quan
Ngoài tiền gốc và lãi, khoản vay có thể có các loại phí tùy sản phẩm và hợp đồng, chẳng hạn phí trả nợ trước hạn hoặc các chi phí dịch vụ liên quan.
Lịch trả nợ khoản vay
Bạn nên kiểm tra ngày thanh toán hàng tháng, số tiền dự kiến phải trả và thời điểm kết thúc khoản vay.
Những thông tin này giúp hạn chế tình trạng quên ngày thanh toán hoặc chuẩn bị thiếu tiền.
Tính lãi suất vay online có chính xác tuyệt đối không?

Không nên xem kết quả từ bất kỳ công cụ tính toán online nào là con số cuối cùng khi ký hợp đồng.
Công cụ trên ToolVietnam được sử dụng để ước tính và tham khảo, giúp bạn dễ hình dung khoản vay trước khi làm hồ sơ. Trong thực tế, số tiền ngân hàng thu có thể phụ thuộc vào nhiều yếu tố khác nhau.
Nếu đang chuẩn bị vay một khoản tiền lớn, bạn nên lấy bảng trả nợ chính thức từ ngân hàng để đối chiếu với kết quả trên công cụ.
Tính tiền lãi vay ngân hàng trước khi quyết định
Việc tính tiền lãi vay ngân hàng trước giúp bạn nhìn rõ hơn chi phí của khoản vay thay vì chỉ quan tâm đến số tiền được giải ngân.
Một khoản vay 100 triệu đồng và một khoản vay 300 triệu đồng có mức nghĩa vụ thanh toán hoàn toàn khác nhau. Tương tự, vay trong 12 tháng sẽ khác đáng kể so với vay trong 60 tháng.
Do đó, trước khi đăng ký vay ngân hàng trả góp, bạn nên thử tính ít nhất một vài phương án về số tiền vay và thời hạn vay.
Kết luận
Tính lãi suất vay ngân hàng trước khi vay là một bước đơn giản nhưng khá hữu ích. Chỉ với số tiền vay, lãi suất theo năm và thời hạn vay, bạn đã có thể ước tính được tính tiền vay ngân hàng hàng tháng, tiền gốc, tiền lãi và tổng khoản thanh toán.
Nếu bạn đang tìm cách tính nhanh mà không muốn tự làm công thức, có thể sử dụng công cụ tính lãi suất vay của ToolVietnam để tham khảo.
Hãy nhập đúng thông tin khoản vay dự kiến, kiểm tra kết quả và sau đó đối chiếu lại với bảng trả nợ chính thức do ngân hàng cung cấp. Đặc biệt với những khoản vay dài hạn, việc hiểu rõ tổng số tiền phải trả sẽ giúp bạn chủ động hơn trong việc lập kế hoạch tài chính.
ToolVietnam hướng tới việc cung cấp các công cụ online miễn phí, dễ sử dụng và có kết quả trực quan để người dùng có thể tự tính toán ngay trên trình duyệt mà không cần cài thêm phần mềm.