
Trong thế giới đầu tư, phân bổ tài sản 60/40 (60% cổ phiếu – 40% trái phiếu) từng được xem là “công thức vàng” để cân bằng giữa tăng trưởng và an toàn vốn. Mô hình này ra đời dựa trên nguyên lý: cổ phiếu mang lại khả năng sinh lời cao trong dài hạn, trong khi trái phiếu đóng vai trò như “tấm đệm” ổn định, giúp giảm thiểu biến động và rủi ro trong danh mục.
Trong nhiều thập kỷ, đặc biệt là giai đoạn thế kỷ 20 và đầu thế kỷ 21, chiến lược 60/40 đã trở thành chuẩn mực trong ngành tài chính. Lý do là bởi lãi suất ổn định, lạm phát được kiểm soát và sự tăng trưởng mạnh mẽ của thị trường chứng khoán giúp cho sự kết hợp này tạo ra lợi nhuận bền vững với mức độ rủi ro chấp nhận được. Nhiều quỹ hưu trí, nhà đầu tư tổ chức và cả nhà đầu tư cá nhân đều áp dụng mô hình này như một giải pháp “cân bằng” để vừa tích lũy tài sản, vừa bảo toàn vốn.
Tuy nhiên, trong bối cảnh hiện nay, khi lãi suất toàn cầu biến động, lạm phát có xu hướng leo thang và thị trường tài chính ngày càng khó lường, câu hỏi lớn được đặt ra là: Liệu mô hình 60/40 có còn phù hợp trong kỷ nguyên mới, hay nhà đầu tư cần tìm kiếm những phương án linh hoạt hơn để quản lý rủi ro và tối ưu lợi nhuận?

Chiến lược 60/40 là gì?
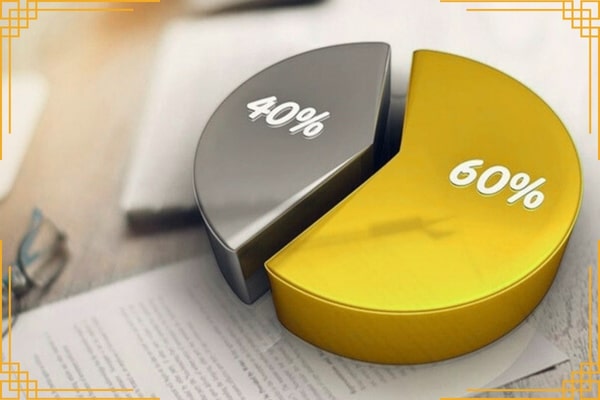
Chiến lược phân bổ tài sản 60/40 là một phương pháp đầu tư cổ điển, trong đó 60% danh mục được dành cho cổ phiếu và 40% còn lại cho trái phiếu. Mục tiêu của chiến lược này là tạo ra sự cân bằng giữa tăng trưởng lợi nhuận và sự ổn định, an toàn vốn.
- Phần cổ phiếu (60%): đại diện cho tăng trưởng, mang lại khả năng sinh lời vượt trội trong dài hạn nhưng đi kèm rủi ro cao và biến động mạnh.
- Phần trái phiếu (40%): đóng vai trò “bộ giảm xóc”, giúp bảo vệ nhà đầu tư khi thị trường cổ phiếu sụt giảm, đồng thời mang lại dòng thu nhập ổn định từ lãi suất.
Ưu điểm của chiến lược 60/40
- Cân bằng giữa rủi ro và lợi nhuận: Sự kết hợp giữa cổ phiếu và trái phiếu giúp danh mục vừa có tiềm năng tăng trưởng, vừa giảm bớt biến động khi thị trường đi xuống.
- Đơn giản và dễ áp dụng: Đây là chiến lược phù hợp cho nhiều đối tượng, từ nhà đầu tư cá nhân đến các quỹ hưu trí, vì không đòi hỏi quá nhiều kiến thức kỹ thuật phức tạp.
- Bảo toàn vốn tốt hơn: Trong những giai đoạn khủng hoảng, phần trái phiếu thường giữ giá trị hoặc thậm chí tăng, bù đắp cho sự sụt giảm của cổ phiếu.
- Hiệu quả dài hạn đã được chứng minh: Nhiều nghiên cứu cho thấy danh mục 60/40 đã mang lại lợi nhuận ổn định qua nhiều thập kỷ, với mức rủi ro thấp hơn so với đầu tư 100% cổ phiếu.
Lịch sử áp dụng trong thị trường tài chính
Chiến lược 60/40 bắt nguồn từ những nghiên cứu về lý thuyết danh mục đầu tư hiện đại (Modern Portfolio Theory – MPT) của Harry Markowitz vào thập niên 1950. Từ đó, nó trở thành một chuẩn mực phổ biến trong giới đầu tư, đặc biệt là tại Mỹ và các nền kinh tế phát triển.
Trong giai đoạn 1980–2010, khi lãi suất ổn định, lạm phát thấp và thị trường chứng khoán tăng trưởng mạnh, mô hình 60/40 đã chứng minh hiệu quả vượt trội. Nhiều quỹ hưu trí, công ty bảo hiểm và các nhà đầu tư dài hạn đã áp dụng để vừa đạt được lợi nhuận bền vững, vừa hạn chế rủi ro.
Ngày nay, dù vẫn được nhiều người sử dụng, chiến lược 60/40 đang đứng trước nhiều thách thức khi bối cảnh toàn cầu thay đổi nhanh chóng. Đây chính là lý do giới đầu tư đang đặt câu hỏi về sự phù hợp của mô hình này trong kỷ nguyên mới.
Những hạn chế của mô hình 60/40
Mặc dù từng được xem là “chuẩn mực vàng” trong giới đầu tư, chiến lược 60/40 ngày nay đang đối mặt với nhiều thách thức. Những hạn chế này xuất phát từ bối cảnh kinh tế vĩ mô và sự biến động mạnh của thị trường toàn cầu.
1. Tác động từ lạm phát và lãi suất tăng
Trong môi trường lạm phát cao, giá trị của trái phiếu thường bị suy giảm do lợi suất thực (real yield) giảm sút. Đồng thời, khi các ngân hàng trung ương tăng lãi suất để kiềm chế lạm phát, giá trái phiếu hiện hữu cũng sụt giảm mạnh. Điều này khiến 40% danh mục trái phiếu không còn đóng vai trò “bảo vệ” hiệu quả như trước, làm suy yếu toàn bộ chiến lược 60/40.
2. Khi cổ phiếu và trái phiếu giảm cùng lúc
Truyền thống cho rằng cổ phiếu và trái phiếu có mối tương quan ngược chiều, tức khi cổ phiếu giảm thì trái phiếu thường tăng giá. Tuy nhiên, thực tế gần đây cho thấy trong nhiều giai đoạn khủng hoảng, cả cổ phiếu và trái phiếu đều giảm cùng lúc. Điều này làm phá vỡ “nguyên tắc cân bằng” vốn là nền tảng của mô hình 60/40, khiến danh mục chịu rủi ro kép.
3. Rủi ro từ biến động toàn cầu
Thị trường tài chính toàn cầu ngày càng gắn kết, đồng nghĩa với việc các cú sốc kinh tế – chính trị tại một khu vực có thể lan rộng và ảnh hưởng nhanh chóng đến nhiều loại tài sản. Trong bối cảnh này, một danh mục cố định 60/40 trở nên kém linh hoạt, khó thích ứng trước biến động bất ngờ như chiến tranh, khủng hoảng năng lượng hay các cú sốc tài chính toàn cầu.
60/40 trong bối cảnh hiện nay: Thực trạng, dữ liệu và quan điểm chuyên gia
Khi nhìn lại giai đoạn 2023–2025, rõ ràng chiến lược 60/40 đang chịu áp lực từ nhiều yếu tố mới — không còn đơn thuần là một mô hình “ổn định” như trước đây. Dưới đây là các điểm nổi bật về thực trạng, bằng chứng hiệu suất và những ý kiến từ giới chuyên gia tài chính.
1. Thực trạng thị trường 2023–2025
- Sau cú sốc 2022: Chiến lược 60/40 từng trải qua năm 2022 với kết quả rất tệ — cổ phiếu và trái phiếu cùng “lao dốc” và làm cho danh mục 60/40 giảm khoảng 17,5 %, con số tệ nhất kể từ năm 1937 trong phân tích của Morgan Stanley.
- Phục hồi năm 2023: Năm 2023 chứng kiến sự hồi phục mạnh mẽ của cổ phiếu (ví dụ chỉ số S&P 500 tăng ~26,3 %) cùng trái phiếu (trái phiếu kho bạc Mỹ 10 năm tăng ~3,6 %) — đưa lại lợi suất khoảng +17,2 % cho danh mục 60/40 theo phân tích của Morgan Stanley.
- Môi trường mới: lãi suất cao & lạm phát dai dẳng: Ngân hàng trung ương nhiều quốc gia buộc phải duy trì hoặc tăng lãi suất để kiểm soát lạm phát. Điều này làm chi phí vốn cao, khiến áp lực lên cổ phiếu, đồng thời khiến trái phiếu mới có lãi suất cao nhưng trái phiếu hiện hữu chịu áp lực giá giảm.
- Mối tương quan bất thường giữa cổ phiếu và trái phiếu: Truyền thống cho rằng cổ phiếu và trái phiếu có thể phân hóa (khi cổ phiếu rơi, trái phiếu trở thành nơi trú ẩn) — nhưng thực tế vài năm gần đây cho thấy chúng có thể “rủ nhau lao dốc”, làm sụt giảm hiệu quả đa dạng hoá vốn là điểm mạnh chính của mô hình 60/40.
2. Dữ liệu minh chứng hiệu suất giảm sút
- Hiệu suất tệ năm 2022: Như đã kể, danh mục 60/40 giảm ~17,5 % là mức tồi tệ bậc nhất trong lịch sử hiện đại.
- Đa dạng hoá kém trong giai đoạn khủng hoảng: Báo cáo “The Performance of the 60/40 Portfolio” của CFA Institute chỉ ra rằng biến động trong tương quan cổ phiếu-trái phiếu (stock–bond correlation) là một rủi ro lớn — có khi mối tương quan dương xuất hiện làm khi cả hai loại tài sản cùng giảm, làm giảm hiệu quả của mô hình 60/40.
- Hiệu suất tương lai bị kéo lùi: Nghiên cứu của Morgan Stanley cho rằng mô hình 60/40 đang bị thách thức khi “liên kết giữa tăng trưởng kinh tế và lạm phát” không còn mạnh như trước — điều này làm giảm vai trò của trái phiếu như bộ đệm trong danh mục.
- Đánh giá từ các nhà phân tích tài chính: Investopedia nhắc rằng mô hình 60/40 “đang bị thiếu hiểu biết” trong bối cảnh mới, và nhà đầu tư nên xem xét đa dạng hoá thêm bên trong phần “60 % cổ phiếu” và “40 % trái phiếu” để tăng khả năng chống chịu.
3. Ý kiến từ các chuyên gia tài chính
- Morgan Stanley: Họ cho rằng mô hình 60/40 đang chịu áp lực vì “liên kết truyền thống” giữa tăng trưởng – lạm phát bị đứt gãy sau đại dịch. Trong dài hạn, mô hình này có thể cần được tinh chỉnh hoặc bổ sung các thành phần mới.
- Goldman Sachs: Dự báo rằng nếu các ngân hàng trung ương bắt đầu giảm lãi suất, thì mô hình 60/40 có thể lấy lại phần nào sức hấp dẫn với lợi suất rủi ro tốt hơn trong 2024.
- Các nhà phân tích tại Investopedia & NBER: Có nhận định rằng áp dụng cứng mô hình 60/40 có thể làm giảm quyền chi tiêu suốt đời của nhà đầu tư trong bối cảnh chi phí vốn cao hơn, biến động gia tăng và tương quan tài sản thay đổi.
- Các tổ chức đầu tư (“resonanz capital” và các bài phân tích gần đây): Gọi mô hình 60/40 là “ảo ảnh” trong môi trường mới — đề xuất các chiến lược linh hoạt, thêm tài sản thay thế (như hàng hoá, bất động sản, chiến lược hedge, tài sản φ khác) để tăng khả năng chống chịu.
- Báo cáo từ CFA Institute: Nhấn mạnh rằng trong tương lai, nhà đầu tư cần xem xét cách cấu thành phần cổ phiếu và phần trái phiếu — tức là không chỉ giữ tỷ lệ cố định, mà cần chọn các loại cổ phiếu (theo khu vực, theo yếu tố) và loại trái phiếu (trái phiếu lạm phát, trái phiếu tín dụng, trái phiếu quốc tế…) để tối ưu hoá.
Các lựa chọn thay thế chiến lược 60/40
Trong bối cảnh kinh tế – tài chính biến động phức tạp, nhiều nhà đầu tư và tổ chức đã bắt đầu tìm kiếm những giải pháp thay thế cho mô hình 60/40. Thay vì duy trì tỷ lệ cố định giữa cổ phiếu và trái phiếu, xu hướng hiện nay tập trung vào đa dạng hóa rộng hơn, phân bổ linh hoạt hơn và cập nhật những xu thế mới của thị trường.
1. Phân bổ đa tài sản
Thay vì chỉ giới hạn ở cổ phiếu và trái phiếu, các nhà đầu tư mở rộng danh mục sang:
- Vàng và hàng hóa: Được xem như “tài sản trú ẩn an toàn” khi lạm phát tăng cao và đồng tiền mất giá.
- Bất động sản: Vừa tạo thu nhập thụ động từ cho thuê, vừa hưởng lợi từ tăng giá tài sản trong dài hạn.
- Quỹ ETF đa dạng: Giúp nhà đầu tư dễ dàng tiếp cận nhiều loại tài sản, từ cổ phiếu toàn cầu, trái phiếu quốc tế, đến các ngành nghề hoặc lĩnh vực đặc thù.
Cách tiếp cận này giúp danh mục bền vững hơn trước cú sốc thị trường, đồng thời cải thiện hiệu suất dài hạn nhờ nhiều nguồn sinh lời khác nhau.
2. Tỷ lệ thay thế: 70/30, 50/50 và chiến lược linh hoạt
- 70/30: Phù hợp với những nhà đầu tư chấp nhận rủi ro cao hơn, kỳ vọng tăng trưởng mạnh mẽ trong dài hạn.
- 50/50: Cân bằng hơn, thích hợp cho những ai muốn giảm thiểu biến động nhưng vẫn duy trì cơ hội sinh lời.
- Phân bổ linh hoạt (Dynamic Allocation): Không gắn chặt vào một tỷ lệ cố định, mà điều chỉnh theo chu kỳ kinh tế, xu hướng lãi suất và tình hình thị trường. Điều này giúp danh mục có khả năng thích nghi cao hơn.
3. Xu hướng mới: ESG và tài sản số
- Đầu tư ESG (Môi trường – Xã hội – Quản trị): Đang trở thành chuẩn mực mới trong nhiều quỹ đầu tư toàn cầu. Các doanh nghiệp có chiến lược phát triển bền vững thường thu hút vốn dài hạn, đồng thời giảm rủi ro về pháp lý và uy tín.
- Tài sản số (Crypto, DeFi, token hóa): Dù biến động mạnh, nhưng ngày càng được xem là một phần trong danh mục đa dạng hóa. Bitcoin, Ethereum hay stablecoin được nhiều quỹ đầu tư tổ chức quan tâm như một công cụ phòng ngừa rủi ro tiền tệ và lạm phát.
👉 Có thể thấy, thay thế cho mô hình 60/40 không chỉ là điều chỉnh tỷ lệ, mà là tư duy mới trong phân bổ tài sản: linh hoạt, đa dạng hóa và đón đầu xu thế.
Lời khuyên cho nhà đầu tư cá nhân

Trong hành trình đầu tư, việc áp dụng bất kỳ chiến lược nào cũng cần linh hoạt, thay vì chạy theo “công thức chung” như mô hình 60/40. Dưới đây là một số gợi ý quan trọng dành cho nhà đầu tư cá nhân:
1. Không áp dụng máy móc
Chiến lược 60/40 từng thành công trong nhiều thập kỷ, nhưng bối cảnh thị trường ngày nay đã thay đổi. Vì vậy, không nên áp dụng cứng nhắc mà cần xem xét tình hình kinh tế vĩ mô, xu hướng lãi suất, lạm phát và biến động toàn cầu trước khi phân bổ vốn.
2. Xác định rõ mục tiêu và khẩu vị rủi ro
Mỗi nhà đầu tư có một mục tiêu tài chính khác nhau: tích lũy dài hạn, chuẩn bị cho hưu trí, hay tìm kiếm lợi nhuận ngắn hạn. Đồng thời, khả năng chấp nhận rủi ro cũng khác nhau. Việc hiểu rõ bản thân giúp bạn quyết định nên chọn tỷ lệ cổ phiếu – trái phiếu – tài sản thay thế như thế nào cho phù hợp.
3. Lựa chọn khung thời gian đầu tư
Một danh mục đầu tư hiệu quả cần gắn với tầm nhìn thời gian:
- Ngắn hạn (dưới 3 năm): Ưu tiên tài sản an toàn, thanh khoản cao.
- Trung hạn (3–7 năm): Có thể cân bằng giữa tăng trưởng và ổn định.
- Dài hạn (trên 7 năm): Tập trung nhiều hơn vào cổ phiếu, tài sản tăng trưởng, nhưng vẫn cần trái phiếu và vàng để phòng ngừa rủi ro.
4. Kết hợp nhiều mô hình phân bổ
Thay vì chỉ dựa vào một tỷ lệ 60/40, nhà đầu tư có thể kết hợp nhiều phương pháp:
- Đa tài sản: thêm vàng, bất động sản, ETF chuyên ngành.
- Tỷ lệ linh hoạt: điều chỉnh giữa 70/30, 50/50 tùy giai đoạn thị trường.
- Xu hướng mới: cân nhắc một phần nhỏ vào ESG, tài sản số để đón đầu sự thay đổi dài hạn.
👉 Tóm lại, tư duy đầu tư hiện đại không nằm ở một “công thức cố định”, mà ở khả năng hiểu rõ bản thân, theo dõi thị trường và điều chỉnh linh hoạt. Điều này mới là chìa khóa giúp nhà đầu tư cá nhân tối ưu lợi nhuận và bảo vệ tài sản trong một thế giới nhiều biến động.
Kết luận
Chiến lược 60/40 từng là “chuẩn mực vàng” của giới đầu tư, mang lại sự cân bằng giữa tăng trưởng và an toàn trong nhiều thập kỷ. Tuy nhiên, trong bối cảnh hiện nay với lạm phát cao, lãi suất biến động và sự gắn kết phức tạp của thị trường toàn cầu, mô hình này bộc lộ không ít hạn chế.
Điều đó không có nghĩa 60/40 hoàn toàn lỗi thời, mà thay vào đó, nhà đầu tư cần nhìn nhận nó như một nền tảng tham khảo, chứ không phải công thức bất biến. Việc kết hợp thêm các tài sản thay thế, áp dụng phân bổ linh hoạt và cập nhật xu hướng mới như ESG hay tài sản số sẽ giúp danh mục đầu tư thích ứng tốt hơn với những biến động.
👉 Cốt lõi của tư duy đầu tư hiện đại là: hiểu rõ mục tiêu, khẩu vị rủi ro, thời gian đầu tư và sẵn sàng điều chỉnh chiến lược. Khi đó, dù áp dụng 60/40 hay bất kỳ mô hình nào khác, bạn đều có thể xây dựng một danh mục bền vững, vừa bảo vệ tài sản, vừa nắm bắt cơ hội tăng trưởng trong dài hạn.