
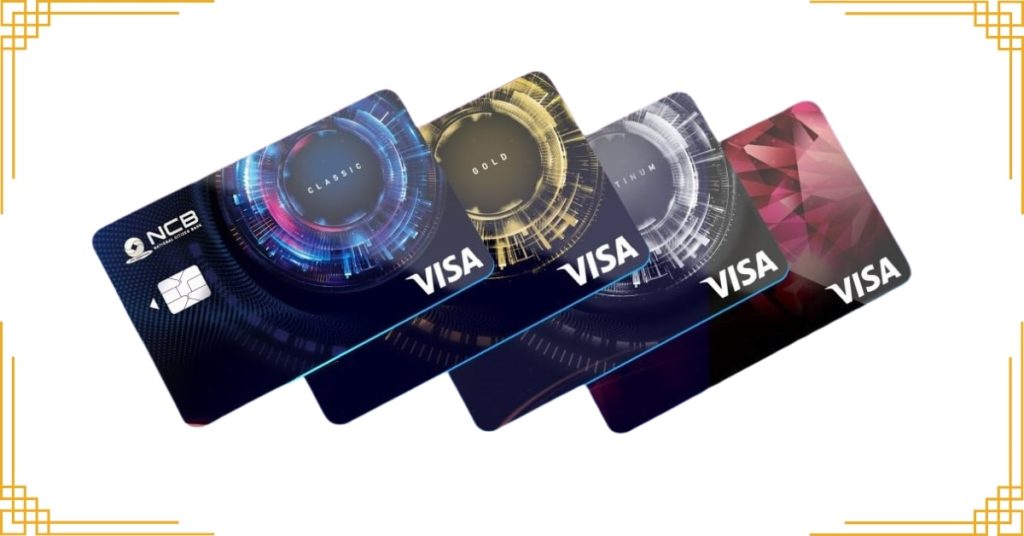
GIỚI THIỆU VỀ THẺ TÍN DỤNG NCB
Trong bối cảnh nhu cầu tiêu dùng ngày càng gia tăng và thói quen thanh toán không dùng tiền mặt dần phổ biến, thẻ tín dụng NCB nổi lên như một công cụ tài chính tiện ích, thông minh và phù hợp với nhiều nhóm khách hàng. Với định hướng lấy khách hàng làm trọng tâm, Ngân hàng Quốc Dân (NCB) không ngừng cải tiến dịch vụ, mang đến những dòng thẻ tín dụng linh hoạt, bảo mật cao và nhiều ưu đãi hấp dẫn.
NHỮNG LOẠI THẺ TÍN DỤNG NCB ĐANG PHÁT HÀNH
Dưới đây là các loại thẻ tín dụng NCB đang được phát hành, cùng với ưu và nhược điểm nổi bật của từng loại để bạn dễ so sánh:
1. Thẻ NCB Visa Credit Classic / Gold
Chi tiêu trước – trả sau với 45 ngày miễn lãi tín dụng.
🔹Ưu điểm
- 45 ngày miễn lãi giúp linh hoạt về tài chính.
- Thanh toán tiện lợi, contactless, được hỗ trợ 3D Secure và chấp nhận toàn cầu (hơn 62.000 POS tại VN và 30 triệu điểm quốc tế).
- Hoàn tiền đến 5 triệu VNĐ/tháng, kèm nhiều ưu đãi trả góp 0% cho giao dịch từ 1 triệu trở lên.
- Miễn phí phát hành & phí thường niên năm đầu, toàn bộ phí thường niên có thể được miễn nếu chi tiêu đạt 50 triệu VNĐ năm trước.
⚠️Nhược điểm
- Lãi suất cao nếu chậm trả sau kỳ miễn lãi.
- Phí thường niên năm sau nếu không đạt chi tiêu tối thiểu 50 triệu VNĐ.
- Giới hạn hạn mức thấp (Classic) nếu chưa có lịch sử tín dụng tốt.
2. Thẻ NCB Visa Women Credit
Dành riêng cho phụ nữ hiện đại.
🔹Ưu điểm
- Thiết kế, ưu đãi phù hợp với nhu cầu mua sắm, làm đẹp, gia đình.
- Thừa hưởng lợi ích cơ bản từ hệ Visa (contactless, 3D Secure, miễn lãi…).
⚠️Nhược điểm
- Thiếu thông tin cụ thể về hoàn tiền và ưu đãi riêng; có thể tương tự bản Classic/Gold.
- Nếu không chăm sóc nhu cầu cá nhân hóa, vẫn có thể không phù hợp nếu nam dùng.
3. Thẻ NCB Visa Platinum
Dành cho khách hàng VIP, hạn mức cao lên đến 2 tỷ VNĐ .
🔹Ưu điểm
- Hạn mức rất cao (lên tới 2 tỷ VNĐ), phù hợp người có thu nhập cao .
- Quyền lợi VIP: phòng chờ sân bay, ưu đãi du lịch, chiêu đãi đặc quyền…
- Các tiện ích cao cấp như bảo hiểm chi tiêu, hỗ trợ khách hàng VIP.
⚠️Nhược điểm
- Phí thường niên cao hơn (không rõ số liệu công khai).
- Yêu cầu thu nhập cao khi mở thẻ.
- Nếu không sử dụng thường xuyên, quyền lợi sẽ không tương xứng phí.
4. Thẻ NCB Visa “Thống Nhất” (Limited Edition)
Phiên bản kỷ niệm 30/4, giới hạn 5.000 chiếc.
🔹Ưu điểm
- Thiết kế độc đáo, có dấu ấn văn hóa, giá trị sưu tầm; phát hành nhanh trong thời gian ngắn .
- Bao gồm quyền lợi ưu tiên: vé sự kiện, phòng chờ sân bay…
⚠️Nhược điểm
- Số lượng có hạn, nên khó mở nếu không là khách hàng ưu tiên.
- Cũng phát sinh phí thường niên cao, nhưng không rõ chi tiết cụ thể.
📊 BẢNG SO SÁNH CÁC LOẠI THẺ TÍN DỤNG NCB
| Tiêu chí | Visa Classic / Gold | Visa Women Credit | Visa Platinum | Visa “Thống Nhất” (Phiên bản giới hạn) |
|---|---|---|---|---|
| Đối tượng phù hợp | Khách hàng cá nhân phổ thông | Phụ nữ hiện đại | Khách hàng VIP, thu nhập cao | Người yêu thích thiết kế, sưu tầm |
| Hạn mức tín dụng | Tùy hồ sơ (thường đến 100–300 triệu) | Tương đương Classic | Lên đến 2 tỷ đồng | Tùy hồ sơ (ưu tiên khách hàng ưu đãi) |
| Miễn lãi tối đa | 45 ngày | 45 ngày | 45 ngày | 45 ngày |
| Hoàn tiền / ưu đãi | Hoàn tiền đến 5 triệu VNĐ/tháng | Ưu đãi mua sắm, làm đẹp | Ưu đãi du lịch, sân bay, bảo hiểm | Ưu đãi phòng chờ, sự kiện đặc biệt |
| Phí phát hành | Miễn phí | Miễn phí | Có thể phát sinh phí | Có thể miễn phí theo chương trình đặc biệt |
| Phí thường niên | Miễn năm đầu, miễn năm sau nếu chi tiêu ≥50 triệu | Tương tự Classic/Golf | Cao hơn do thuộc nhóm thẻ VIP | Tùy theo điều kiện và số lượng phát hành |
| Điều kiện mở thẻ | CMND/CCCD, thu nhập ổn định | Như Classic | Thu nhập cao (trên 15–20 triệu/tháng) | Khó tiếp cận do số lượng giới hạn |
| Tính năng thanh toán | Chip EMV, contactless, 3D Secure | Có | Có | Có |
| Tính năng trả góp 0% | Có (cho giao dịch từ 1 triệu VNĐ) | Có | Có | Có |
📌 Gợi ý lựa chọn
- ✅ Bạn mới bắt đầu dùng thẻ tín dụng? → Visa Classic / Gold
- 💃 Bạn là nữ và thích ưu đãi làm đẹp – mua sắm? → Visa Women Credit
- 💼 Bạn là khách hàng VIP cần hạn mức cao và đặc quyền? → Visa Platinum
- 🌟 Bạn yêu thích sự khác biệt, sưu tầm và phong cách? → Visa “Thống Nhất”
LỜI KHUYÊN TỪ CHUYÊN GIA TÀI CHÍNH
🎯 1. Thẻ NCB Visa Credit Classic / Gold – Phù hợp cho người mới bắt đầu hoặc thu nhập ổn định
Lời khuyên chuyên gia:
Nếu bạn lần đầu mở thẻ tín dụng hoặc có thu nhập trung bình khá, Classic hoặc Gold là lựa chọn an toàn. Tuy nhiên, hãy tận dụng tối đa ưu đãi miễn lãi 45 ngày bằng cách thanh toán đúng hạn. Đặc biệt, nếu bạn có kế hoạch chi tiêu trên 50 triệu/năm, nên chủ động để được miễn phí thường niên năm sau.
👉 Chi tiêu có kế hoạch, không rút tiền mặt qua thẻ tín dụng trừ khi thật cần thiết, vì phí và lãi suất rất cao.
💃 2. Thẻ NCB Visa Women Credit – Thiết kế riêng cho phụ nữ hiện đại
Lời khuyên chuyên gia:
Thẻ Women Credit không chỉ là công cụ tài chính mà còn là “trợ thủ” cho phong cách sống nữ giới: làm đẹp, mua sắm, chăm sóc bản thân. Tuy nhiên, hãy so sánh kỹ giữa thẻ này và bản Gold – bởi nếu lợi ích không vượt trội rõ ràng, bạn nên ưu tiên thẻ có hoàn tiền thực tế hơn là thiết kế giới tính.
👉 Ưu tiên dùng thẻ khi có chương trình hoàn tiền hoặc giảm giá tại các đối tác thời trang – mỹ phẩm để tối ưu hóa lợi ích.
👑 3. Thẻ NCB Visa Platinum – Chỉ nên chọn nếu bạn thuộc nhóm thu nhập cao
Lời khuyên chuyên gia:
Platinum là dòng thẻ dành cho người có thu nhập cao, doanh nhân hoặc người thường xuyên đi công tác, du lịch. Nếu bạn không thường xuyên sử dụng các dịch vụ cao cấp như phòng chờ sân bay, bảo hiểm du lịch, thì phí thường niên của thẻ có thể không xứng đáng với giá trị bạn nhận được.
👉 Hãy cân nhắc giữa chi phí và giá trị thực tế: Nếu bạn không tận dụng được đặc quyền của dòng thẻ cao cấp, hãy chọn Gold để tối ưu chi phí.
🌟 4. Thẻ NCB Visa “Thống Nhất” – Hạn chế số lượng, giá trị biểu tượng hơn tài chính
Lời khuyên chuyên gia:
Thẻ phiên bản giới hạn thường mang ý nghĩa thương hiệu, sưu tầm và thể hiện cá tính hơn là tối ưu tài chính. Đây là lựa chọn đáng cân nhắc nếu bạn đã có một thẻ chính để chi tiêu thường xuyên và muốn sở hữu thêm một thẻ biểu tượng, độc đáo.
👉 Đừng chọn chỉ vì “đẹp” – hãy đảm bảo bạn hiểu rõ quyền lợi thực tế và kiểm soát chi tiêu khi dùng nhiều thẻ cùng lúc.
✅ Lời kết từ chuyên gia:
“Thẻ tín dụng là công cụ tài chính hai lưỡi. Dùng đúng sẽ tối ưu dòng tiền, nhận được nhiều ưu đãi; dùng sai có thể gây áp lực nợ nần và phí phạt cao. Hãy chọn thẻ phù hợp với phong cách sống, khả năng chi tiêu và khả năng quản lý tài chính của bạn.”
KẾT LUẬN
Thẻ tín dụng của NCB mang lại giải pháp tài chính linh hoạt, phù hợp nhiều nhóm khách hàng từ phổ thông đến cao cấp. Dù bạn là sinh viên, nhân viên văn phòng hay doanh nhân, NCB đều có sản phẩm thẻ tín dụng phù hợp với nhu cầu của bạn. Hãy cân nhắc kỹ điều kiện mở thẻ, ưu đãi và mức phí để lựa chọn thẻ tín dụng thông minh nhất!