
Trong bối cảnh kinh tế hiện nay, lạm phát đang trở thành mối quan tâm lớn của mọi người. Giá cả hàng hóa, dịch vụ thiết yếu từ xăng dầu, thực phẩm cho đến chi phí sinh hoạt hằng ngày đều không ngừng tăng lên, khiến thu nhập khó có thể theo kịp tốc độ bão giá. Điều này tạo ra áp lực tài chính nặng nề, đặc biệt với những gia đình có thu nhập trung bình và cố định.
Câu hỏi đặt ra là: “Làm sao để bảo vệ túi tiền trước bão giá?” Đây không chỉ là nỗi trăn trở của cá nhân bạn, mà còn là vấn đề chung của hàng triệu người đang tìm cách giữ vững chất lượng cuộc sống trong giai đoạn đầy biến động này.
Trong bài viết sắp tới, chúng ta sẽ cùng nhau khám phá những giải pháp thực tế và hiệu quả, giúp bạn quản lý chi tiêu thông minh, bảo toàn giá trị đồng tiền và xây dựng nền tảng tài chính vững vàng, ngay cả khi lạm phát vẫn tiếp tục leo thang.
Lạm phát là gì và vì sao bạn cần quan tâm?
Định nghĩa lạm phát một cách đơn giản
Lạm phát có thể hiểu một cách dễ nhất là hiện tượng giá cả hàng hóa và dịch vụ tăng lên theo thời gian, khiến cho sức mua của đồng tiền giảm xuống. Nói cách khác, với cùng một số tiền trong túi, bạn sẽ mua được ít hàng hóa hơn so với trước đây. Đây là một hiện tượng kinh tế tự nhiên, nhưng khi lạm phát tăng cao và kéo dài, nó trở thành mối lo lớn đối với mọi cá nhân và gia đình.
Tác động của lạm phát đến tài chính cá nhân
- Giá cả tăng → chi phí sinh hoạt cao hơn: Từ tiền ăn uống, xăng xe, điện nước cho đến chi phí giáo dục, y tế… tất cả đều leo thang, làm ngân sách cá nhân dễ mất cân đối.
- Lãi suất tiết kiệm thực tế có thể âm: Dù bạn gửi tiền trong ngân hàng, lãi suất nhận được thường không đủ bù đắp mức tăng giá của hàng hóa. Điều này khiến tiền tiết kiệm ngày càng mất giá trị.
- Giá trị đồng tiền giảm → ảnh hưởng đến mục tiêu tài chính dài hạn: Các kế hoạch như mua nhà, cho con học đại học, hay nghỉ hưu đều bị đe dọa bởi sự bào mòn giá trị của đồng tiền theo thời gian.
👉 Chính vì vậy, hiểu rõ lạm phát và tác động của nó là bước đầu tiên để bạn tìm ra cách bảo vệ túi tiền và xây dựng một chiến lược tài chính thông minh hơn.
5 Chiến lược quản lý tài chính cá nhân khi lạm phát tăng cao
1. Rà soát và tối ưu chi tiêu
Trong bối cảnh lạm phát, việc quản lý chi tiêu chặt chẽ trở nên quan trọng hơn bao giờ hết.
- Cắt giảm chi phí không cần thiết: Hãy loại bỏ những khoản tiêu dùng xa xỉ hoặc thói quen mua sắm theo cảm hứng.
- Ưu tiên nhu cầu thiết yếu: Tập trung vào các chi phí bắt buộc như ăn uống, y tế, giáo dục, thay vì mua sắm bốc đồng.
2. Đa dạng hóa nguồn thu nhập
Chỉ dựa vào một nguồn thu nhập duy nhất sẽ khiến bạn dễ bị áp lực khi giá cả leo thang.
- Tìm thêm công việc tự do hoặc bán thời gian: Viết lách, thiết kế, kinh doanh online… đều là những lựa chọn tiềm năng.
- Đầu tư phát triển kỹ năng: Kỹ năng mới giúp bạn mở rộng cơ hội nghề nghiệp và tăng thu nhập.
- Tận dụng kinh tế chia sẻ: Cho thuê tài sản nhàn rỗi, dạy kèm, hay tham gia nền tảng dịch vụ chia sẻ để kiếm thêm.
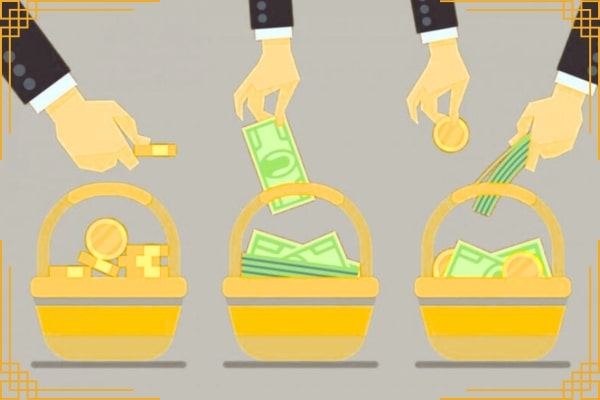
3. Đầu tư để tiền không mất giá
Để bảo vệ giá trị đồng tiền, đầu tư là giải pháp dài hạn.
- Các kênh phổ biến: vàng, chứng chỉ quỹ, chứng khoán, bất động sản.
- Lưu ý rủi ro: Mỗi kênh đầu tư đều có ưu nhược điểm riêng, vì vậy hãy trang bị kiến thức, nghiên cứu kỹ trước khi xuống tiền để tránh mất mát không mong muốn.
4. Tận dụng công cụ tài chính thông minh
Công nghệ là trợ thủ đắc lực giúp bạn kiểm soát dòng tiền.
- Ứng dụng quản lý chi tiêu: Hỗ trợ theo dõi thu – chi, lập ngân sách và cảnh báo khi vượt hạn mức.
- Theo dõi chỉ số tài chính: Cập nhật lạm phát, lãi suất để điều chỉnh kế hoạch phù hợp với thực tế.
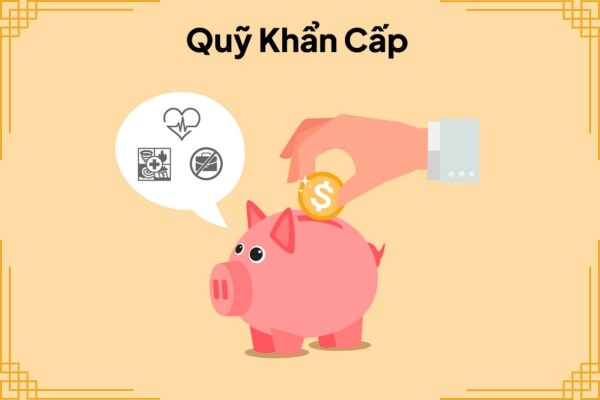
5. Xây dựng quỹ dự phòng khẩn cấp
Một quỹ dự phòng sẽ giúp bạn an tâm hơn khi gặp biến cố.
- Duy trì chi tiêu 3–6 tháng: Quỹ này giúp bạn vẫn ổn định cuộc sống ngay cả khi mất việc hoặc gặp tình huống khẩn cấp.
- Ưu tiên kênh an toàn, dễ rút tiền: Gửi tiết kiệm ngắn hạn hoặc giữ trong tài khoản thanh toán để sẵn sàng sử dụng.
👉 Thực hiện đồng thời các chiến lược trên sẽ giúp bạn không chỉ bảo vệ túi tiền mà còn từng bước xây dựng nền tảng tài chính vững chắc, vượt qua tác động của lạm phát một cách chủ động.
Sai lầm phổ biến khi quản lý tài chính mùa lạm phát
- Chỉ giữ tiền mặt → tiền mất giá nhanh: Nhiều người có thói quen tích trữ tiền mặt để cảm thấy an toàn. Tuy nhiên, trong giai đoạn lạm phát, sức mua của đồng tiền giảm nhanh chóng, khiến khoản tiền bạn giữ được ngày hôm nay sẽ mất giá trị vào ngày mai.
- Đầu tư theo phong trào, không nghiên cứu kỹ: Khi nghe bạn bè hoặc mạng xã hội mách nước, nhiều người lao vào đầu tư vàng, chứng khoán hay tiền số mà không tìm hiểu. Điều này tiềm ẩn rủi ro lớn, có thể khiến bạn “cháy túi” chỉ sau một vài quyết định sai lầm.
- Không điều chỉnh kế hoạch tài chính khi giá cả biến động: Giữ nguyên kế hoạch cũ trong khi chi phí sinh hoạt tăng cao sẽ khiến ngân sách mất cân đối. Việc không linh hoạt thay đổi mục tiêu và chiến lược có thể làm bạn hụt hơi trước bão giá.
👉 Nhận diện và tránh những sai lầm trên là bước quan trọng để bạn không chỉ bảo vệ tài sản mà còn tận dụng cơ hội tài chính ngay cả trong thời kỳ lạm phát.
Kết luận
Lạm phát là thách thức không nhỏ đối với mọi cá nhân và gia đình, bởi nó tác động trực tiếp đến chi phí sinh hoạt, giá trị tiền tiết kiệm và cả các mục tiêu tài chính dài hạn. Tuy nhiên, thay vì lo lắng, bạn hoàn toàn có thể chủ động ứng phó bằng cách rà soát chi tiêu, đa dạng hóa thu nhập, đầu tư thông minh, sử dụng công cụ tài chính hiện đại và xây dựng quỹ dự phòng khẩn cấp.
Quan trọng hơn, hãy tránh những sai lầm thường gặp như chỉ giữ tiền mặt, đầu tư theo phong trào hay không cập nhật kế hoạch tài chính khi giá cả thay đổi. Việc hiểu rõ bản chất lạm phát và xây dựng chiến lược phù hợp sẽ giúp bạn không chỉ bảo vệ túi tiền mà còn hướng tới một nền tảng tài chính bền vững.
👉 Đừng chờ đợi lạm phát “ăn mòn” tài sản của bạn. Hãy bắt đầu áp dụng ngay những giải pháp trên để quản lý tài chính cá nhân hiệu quả và tự tin vượt qua bão giá!