
Tại sao người mới đi làm dễ “cháy ví”?
Khi vừa nhận tháng lương đầu tiên, hầu hết các bạn trẻ thường rơi vào tâm lý háo hức và muốn “tự thưởng” cho bản thân. Việc mua sắm quần áo, ăn uống, tụ tập bạn bè hay sắm sửa đồ dùng cá nhân trở thành cách thể hiện sự độc lập tài chính. Tuy nhiên, chính cảm giác hưng phấn này dễ khiến họ chi tiêu vượt quá khả năng.
Bên cạnh đó, người mới đi làm thường chưa có kiến thức về cách phân bổ hợp lý giữa chi tiêu – tiết kiệm – đầu tư. Họ thường chỉ tập trung vào nhu cầu ngắn hạn mà bỏ qua kế hoạch dài hạn cho những mục tiêu lớn như quỹ dự phòng, học tập nâng cao hay mua nhà, mua xe. Điều này khiến nhiều người rơi vào tình trạng vừa nhận lương đã hết tiền, thậm chí phải vay mượn trước kỳ lương tiếp theo.
Chính vì vậy, quản lý tài chính cá nhân từ sớm đóng vai trò vô cùng quan trọng. Việc xây dựng thói quen kiểm soát chi tiêu, hình thành kế hoạch tiết kiệm và từng bước tìm hiểu về đầu tư sẽ giúp người trẻ tránh được vòng xoáy “cháy ví” và sớm tạo dựng nền tảng tài chính vững chắc cho tương lai.
Quản lý tài chính cá nhân là gì?
Quản lý tài chính cá nhân là quá trình lập kế hoạch, theo dõi và kiểm soát dòng tiền thu nhập – chi tiêu – tiết kiệm – đầu tư của mỗi cá nhân. Đây không chỉ đơn thuần là việc ghi chép sổ sách hay tính toán chi phí hàng ngày, mà còn là cách giúp bạn chủ động trong việc sử dụng đồng tiền, đưa ra quyết định tài chính đúng đắn và hướng đến các mục tiêu dài hạn như mua nhà, học tập nâng cao hay nghỉ hưu an toàn.
Vai trò trong đời sống
Quản lý tài chính cá nhân đóng vai trò then chốt trong việc:
- Ổn định cuộc sống: Giúp tránh rơi vào cảnh “cháy ví” hay nợ nần chồng chất.
- Chủ động với tương lai: Tạo quỹ dự phòng cho các rủi ro bất ngờ như ốm đau, thất nghiệp.
- Định hướng mục tiêu lớn: Tích lũy cho những cột mốc quan trọng như kết hôn, mua nhà, đầu tư phát triển bản thân.
Khác biệt giữa sinh viên và người mới đi làm
- Sinh viên: Nguồn thu nhập chủ yếu đến từ gia đình, học bổng hoặc việc làm thêm nên thường hạn chế. Do đó, quản lý tài chính tập trung vào chi tiêu tiết kiệm và học cách sử dụng đồng tiền hiệu quả.
- Người mới đi làm: Có nguồn thu nhập ổn định hàng tháng nhưng cũng bắt đầu phát sinh nhiều khoản chi bắt buộc như tiền nhà, ăn uống, đi lại. Lúc này, quản lý tài chính không chỉ là tiết kiệm mà còn bao gồm lập kế hoạch dài hạn, phân bổ tiền cho đầu tư và quỹ dự phòng.
Lợi ích khi quản lý tài chính từ những năm đầu sự nghiệp
- Xây dựng thói quen kỷ luật: Giúp bạn hình thành tư duy chi tiêu hợp lý và tránh lối sống “tháng nào xào tháng đó”.
- Tạo nền tảng tài chính vững chắc: Tiết kiệm và đầu tư sớm giúp tài sản tích lũy nhanh chóng nhờ sức mạnh lãi kép.
- Tự tin nắm bắt cơ hội: Khi có khoản dự phòng, bạn dễ dàng thay đổi công việc, đầu tư học tập hoặc khởi nghiệp mà không bị gánh nặng tài chính cản trở.
Nguyên tắc quản lý tài chính cho người mới đi làm
Để tránh tình trạng “cháy ví” và xây dựng nền tảng tài chính vững chắc, người mới đi làm cần áp dụng những nguyên tắc quản lý tiền bạc đơn giản nhưng hiệu quả. Dưới đây là ba phương pháp phổ biến và dễ thực hiện:
Quy tắc 50/30/20
Quy tắc 50/30/20 là công thức kinh điển giúp phân bổ thu nhập hàng tháng hợp lý:
- 50% cho nhu cầu thiết yếu: Tiền nhà, ăn uống, đi lại, điện nước, bảo hiểm…
- 30% cho mong muốn cá nhân: Mua sắm, du lịch, giải trí, gặp gỡ bạn bè.
- 20% cho tiết kiệm và đầu tư: Tạo quỹ dự phòng khẩn cấp, gửi tiết kiệm hoặc đầu tư dài hạn.
Cách này vừa đảm bảo duy trì cuộc sống thoải mái, vừa giúp tích lũy dần cho tương lai.
Nguyên tắc 6 chiếc lọ (6 Jars)
Được nhiều chuyên gia tài chính khuyên dùng, nguyên tắc này chia thu nhập thành 6 phần với các mục tiêu cụ thể:
- 55% – Chi tiêu cần thiết: Sinh hoạt phí cơ bản.
- 10% – Giáo dục: Học tập, phát triển kỹ năng.
- 10% – Giải trí: Mua sắm, ăn uống, du lịch để cân bằng cuộc sống.
- 10% – Tiết kiệm dài hạn: Cho các mục tiêu lớn như mua nhà, mua xe.
- 10% – Đầu tư: Sinh lời, tạo thêm nguồn thu nhập thụ động.
- 5% – Chia sẻ: Từ thiện hoặc hỗ trợ gia đình, bạn bè.
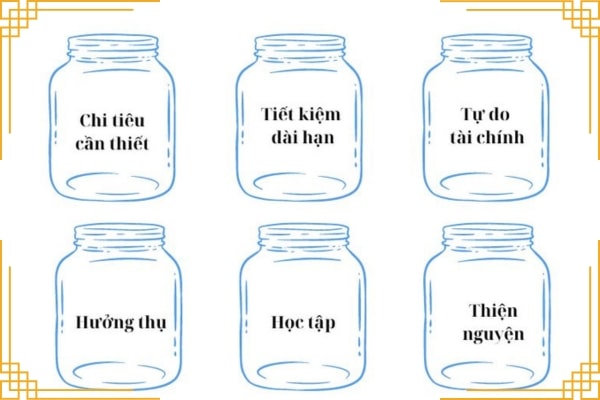
Nguyên tắc này giúp bạn không chỉ biết tiết kiệm mà còn biết sống cân bằng và hướng đến phát triển lâu dài.
Lập ngân sách cá nhân hàng tháng
Ngoài việc áp dụng quy tắc, người mới đi làm cần lập ngân sách cá nhân để kiểm soát dòng tiền hiệu quả:
- Ghi lại toàn bộ thu nhập và chi tiêu trong tháng.
- Ưu tiên các khoản chi cố định trước (tiền thuê nhà, ăn uống, hóa đơn).
- Hạn chế chi tiêu bốc đồng bằng cách đặt giới hạn cho các khoản “mong muốn”.
- Định kỳ xem lại ngân sách để điều chỉnh theo mục tiêu mới hoặc khi thu nhập thay đổi.
Một ngân sách rõ ràng sẽ giúp bạn tránh tiêu quá tay, đồng thời tạo động lực để duy trì thói quen tài chính lành mạnh ngay từ những năm đầu đi làm.
Bí quyết chi tiêu thông minh để không “cháy ví”
Khi mới đi làm, việc quản lý đồng tiền chưa quen dễ khiến bạn nhanh chóng rơi vào cảnh “vừa nhận lương đã hết tiền”. Để kiểm soát tốt tài chính cá nhân, bạn có thể áp dụng những bí quyết chi tiêu sau:
Lên kế hoạch chi tiêu ngay khi nhận lương
Ngay sau khi có lương, hãy chia thu nhập thành các phần rõ ràng cho chi tiêu thiết yếu – tiết kiệm – đầu tư – giải trí. Việc lên kế hoạch trước giúp bạn biết chính xác mình được phép chi bao nhiêu cho từng hạng mục, tránh tình trạng tiêu hết rồi mới nghĩ đến tiết kiệm.
Ưu tiên nhu cầu thiết yếu trước mong muốn
Các khoản bắt buộc như tiền thuê nhà, ăn uống, hóa đơn điện nước, bảo hiểm nên được thanh toán trước. Sau đó mới đến những khoản “mong muốn” như mua sắm, du lịch, cà phê cùng bạn bè. Việc phân biệt nhu cầu và mong muốn rõ ràng sẽ giúp bạn kiểm soát chi tiêu tốt hơn.
Hạn chế nợ tín dụng và vay tiêu dùng
Thẻ tín dụng mang lại nhiều tiện ích, nhưng nếu không quản lý tốt, bạn dễ rơi vào vòng xoáy nợ nần do lãi suất cao. Tốt nhất chỉ dùng tín dụng khi thật sự cần thiết và luôn trả đúng hạn. Tránh vay tiêu dùng cho những khoản mua sắm không cần thiết, vì điều này có thể “ăn mòn” thu nhập hàng tháng của bạn.
Mẹo tiết kiệm nhỏ nhưng hiệu quả
- Ăn uống tại nhà: Vừa tiết kiệm, vừa đảm bảo sức khỏe.
- Săn khuyến mãi, mã giảm giá: Tận dụng các chương trình ưu đãi để mua sắm thông minh.
- Dùng app quản lý chi tiêu: Giúp bạn theo dõi dòng tiền và cảnh báo khi chi tiêu vượt kế hoạch.
Những thói quen nhỏ này nếu duy trì đều đặn sẽ giúp bạn tiết kiệm được một khoản đáng kể, đồng thời hình thành lối sống tài chính kỷ luật và bền vững.
Xây dựng quỹ tiết kiệm và đầu tư sớm
Một trong những bước quan trọng để đạt tự do tài chính là bắt đầu tiết kiệm và đầu tư ngay từ những năm đầu đi làm. Điều này không chỉ giúp bạn phòng tránh rủi ro mà còn tạo nền tảng vững chắc cho tương lai.
Quỹ khẩn cấp – “tấm đệm an toàn”
Mỗi người nên có một quỹ khẩn cấp đủ để trang trải chi phí sinh hoạt trong 3–6 tháng. Quỹ này giúp bạn duy trì cuộc sống khi gặp biến cố như mất việc, tai nạn hoặc chi phí y tế bất ngờ. Để dễ kiểm soát, hãy gửi khoản này vào một tài khoản riêng biệt, tách khỏi tiền chi tiêu hàng ngày.
Mở tài khoản tiết kiệm định kỳ
Tài khoản tiết kiệm định kỳ là cách đơn giản và an toàn để tích lũy. Bạn có thể gửi hàng tháng một khoản cố định từ lương, vừa tạo kỷ luật tài chính, vừa hưởng lãi suất ổn định. Đây là lựa chọn phù hợp cho những mục tiêu ngắn hạn như mua xe, đi du lịch hoặc học thêm kỹ năng mới.
Làm quen với đầu tư sớm
Sau khi đã có quỹ dự phòng và tiết kiệm cơ bản, bạn có thể bắt đầu tìm hiểu các kênh đầu tư:
- Chứng chỉ quỹ: An toàn, phù hợp với người mới, được quản lý bởi chuyên gia.
- Bảo hiểm nhân thọ: Vừa bảo vệ rủi ro, vừa tích lũy dài hạn.
- Cổ phiếu cơ bản: Tìm hiểu và đầu tư vào các doanh nghiệp uy tín, tiềm năng phát triển.
Đầu tư sớm giúp bạn tận dụng sức mạnh của lãi kép, biến số tiền nhỏ tích lũy hôm nay thành tài sản lớn trong tương lai.
Công cụ và app hỗ trợ quản lý tài chính cá nhân
Trong thời đại số, việc quản lý tài chính cá nhân trở nên đơn giản hơn rất nhiều nhờ sự hỗ trợ của các ứng dụng và công cụ ghi chép. Người mới đi làm có thể tận dụng để theo dõi thu chi, kiểm soát ngân sách và duy trì kỷ luật tài chính hiệu quả hơn.
Các app quản lý tài chính phổ biến
- Money Lover: Ứng dụng được nhiều bạn trẻ sử dụng, cho phép ghi chép chi tiêu, phân loại khoản thu – chi và thiết lập ngân sách hàng tháng.
- Sổ Thu Chi MISA: Giao diện thân thiện, dễ dùng, phù hợp với người Việt. App hỗ trợ báo cáo trực quan giúp bạn nhìn rõ bức tranh tài chính.
- PocketGuard: Phù hợp cho người có thu nhập bằng ngoại tệ, giúp tự động tính toán khoản chi cần thiết và số tiền còn lại để tiết kiệm hoặc đầu tư.
Sử dụng Excel/Google Sheet để theo dõi chi tiêu
Nếu không muốn dùng ứng dụng, bạn có thể tự lập bảng tính Excel hoặc Google Sheet. Chỉ cần tạo các cột: ngày, khoản thu/chi, số tiền và loại chi tiêu (ăn uống, đi lại, giải trí…), sau đó cập nhật thường xuyên. Ưu điểm của cách này là tính linh hoạt cao, dễ tùy chỉnh theo nhu cầu cá nhân.
Lợi ích của việc ghi chép chi tiêu mỗi ngày
- Biết chính xác tiền đi đâu: Tránh cảm giác “không hiểu sao lại hết tiền nhanh”.
- Hình thành thói quen chi tiêu có kế hoạch: Giúp bạn cân nhắc trước khi mua sắm.
- Đánh giá và điều chỉnh ngân sách: Dễ dàng cắt giảm khoản chi không cần thiết, từ đó tối ưu tiết kiệm và tăng đầu tư.
Chỉ cần duy trì thói quen ghi chép và sử dụng công cụ hỗ trợ, bạn sẽ nhanh chóng xây dựng được nền tảng tài chính lành mạnh, kỷ luật và bền vững.
Sai lầm tài chính người mới đi làm thường gặp
Bước vào giai đoạn đi làm, nhiều bạn trẻ háo hức với nguồn thu nhập đầu tiên và mong muốn tận hưởng cuộc sống. Tuy nhiên, chính sự thiếu kinh nghiệm trong quản lý tiền bạc dễ dẫn đến những sai lầm tài chính nghiêm trọng. Dưới đây là những “cạm bẫy” phổ biến mà người mới đi làm cần tránh:
Chi tiêu vượt thu nhập
Một trong những sai lầm lớn nhất là tiêu nhiều hơn số tiền mình kiếm được. Tâm lý “có bao nhiêu xài bấy nhiêu” khiến bạn không có khoản tiết kiệm nào, thậm chí phải vay mượn để bù đắp chi phí. Lâu dài, điều này sẽ tạo áp lực tài chính và làm bạn mất khả năng chủ động trước những rủi ro bất ngờ.
Không có quỹ dự phòng
Nhiều người chỉ tập trung vào chi tiêu và mua sắm mà quên đi việc lập quỹ dự phòng khẩn cấp. Khi gặp sự cố như mất việc, tai nạn hay chi phí y tế cao, họ dễ rơi vào cảnh khủng hoảng tài chính. Đây là lý do vì sao quỹ dự phòng 3–6 tháng chi phí sinh hoạt là bước nền quan trọng mà ai cũng nên xây dựng.
Đầu tư theo phong trào
Người mới đi làm thường bị hấp dẫn bởi các kênh đầu tư “nóng” như chứng khoán, tiền điện tử… mà không tìm hiểu kỹ. Đầu tư theo đám đông có thể dẫn đến thua lỗ nặng nề, đặc biệt khi chưa có kinh nghiệm và vốn kiến thức. Đầu tư chỉ hiệu quả khi bạn hiểu rõ sản phẩm, biết quản lý rủi ro và kiên trì theo kế hoạch.
Lạm dụng thẻ tín dụng
Thẻ tín dụng giúp chi tiêu tiện lợi, nhưng nếu sử dụng không kiểm soát, bạn sẽ dễ rơi vào vòng xoáy nợ nần vì lãi suất cao. Việc chi tiêu trước – trả nợ sau có thể biến thành thói quen xấu, bào mòn thu nhập hàng tháng. Người mới đi làm chỉ nên dùng thẻ tín dụng khi chắc chắn có khả năng thanh toán đúng hạn.
Bắt đầu quản lý tài chính từ hôm nay
Quản lý tài chính cá nhân không phải là điều xa vời hay quá phức tạp. Chỉ cần bắt đầu từ những bước nhỏ như lập ngân sách hàng tháng, mở quỹ tiết kiệm khẩn cấp, kiểm soát chi tiêu và tìm hiểu đầu tư cơ bản, bạn đã có thể tạo dựng cho mình một nền tảng tài chính vững chắc.
Điều quan trọng là hãy hành động ngay từ bây giờ. Đừng chờ đến khi gặp khó khăn mới nghĩ đến việc tiết kiệm hay quản lý tiền bạc, bởi thời gian chính là “vũ khí” mạnh mẽ nhất giúp bạn tận dụng lãi kép và biến số tiền nhỏ hôm nay thành tài sản lớn trong tương lai.
Hãy nhớ rằng, quản lý tài chính tốt chính là bước đệm để đạt tự do tài chính – nơi bạn có thể chủ động theo đuổi đam mê, học tập, du lịch hay nghỉ ngơi mà không bị áp lực bởi tiền bạc. Và hành trình đó bắt đầu từ quyết định của bạn: quản lý đồng tiền ngay hôm nay.