
Freelancer là một công việc tự do, mang lại nhiều sự linh hoạt nhưng cũng đi kèm không ít rủi ro. Đặc thù lớn nhất của nghề này chính là thu nhập không ổn định, tháng cao tháng thấp, có khi còn rơi vào tình trạng “trắng tay”. Điều này khiến việc quản lý tài chính cá nhân trở nên khó khăn hơn so với người làm công ăn lương cố định, đồng thời tiềm ẩn nhiều rủi ro nếu không có kế hoạch dự phòng.
Vậy câu hỏi đặt ra là: “Làm sao để biến nguồn thu nhập bấp bênh trở nên ổn định, giúp freelancer yên tâm phát triển sự nghiệp mà vẫn vững vàng về tài chính?”
Trong bài viết này, chúng ta sẽ cùng khám phá những giải pháp cụ thể, dễ áp dụng và phù hợp với freelancer, từ cách phân bổ thu nhập, lập quỹ dự phòng đến chiến lược đầu tư thông minh, giúp bạn kiểm soát được tài chính và từng bước tạo dựng sự ổn định lâu dài.
Tại sao freelancer cần quản lý tài chính?
Freelancer là một công việc hấp dẫn vì sự tự do và linh hoạt, nhưng đi kèm theo đó là những thách thức tài chính không nhỏ. Việc hiểu rõ lý do tại sao cần quản lý tài chính sẽ giúp bạn nhìn nhận đúng tầm quan trọng của nó và xây dựng thói quen tốt ngay từ đầu.
Tính bấp bênh của thu nhập
Khác với nhân viên văn phòng có mức lương cố định hàng tháng, freelancer phụ thuộc vào số lượng dự án và khách hàng. Có tháng nhiều hợp đồng, thu nhập cao; nhưng cũng có lúc vắng việc, gần như không có dòng tiền. Sự thất thường này dễ khiến bạn khó cân đối chi tiêu nếu không có kế hoạch rõ ràng.
Rủi ro khi không quản lý
Nếu chỉ chi tiêu theo cảm tính, freelancer có thể nhanh chóng rơi vào cảnh nợ nần, không có quỹ dự phòng khi ốm đau hay gặp rủi ro. Điều này không chỉ ảnh hưởng đến cuộc sống cá nhân mà còn gây căng thẳng tinh thần, làm giảm sự sáng tạo và hiệu quả công việc.
Lợi ích khi quản lý tốt
Ngược lại, khi biết cách quản lý tài chính khoa học, bạn sẽ luôn có sự yên tâm để tập trung làm việc. Một kế hoạch chi tiêu hợp lý, cộng với việc tích lũy và đầu tư thông minh, sẽ giúp freelancer nâng cao năng suất, giảm áp lực tiền bạc và hướng tới những mục tiêu dài hạn như mua nhà, đầu tư học tập hay nghỉ hưu an nhàn.
Bước 1: Ghi nhận và phân loại thu nhập – chi tiêu
Để quản lý tài chính hiệu quả, freelancer cần bắt đầu từ việc theo dõi và phân loại rõ ràng dòng tiền của mình. Đây là bước nền tảng giúp bạn hiểu chính xác tiền đến từ đâu, đi về đâu và từ đó có kế hoạch tối ưu hơn.
Sử dụng công cụ hỗ trợ quản lý
Bạn có thể dùng các ứng dụng thông minh như Money Lover, Sổ Thu Chi, Notion hoặc bảng tính Excel/Google Sheets để ghi chép lại toàn bộ thu nhập và chi tiêu. Việc số hóa này không chỉ giúp tiết kiệm thời gian mà còn tạo ra báo cáo trực quan, dễ dàng phân tích.
Phân loại chi tiêu thành các nhóm
- Chi tiêu cố định: Những khoản bắt buộc phải trả hàng tháng như tiền thuê nhà, điện nước, internet.
- Chi tiêu linh hoạt: Bao gồm ăn uống, mua sắm, đi lại, giải trí… thường biến động theo thói quen.
- Đầu tư: Các khoản dành cho học tập, nâng cấp kỹ năng, mua thiết bị phục vụ công việc hoặc đầu tư tài chính.
- Tiết kiệm: Khoản tiền cần được trích ra định kỳ để xây dựng quỹ dự phòng hoặc tích lũy cho mục tiêu lớn.
Mẹo nhỏ để tạo thói quen
Hãy duy trì việc ghi chép liên tục trong ít nhất 3 tháng. Sau khoảng thời gian này, bạn sẽ nhận ra mô hình thu nhập và chi tiêu của bản thân, từ đó dễ dàng đưa ra quyết định điều chỉnh phù hợp nhằm đảm bảo cân đối và ổn định tài chính.
Bước 2: Lập ngân sách phù hợp cho freelancer
Sau khi đã ghi nhận và phân loại thu nhập – chi tiêu, bước tiếp theo để quản lý tài chính hiệu quả chính là lập ngân sách. Với đặc thù thu nhập bấp bênh của freelancer, việc phân bổ hợp lý ngay từ đầu sẽ giúp bạn luôn chủ động, tránh rơi vào tình trạng thiếu hụt.
Áp dụng quy tắc quản lý tài chính phổ biến
Bạn có thể lựa chọn một trong hai phương pháp được nhiều chuyên gia tài chính khuyên dùng:
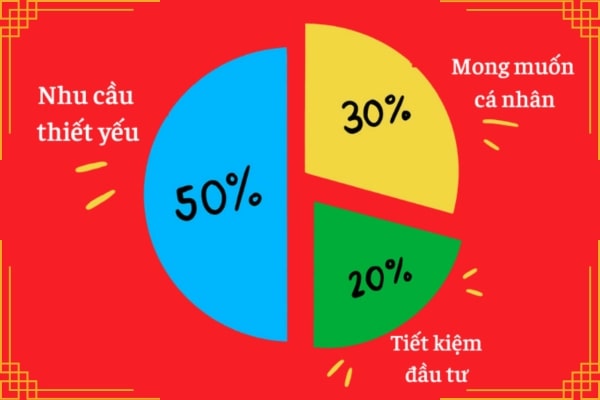
Quy tắc 50/30/20
- 50% thu nhập cho nhu cầu thiết yếu: thuê nhà, ăn uống, điện nước…
- 30% cho nhu cầu cá nhân: giải trí, du lịch, mua sắm.
- 20% cho tiết kiệm và đầu tư.
Phương pháp 6 cái lọ
- 55% cho nhu cầu thiết yếu.
- 10% cho tiết kiệm dài hạn.
- 10% cho đầu tư phát triển bản thân.
- 10% cho hưởng thụ.
- 10% cho giáo dục.
- 5% cho từ thiện.
Điều chỉnh theo tình hình thu nhập
Freelancer thường có tháng thu nhập cao và tháng thấp. Vì vậy, hãy linh hoạt điều chỉnh ngân sách:
- Khi thu nhập cao: tăng tỷ lệ tiết kiệm và đầu tư để bù đắp cho tháng khó khăn.
- Khi thu nhập thấp: ưu tiên chi trả nhu cầu thiết yếu, cắt giảm chi tiêu linh hoạt và giải trí.
Xây dựng quỹ dự phòng an toàn
Một trong những nguyên tắc quan trọng nhất là lập quỹ dự phòng ít nhất từ 3 – 6 tháng chi phí sinh hoạt cơ bản. Quỹ này sẽ giúp bạn yên tâm hơn trong những giai đoạn vắng khách hàng hoặc khi gặp rủi ro bất ngờ như bệnh tật, tai nạn hay thay đổi thị trường.
Bước 3: Tạo nguồn thu ổn định song song
Để giảm thiểu rủi ro từ thu nhập bấp bênh, freelancer cần chủ động xây dựng những nguồn thu ổn định song song. Điều này không chỉ giúp cân bằng dòng tiền mà còn mang lại sự an tâm và bền vững trong sự nghiệp.
Xây dựng khách hàng lâu dài
Một trong những cách hiệu quả nhất để ổn định thu nhập là tìm kiếm và duy trì khách hàng trung thành. Thay vì chỉ nhận các dự án ngắn hạn, hãy hướng tới việc ký hợp đồng dài hạn hoặc thỏa thuận hợp tác theo tháng/quý. Điều này sẽ đảm bảo bạn có dòng tiền đều đặn và tiết kiệm thời gian tìm kiếm khách mới liên tục.
Đa dạng hóa nguồn thu nhập
Đừng chỉ phụ thuộc vào một nguồn duy nhất. Bạn có thể kết hợp nhiều hình thức để tạo dòng tiền đa dạng, ví dụ:
- Freelance: dịch vụ chính theo chuyên môn của bạn (viết lách, thiết kế, lập trình…).
- Affiliate Marketing: hợp tác tiếp thị liên kết để có thêm thu nhập thụ động.
- Sản phẩm số: bán ebook, khóa học online, template, tài nguyên số… giúp tạo nguồn thu bền vững mà không tốn nhiều công sức duy trì.
Lập kế hoạch tài chính theo quý
Thay vì chỉ tính toán theo từng tháng, freelancer nên lập kế hoạch tài chính theo quý. Việc này giúp bạn có cái nhìn dài hạn hơn, dễ dàng phân bổ ngân sách, và giảm áp lực khi có tháng thu nhập thấp. Nhờ đó, bạn sẽ luôn duy trì sự cân bằng và chủ động trong mọi tình huống.
Bước 4: Tiết kiệm và đầu tư thông minh
Quản lý tài chính cho freelancer không chỉ dừng lại ở việc cân đối chi tiêu mà còn phải biết tích lũy và sinh lời. Tiết kiệm và đầu tư đúng cách sẽ giúp bạn có một nền tảng tài chính vững chắc, giảm phụ thuộc vào tính bấp bênh của công việc.
Ưu tiên tiết kiệm trước khi chi tiêu
Một nguyên tắc vàng là hãy trích tiền tiết kiệm ngay khi có thu nhập, thay vì đợi đến cuối tháng mới để dành phần còn lại. Bạn có thể áp dụng hình thức “trả cho mình trước tiên” bằng cách gửi ngay một phần thu nhập vào tài khoản tiết kiệm hoặc ví riêng biệt.
Chọn kênh đầu tư an toàn
Với đặc thù thu nhập không đều, freelancer nên ưu tiên các kênh đầu tư ít rủi ro, dễ quản lý và có tính thanh khoản tốt, chẳng hạn:
- Gửi tiết kiệm ngân hàng: an toàn, lãi suất ổn định, dễ rút khi cần.
- Chứng chỉ quỹ: phù hợp cho người bận rộn, ít kiến thức đầu tư, vẫn có thể sinh lời ổn định.
- Bảo hiểm nhân thọ hoặc sức khỏe: vừa bảo vệ tài chính trước rủi ro, vừa là hình thức tích lũy lâu dài.
Tránh đầu tư quá mạo hiểm
Khi chưa có quỹ dự phòng tối thiểu 3–6 tháng chi phí sinh hoạt, tuyệt đối không nên mạo hiểm với các kênh đầu tư biến động mạnh như chứng khoán ngắn hạn, crypto hay bất động sản đòn bẩy. Điều quan trọng nhất là giữ an toàn dòng tiền, đảm bảo bạn luôn có phương án xoay sở trong giai đoạn khó khăn.
Công cụ & tài nguyên hỗ trợ freelancer quản lý tài chính
Quản lý tài chính sẽ trở nên dễ dàng hơn rất nhiều nếu freelancer biết tận dụng công cụ công nghệ và tài nguyên học tập phù hợp. Đây là cách vừa tiết kiệm thời gian, vừa giúp bạn rèn luyện tư duy tài chính lâu dài.
Top ứng dụng quản lý tài chính cá nhân
- Money Lover: Ứng dụng phổ biến tại Việt Nam, dễ dùng, có chức năng phân loại chi tiêu chi tiết.
- Sổ Thu Chi Misa: Giao diện đơn giản, phù hợp cho người mới bắt đầu.
- Notion: Linh hoạt, có thể tự thiết kế hệ thống quản lý tài chính theo nhu cầu cá nhân.
- YNAB (You Need A Budget): Phù hợp cho những ai muốn kiểm soát chi tiêu chặt chẽ theo ngân sách.
- Excel/Google Sheets: Truyền thống nhưng mạnh mẽ, thích hợp cho người thích tùy chỉnh.
Sách hay nên đọc
- “Cha giàu cha nghèo” (Robert Kiyosaki): Giúp thay đổi tư duy về tiền bạc và cách xây dựng tài sản.
- “I Will Teach You to Be Rich” (Ramit Sethi): Cung cấp chiến lược quản lý tài chính cá nhân thực tế và dễ áp dụng.
Podcast & khóa học tài chính
- Podcast: “The Dave Ramsey Show”, “The Financial Independence Podcast” – chia sẻ kinh nghiệm từ các chuyên gia và cá nhân tự do tài chính.
- Khóa học online: Coursera, Udemy, hoặc các nền tảng đào tạo tài chính trong nước với nội dung về quản lý chi tiêu, lập ngân sách và đầu tư cơ bản.
Việc kết hợp công cụ, sách và khóa học sẽ giúp freelancer không chỉ quản lý tài chính tốt hơn mà còn nâng cao kiến thức lâu dài, từ đó tự tin hơn trong sự nghiệp tự do.
Kết luận
Quản lý tài chính cá nhân là chìa khóa sống còn đối với freelancer – những người có thu nhập linh hoạt nhưng cũng đầy rủi ro. Bằng cách đi từng bước: ghi nhận thu nhập – chi tiêu, lập ngân sách hợp lý, tạo nguồn thu ổn định, tiết kiệm – đầu tư thông minh và tận dụng các công cụ hỗ trợ, bạn hoàn toàn có thể biến dòng tiền bấp bênh trở nên ổn định và bền vững.
Hãy nhớ rằng, tài chính vững chắc không chỉ giúp bạn yên tâm làm việc mà còn mở ra cơ hội phát triển lâu dài, hướng tới những mục tiêu lớn hơn trong cuộc sống.
👉 Nếu bạn là freelancer, hãy bắt đầu áp dụng ngay từ hôm nay để thấy sự khác biệt. Từng bước nhỏ trong quản lý tài chính sẽ tạo nên tự do và an toàn tài chính cho chính bạn trong tương lai.