
Trong cuộc sống hiện đại, quản lý tài chính cá nhân không chỉ đơn thuần là theo dõi thu nhập và chi tiêu, mà còn là chìa khóa để xây dựng sự ổn định và hướng tới tự do tài chính. Thực tế cho thấy, nhiều người thường xuyên rơi vào tình trạng “cháy túi” trước ngày nhận lương chỉ vì không có kế hoạch chi tiêu rõ ràng. Việc chi quá tay cho những nhu cầu không thật sự cần thiết, hay không ghi chép và theo dõi chi phí hằng ngày, đều khiến tài chính cá nhân trở nên mất cân bằng.
Ngược lại, khi biết cách kiểm soát chi tiêu, bạn sẽ dễ dàng nhận thấy những khoản lãng phí cần cắt giảm, từ đó tiết kiệm được nhiều hơn. Điều này không chỉ giúp giảm áp lực tài chính, tránh nợ nần, mà còn mở ra cơ hội tích lũy và đầu tư cho tương lai. Quan trọng hơn, việc quản lý tốt chi tiêu là bước khởi đầu để tiến tới mục tiêu tự do tài chính – nơi bạn có thể thoải mái lựa chọn cuộc sống mình mong muốn mà không bị ràng
Nguyên nhân bạn khó kiểm soát chi tiêu
Việc thường xuyên rơi vào tình trạng “cháy túi” hay không đạt được mục tiêu tiết kiệm thường xuất phát từ những nguyên nhân phổ biến sau:
1. Không có kế hoạch tài chính rõ ràng
Nhiều người chỉ tập trung vào việc kiếm tiền mà quên mất việc lập kế hoạch sử dụng chúng. Khi không có mục tiêu chi tiêu, khoản tiền kiếm được dễ dàng bị phân tán vào những nhu cầu không cần thiết, dẫn đến khó kiểm soát dòng tiền và mất cân đối tài chính.
2. Mua sắm theo cảm xúc
Thói quen “shopping cho vui” hoặc chi tiêu để giải tỏa căng thẳng khiến bạn dễ dàng mua sắm những món đồ không thật sự cần thiết. Điều này làm chi tiêu vượt xa dự định, gây ra tình trạng thiếu hụt ngân sách trước khi nhận lương.
3. Thiếu thói quen ghi chép và theo dõi chi tiêu
Nếu không ghi lại các khoản thu – chi hằng ngày, bạn sẽ không biết tiền của mình đã “biến mất” vào đâu. Việc thiếu thói quen này khiến bạn khó nhận diện các khoản lãng phí và cũng không thể điều chỉnh kịp thời.
4. Dùng thẻ tín dụng quá mức
Thẻ tín dụng giúp thanh toán tiện lợi, nhưng nếu lạm dụng và chi tiêu vượt khả năng chi trả, bạn dễ rơi vào vòng xoáy nợ nần và lãi suất cao. Đây là một trong những nguyên nhân hàng đầu khiến nhiều người luôn trong tình trạng áp lực tài chính.
👉 Nhận diện rõ những nguyên nhân trên là bước đầu tiên để bạn thay đổi thói quen chi tiêu, từ đó quản lý tài chính hiệu quả hơn.
7 cách kiểm soát chi tiêu mỗi ngày hiệu quả
Để tránh tình trạng “cháy túi” và xây dựng một nền tảng tài chính vững chắc, bạn có thể áp dụng 7 phương pháp dưới đây. Mỗi cách đều đơn giản nhưng mang lại hiệu quả rõ rệt khi thực hiện đều đặn.
1. Lập ngân sách chi tiêu hàng ngày/tuần/tháng
Việc phân bổ ngân sách rõ ràng giúp bạn biết được mình có thể chi bao nhiêu cho các nhu cầu thiết yếu, sinh hoạt và giải trí. Ví dụ: bạn có thu nhập 10 triệu/tháng, hãy giới hạn 3 triệu cho ăn uống, 2 triệu cho di chuyển, 1 triệu cho giải trí… Điều này giúp bạn chi tiêu trong tầm kiểm soát, tránh vượt quá khả năng tài chính.
2. Ghi chép chi tiêu bằng sổ hoặc ứng dụng quản lý tài chính
Chỉ cần một cuốn sổ nhỏ hoặc ứng dụng như Money Lover, Sổ Thu Chi, bạn có thể theo dõi toàn bộ dòng tiền của mình. Ví dụ: mỗi lần mua cà phê 40.000đ, bạn ghi lại ngay. Sau một tháng, bạn sẽ bất ngờ khi phát hiện mình đã tiêu cả triệu đồng chỉ cho cà phê.
3. Áp dụng quy tắc 50/30/20 trong quản lý tiền
Đây là quy tắc nổi tiếng được nhiều chuyên gia tài chính khuyên dùng:
- 50% thu nhập cho nhu cầu thiết yếu (nhà ở, ăn uống, đi lại).
- 30% cho mong muốn (giải trí, mua sắm).
- 20% để tiết kiệm hoặc đầu tư.
Ví dụ: nếu thu nhập 15 triệu/tháng, bạn dành 7,5 triệu cho chi phí sinh hoạt, 4,5 triệu cho sở thích, và ít nhất 3 triệu cho tiết kiệm.
4. Hạn chế dùng thẻ tín dụng cho chi tiêu nhỏ
Thanh toán bằng tiền mặt hoặc ví điện tử cho các khoản chi nhỏ giúp bạn dễ kiểm soát hơn. Ví dụ: thay vì quẹt thẻ tín dụng cho ly trà sữa 50.000đ, hãy dùng tiền mặt. Cách này giúp bạn cảm nhận rõ ràng việc “mất tiền” và hạn chế thói quen chi tiêu bừa bãi.
5. Phân biệt nhu cầu và mong muốn trước khi mua sắm
Trước khi rút ví, hãy tự hỏi: “Mình có thật sự cần món này không?” Ví dụ: một đôi giày thể thao mới khi bạn đã có 2 đôi vẫn còn dùng tốt chỉ là mong muốn, không phải nhu cầu. Học cách phân biệt sẽ giúp bạn tránh được những khoản mua sắm bốc đồng.
6. Đặt mục tiêu tiết kiệm ngắn hạn và dài hạn
Tiết kiệm mà không có mục tiêu thường dễ bị bỏ dở. Hãy đặt ra mục tiêu cụ thể như: ngắn hạn – tiết kiệm 5 triệu trong 3 tháng để mua điện thoại; dài hạn – tiết kiệm 200 triệu trong 3 năm để mua xe. Những mục tiêu này sẽ là động lực để bạn kiên trì kiểm soát chi tiêu.
7. Đánh giá và điều chỉnh kế hoạch chi tiêu hàng tuần
Cuối mỗi tuần, hãy dành 15–20 phút để xem lại: bạn đã chi tiêu theo đúng ngân sách chưa, khoản nào vượt mức, khoản nào tiết kiệm được. Ví dụ: nếu tuần này bạn chi nhiều hơn dự kiến cho ăn uống ngoài, tuần sau hãy giảm bằng cách nấu ăn tại nhà nhiều hơn.
👉 Kiểm soát chi tiêu không phải là “thắt lưng buộc bụng”, mà là quản lý thông minh để tiền bạc phục vụ cuộc sống của bạn tốt hơn.
Công cụ hỗ trợ kiểm soát chi tiêu
Bên cạnh việc thay đổi thói quen, bạn hoàn toàn có thể tận dụng các công cụ hiện đại để quản lý chi tiêu dễ dàng và khoa học hơn. Những công cụ này giúp bạn ghi chép, theo dõi và đưa ra cảnh báo kịp thời, từ đó hỗ trợ bạn duy trì kỷ luật tài chính.
1. Ứng dụng quản lý tài chính
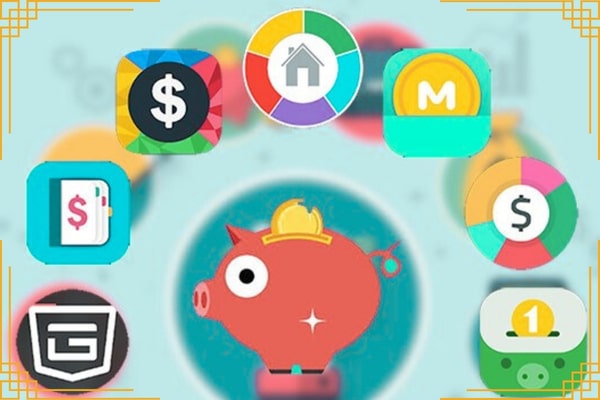
Các ứng dụng như Money Lover, Sổ Thu Chi, Misa Money Keeper được thiết kế để giúp người dùng ghi lại thu nhập, chi phí, lập kế hoạch ngân sách và theo dõi dòng tiền hằng ngày.
- Ví dụ: Money Lover cho phép bạn tạo nhiều “ví” khác nhau (ví tiền mặt, ví ngân hàng, ví tiết kiệm…), đồng thời đưa ra báo cáo chi tiêu bằng biểu đồ trực quan, giúp bạn dễ dàng nhận ra khoản nào đang chi quá nhiều.
2. File Excel mẫu quản lý chi tiêu cá nhân
Với những ai quen làm việc trên máy tính, một file Excel được thiết kế sẵn với các cột thu – chi, ngày tháng, danh mục chi tiêu sẽ là công cụ tiện lợi. Bạn chỉ cần nhập số liệu hằng ngày, cuối tháng Excel sẽ tự động tổng hợp và cho bạn cái nhìn rõ ràng về tình hình tài chính.
- Ví dụ: Bạn có thể tải về mẫu Excel quản lý chi tiêu cá nhân, sau đó tùy chỉnh theo nhu cầu: thêm mục “ăn uống”, “giải trí”, “nợ vay”… để theo dõi chính xác hơn.
3. Ví điện tử và các tính năng nhắc nhở chi tiêu
Nhiều ví điện tử như Momo, ZaloPay, ShopeePay hiện nay không chỉ hỗ trợ thanh toán nhanh chóng mà còn tích hợp tính năng lưu lịch sử giao dịch. Bạn có thể dễ dàng xem lại mình đã chi bao nhiêu cho ăn uống, mua sắm hay hóa đơn dịch vụ.
- Ví dụ: Một số ví còn có thông báo nhắc nhở khi bạn chi vượt hạn mức đã đặt ra, giúp bạn kiểm soát chi tiêu tốt hơn mà không cần ghi chép thủ công.
👉 Sử dụng các công cụ hỗ trợ không chỉ tiết kiệm thời gian mà còn giúp bạn duy trì kỷ luật tài chính, từ đó từng bước tiến gần hơn đến mục tiêu tự do tài chính.
Lợi ích lâu dài khi biết cách kiểm soát chi tiêu
Kiểm soát chi tiêu không chỉ giúp bạn cân bằng ngân sách trong ngắn hạn, mà còn mang lại những lợi ích bền vững cho cuộc sống và tài chính cá nhân về lâu dài.
1. Giảm stress tài chính
Áp lực tài chính thường đến từ việc chi tiêu mất kiểm soát, dẫn đến nợ nần hoặc không đủ tiền để trang trải những nhu cầu thiết yếu. Khi bạn quản lý tốt dòng tiền, bạn sẽ không còn cảm giác lo lắng mỗi khi đến cuối tháng hay khi phát sinh chi phí bất ngờ. Điều này giúp tinh thần thoải mái và tập trung hơn vào công việc cũng như cuộc sống cá nhân.
2. Có tiền cho những khoản quan trọng
Thay vì “cháy túi” vì những khoản chi không đáng, việc kiểm soát chi tiêu giúp bạn dành tiền cho những mục tiêu ý nghĩa và giá trị hơn. Đó có thể là chi phí học tập để nâng cao kỹ năng, một khoản đầu tư dài hạn để tăng trưởng tài sản, hay một chuyến du lịch để trải nghiệm và tận hưởng cuộc sống.
3. Tích lũy cho quỹ khẩn cấp và tương lai
Một trong những lợi ích lớn nhất của việc chi tiêu thông minh chính là khả năng xây dựng quỹ dự phòng và tích lũy tài sản. Quỹ khẩn cấp sẽ giúp bạn an tâm hơn khi gặp biến cố như ốm đau, mất việc hay sửa chữa bất ngờ. Đồng thời, khoản tích lũy lâu dài sẽ là nền tảng vững chắc để bạn đạt được mục tiêu lớn như mua nhà, nghỉ hưu an nhàn hay tự do tài chính.
👉 Có thể thấy, kiểm soát chi tiêu không chỉ là thói quen tốt trong hiện tại, mà còn là chiến lược thông minh để đảm bảo một tương lai an toàn và giàu có.
Kết luận
Kiểm soát chi tiêu hàng ngày không chỉ là một thói quen tốt, mà còn là nền tảng để bạn xây dựng sự ổn định và hướng tới tự do tài chính. Bằng cách nhận diện nguyên nhân gây thất thoát tiền bạc, áp dụng 7 phương pháp quản lý hiệu quả và tận dụng các công cụ hỗ trợ, bạn hoàn toàn có thể biến tài chính cá nhân của mình trở nên minh bạch, khoa học và bền vững hơn.
Hãy nhớ rằng, thay đổi không cần bắt đầu từ những điều quá lớn. Chỉ cần bắt đầu từ một hành động nhỏ hôm nay, như ghi chép chi tiêu hay hạn chế một lần mua sắm theo cảm xúc, bạn sẽ thấy sự khác biệt rõ rệt sau một thời gian ngắn.
👉 Bạn đã thử cách nào trong 7 cách trên? Hãy để lại bình luận chia sẻ kinh nghiệm của bạn!