
Trong cuộc sống hiện đại, không ít người có mức thu nhập khá ổn định, thậm chí cao hơn mặt bằng chung, nhưng vẫn thường xuyên rơi vào cảm giác “thiếu tiền”. Họ làm việc chăm chỉ, kiếm được nhiều, nhưng cuối tháng vẫn băn khoăn không biết tiền đã đi đâu. Đây là thực trạng phổ biến khi chúng ta chỉ tập trung vào việc tăng thu nhập mà chưa thực sự có chiến lược quản lý dòng tiền hiệu quả.
Vậy tại sao không thử tiếp cận tài chính cá nhân giống như cách một doanh nghiệp nhỏ vận hành? Khi bạn coi bản thân là “CEO” của chính tài chính đời mình, bạn sẽ bắt đầu thiết lập kế hoạch chi tiêu rõ ràng, phân bổ ngân sách hợp lý, và có chiến lược tiết kiệm – đầu tư dài hạn. Điều này không chỉ giúp kiểm soát được từng đồng ra – vào, mà còn giảm đáng kể áp lực và căng thẳng về tiền bạc.
Áp dụng tư duy quản lý tài chính như một doanh nghiệp mang lại nhiều lợi ích: từ việc tối ưu hóa dòng tiền, đảm bảo chi tiêu cân đối, đến xây dựng quỹ dự phòng và đầu tư sinh lời. Đây chính là chìa khóa để thoát khỏi vòng luẩn quẩn “kiếm nhiều nhưng vẫn thiếu”, đồng thời mở ra sự tự do và an tâm về tài chính trong tương lai.
Bước 1: Xác định Doanh Thu – Biết rõ mình kiếm bao nhiêu
Trong quản lý tài chính cá nhân, “doanh thu” chính là tổng số tiền bạn kiếm được mỗi tháng. Giống như một doanh nghiệp cần biết rõ doanh thu để lập kế hoạch hoạt động, bạn cũng cần nắm chắc nguồn thu nhập của mình để kiểm soát chi tiêu và đưa ra chiến lược tiết kiệm – đầu tư hợp lý.
Tổng hợp mọi nguồn thu nhập
Không chỉ dừng lại ở lương hàng tháng, hãy liệt kê đầy đủ tất cả nguồn thu nhập khác như:
- Thu nhập chính: tiền lương cố định từ công việc toàn thời gian.
- Thu nhập phụ: từ công việc freelance, bán hàng online, dự án cá nhân.
- Đầu tư: cổ tức chứng khoán, lợi nhuận từ bất động sản, lãi gửi tiết kiệm.
- Thu nhập thụ động: bản quyền, hoa hồng, tiền cho thuê tài sản.
Khi nhìn thấy bức tranh toàn diện về thu nhập, bạn sẽ biết được mình thật sự “kiếm” được bao nhiêu mỗi tháng, thay vì chỉ nhớ đến con số lương cố định.
Lời khuyên: Tạo file Excel hoặc Google Sheet để theo dõi
Hãy tạo một bảng tính đơn giản để ghi lại toàn bộ thu nhập theo tháng. Ưu tiên sử dụng Google Sheet để có thể cập nhật ở bất cứ đâu và dễ dàng so sánh các tháng với nhau. Việc này giúp bạn:
- Nhanh chóng biết được tổng thu nhập.
- Dễ dàng phân loại nguồn tiền.
- Chủ động điều chỉnh khi một nguồn thu giảm hoặc tăng.
👉 Đây chính là bước nền tảng để bạn bắt đầu quản lý tài chính cá nhân như một doanh nghiệp nhỏ: biết rõ doanh thu trước khi tính đến chi phí.
Bước 2: Ghi Lại Toàn Bộ Chi Phí – Kiểm soát dòng tiền ra
Nếu doanh thu là phần “tiền vào” thì chi phí chính là “tiền ra”. Một doanh nghiệp muốn tồn tại đều phải nắm rõ mọi khoản chi để cân đối lợi nhuận, và tài chính cá nhân cũng không khác gì. Việc ghi chép đầy đủ chi tiêu sẽ giúp bạn biết rõ tiền đi đâu, từ đó điều chỉnh hợp lý và tránh tình trạng “tiêu hết trước khi kịp tiết kiệm”.
Phân loại chi phí để dễ kiểm soát
- Chi phí cố định: Những khoản bắt buộc, thường xuyên và ít thay đổi, ví dụ: tiền thuê nhà, điện nước, internet, học phí, bảo hiểm. Đây là nhóm chi phí cần được ưu tiên thanh toán đầu tiên.
- Chi phí biến đổi: Các khoản linh hoạt theo lối sống, như ăn uống, mua sắm, du lịch, giải trí, cà phê với bạn bè. Đây là nhóm dễ “đội” chi phí và cần được quản lý chặt chẽ hơn.
Khi phân loại chi phí thành hai nhóm này, bạn sẽ dễ dàng nhìn thấy tỷ trọng từng loại và cân nhắc cắt giảm ở đâu khi cần thiết.
Công cụ hỗ trợ quản lý chi tiêu
Thay vì ghi chép thủ công, bạn có thể tận dụng các ứng dụng quản lý tài chính cá nhân để theo dõi và thống kê tự động:
- Money Lover: Ứng dụng phổ biến, giao diện thân thiện, dễ nhập chi tiêu hàng ngày.
- Sổ Thu Chi MISA: Phù hợp với người Việt, có báo cáo rõ ràng và tiện ích đồng bộ dữ liệu.
- Google Sheet/Excel: Nếu bạn muốn tùy chỉnh theo ý riêng, có thể tự lập bảng và theo dõi thủ công nhưng linh hoạt.
👉 Việc duy trì thói quen ghi lại toàn bộ chi phí không chỉ giúp bạn kiểm soát dòng tiền ra, mà còn tạo nền tảng để lập kế hoạch tiết kiệm, đầu tư và đạt mục tiêu tài chính lâu dài.
Bước 3: Lập “Báo Cáo Lãi/Lỗ” Cá Nhân
Trong kinh doanh, doanh nghiệp luôn phải lập báo cáo lãi/lỗ để biết tình hình hoạt động. Với tài chính cá nhân, bạn cũng nên áp dụng cách làm này để có cái nhìn chính xác về dòng tiền của mình. Chỉ cần một phép tính đơn giản:
Thu nhập – Chi tiêu = Lãi hay Lỗ
Cách thực hiện
- Tổng hợp thu nhập: từ bước 1, bạn đã có danh sách đầy đủ các nguồn tiền vào.
- Ghi lại chi phí: từ bước 2, bạn đã phân loại và ghi nhận rõ chi phí cố định và biến đổi.
- So sánh: lấy tổng thu nhập trừ đi tổng chi phí để ra kết quả cuối cùng.
- Nếu dư (lãi): chúc mừng bạn, đây chính là khoản bạn có thể dành cho tiết kiệm hoặc đầu tư.
- Nếu âm (lỗ): đây là tín hiệu cảnh báo bạn đang chi tiêu vượt quá khả năng và cần điều chỉnh ngay.
Lợi ích khi lập báo cáo lãi/lỗ cá nhân
- Hiểu rõ tình hình tài chính: biết mình đang sống trong khả năng hay vượt quá thu nhập.
- Cảnh báo sớm: phát hiện tháng nào “lỗ” để kịp thời cắt giảm chi phí hoặc tìm thêm nguồn thu.
- Ra quyết định thông minh: có cơ sở để phân bổ tiền cho tiết kiệm, đầu tư, hay kế hoạch lớn (mua nhà, du lịch, học tập).
👉 Việc lập báo cáo lãi/lỗ cá nhân hàng tháng sẽ biến bạn thành “kế toán trưởng” của chính mình, giúp quản lý tài chính minh bạch và chủ động hơn.
Bước 4: Phân Bổ Ngân Sách Theo Mục Tiêu
Sau khi đã biết rõ thu nhập, chi tiêu và kết quả lãi/lỗ hàng tháng, bước tiếp theo là phân bổ ngân sách. Đây chính là “bản kế hoạch chiến lược” để đồng tiền của bạn phục vụ mục tiêu cá nhân, thay vì bị chi tiêu ngẫu hứng chi phối.
Quy tắc 50/30/20 – Cân đối nhu cầu và tiết kiệm
Đây là phương pháp đơn giản nhưng hiệu quả, phù hợp với đa số người:
- 50% cho nhu cầu thiết yếu: tiền nhà, điện nước, ăn uống, đi lại, bảo hiểm…
- 30% cho mong muốn: mua sắm, giải trí, du lịch, trải nghiệm cá nhân.
- 20% cho tiết kiệm và đầu tư: tạo quỹ dự phòng khẩn cấp, gửi tiết kiệm, đầu tư dài hạn.
Mô hình này giúp bạn vừa đảm bảo cuộc sống hiện tại, vừa xây dựng nền tảng tài chính cho tương lai.
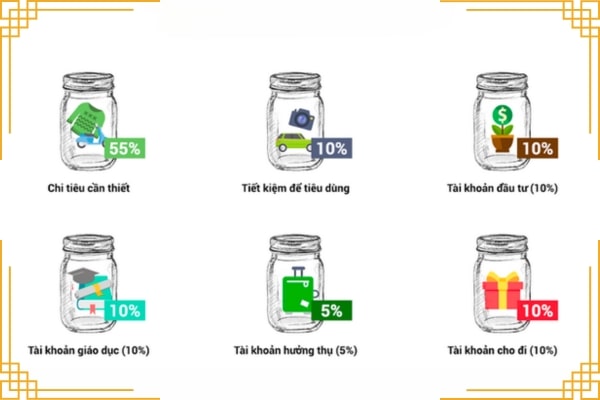
Mô hình 6 cái lọ – Đa dạng hóa mục tiêu tài chính
Được nhiều chuyên gia tài chính cá nhân khuyên dùng, phương pháp này phân bổ thu nhập thành 6 phần:
- 55% – Nhu cầu thiết yếu (nhà ở, ăn uống, sinh hoạt).
- 10% – Tự do tài chính (đầu tư, tiết kiệm để tạo thu nhập thụ động).
- 10% – Giáo dục & phát triển bản thân (học tập, kỹ năng, sách vở, khóa học).
- 10% – Giải trí & hưởng thụ (du lịch, xem phim, ăn ngoài).
- 10% – Dự phòng dài hạn (mua nhà, xe, kế hoạch lớn).
- 5% – Cho đi (từ thiện, giúp đỡ người khác, quà tặng).
Mô hình này không chỉ giúp quản lý chi tiêu khoa học, mà còn nuôi dưỡng sự cân bằng giữa hưởng thụ – phát triển – cho đi.
👉 Dù chọn mô hình nào, điểm quan trọng nhất là kiên trì áp dụng và điều chỉnh linh hoạt theo thực tế thu nhập. Đây chính là bước để biến quản lý tài chính cá nhân thành một chiến lược bền vững, giúp bạn vừa tận hưởng hiện tại, vừa hướng tới tự do tài chính trong tương lai.
Bước 5: Tái Đầu Tư Cho Bản Thân & Tăng Trưởng Tài Chính
Một doanh nghiệp muốn phát triển bền vững thì lợi nhuận không chỉ để “giữ”, mà còn phải tái đầu tư. Tài chính cá nhân cũng vậy: nếu bạn chỉ dừng ở mức tiết kiệm, tiền của bạn sẽ mất giá theo thời gian. Bí quyết để tăng trưởng tài chính là dành một phần thu nhập để phát triển bản thân và tạo thêm nguồn thu nhập mới.
Đầu tư cho bản thân – Khoản sinh lời cao nhất
- Học kỹ năng mới: ngoại ngữ, công nghệ, quản lý, kỹ năng mềm… Những kỹ năng này giúp bạn có cơ hội thăng tiến hoặc mở rộng công việc.
- Nâng cao chuyên môn: tham gia khóa học chuyên ngành, lấy chứng chỉ, học thêm nghiệp vụ để tăng giá trị nghề nghiệp.
- Phát triển sức khỏe & tinh thần: tập luyện thể thao, thiền, hoặc đầu tư vào lối sống lành mạnh. Một cơ thể khỏe mạnh chính là “tài sản” quan trọng nhất.
Tạo nguồn thu nhập mới – Đa dạng hóa tài chính
- Đầu tư thông minh: gửi tiết kiệm lãi suất cao, chứng khoán, quỹ mở, bất động sản… (tùy mức độ chấp nhận rủi ro).
- Kinh doanh nhỏ: bán hàng online, mở dịch vụ nhỏ tại nhà, hợp tác kinh doanh với bạn bè.
- Làm thêm online: freelance viết lách, thiết kế, dịch thuật, dạy học trực tuyến… Đây là cách tận dụng thời gian rảnh để gia tăng thu nhập.
👉 Khi bạn tái đầu tư cho bản thân và tìm cách mở rộng nguồn thu, tài chính cá nhân sẽ giống như một doanh nghiệp đang tăng trưởng liên tục. Đây chính là chìa khóa để đạt được sự tự do tài chính và vững vàng trước mọi biến động trong tương lai.
Kết Luận: Trở Thành “CEO” Tài Chính Của Chính Mình
Quản lý tài chính cá nhân không chỉ là ghi chép thu chi, mà là cả một chiến lược giống như vận hành một doanh nghiệp nhỏ. Bằng cách đi qua 5 bước: xác định doanh thu – kiểm soát chi phí – lập báo cáo lãi/lỗ – phân bổ ngân sách – tái đầu tư cho bản thân, bạn sẽ có cái nhìn rõ ràng về dòng tiền, biết cách sử dụng tiền thông minh hơn và từng bước xây dựng nền tảng tài chính vững chắc.
Quan trọng hơn, khi bạn trở thành “CEO” của chính mình, tiền bạc sẽ không còn là gánh nặng gây stress, mà trở thành công cụ để bạn đạt được mục tiêu: sống thoải mái hôm nay, an toàn ngày mai và tự do tài chính trong tương lai.