
Giới thiệu chung về quản lý tài chính cá nhân
Quản lý tài chính cá nhân là quá trình lập kế hoạch, kiểm soát và tối ưu hóa việc sử dụng các nguồn thu nhập và chi tiêu của mỗi người để đạt được mục tiêu tài chính trong ngắn hạn và dài hạn. Đây không chỉ là việc quản lý tiền bạc, mà còn bao gồm việc xây dựng thói quen chi tiêu hợp lý, tích lũy, đầu tư và bảo vệ tài sản.
Vì sao quản lý tài chính cá nhân lại quan trọng?
Một kế hoạch tài chính rõ ràng giúp bạn chủ động hơn trong cuộc sống. Nhờ quản lý tốt, bạn có thể:
- Đảm bảo cân đối giữa thu nhập và chi tiêu.
- Tạo quỹ dự phòng để ứng phó với những rủi ro bất ngờ.
- Tích lũy và đầu tư cho tương lai, chẳng hạn như mua nhà, giáo dục con cái, hoặc nghỉ hưu an nhàn.
- Giảm áp lực tài chính, từ đó nâng cao chất lượng cuộc sống và tinh thần.
Quản lý tài chính cá nhân không chỉ giúp bảo vệ bạn trước khó khăn mà còn mở ra cơ hội đạt được những mục tiêu lớn hơn.
Hệ quả nếu không có kế hoạch tài chính rõ ràng
Nếu không quản lý tài chính một cách khoa học, bạn dễ rơi vào tình trạng:
- Chi tiêu vượt thu nhập, dẫn đến nợ nần chồng chất.
- Không có quỹ dự phòng, gặp rủi ro thì khó xoay xở.
- Bỏ lỡ cơ hội đầu tư, làm giàu cho tương lai.
- Luôn trong trạng thái lo lắng về tiền bạc, ảnh hưởng đến cả sức khỏe và các mối quan hệ.

Tổng quan về quy tắc 50/20/30
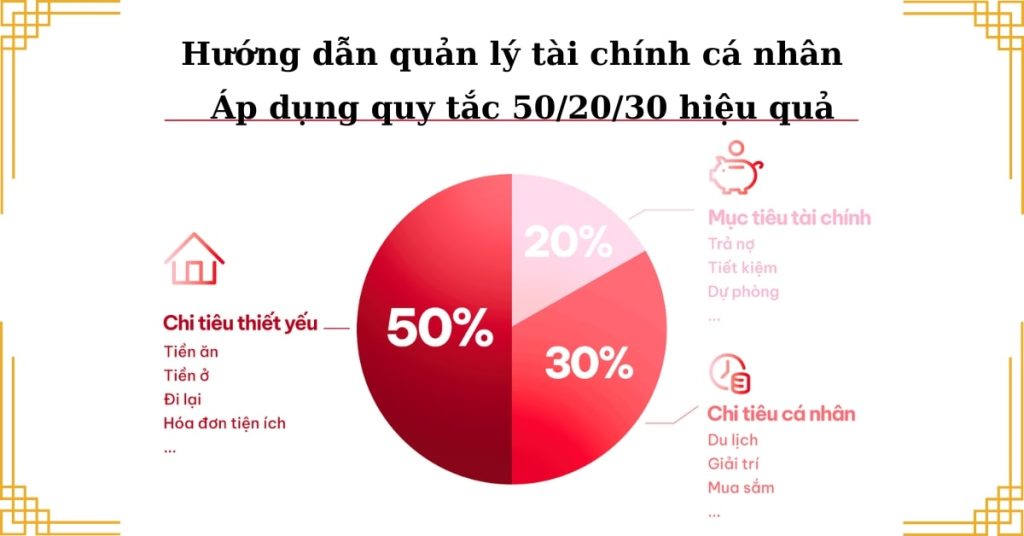
Quy tắc 50/20/30 là khung phân bổ thu nhập sau thuế giúp bạn quản lý tài chính cá nhân đơn giản mà hiệu quả: 50% cho nhu cầu thiết yếu, 20% cho tiết kiệm và đầu tư, 30% cho chi tiêu cá nhân. Mục tiêu của quy tắc là tạo kỷ luật tiền bạc, bảo vệ bạn trước rủi ro và vẫn giữ không gian “chi tiêu thoải mái” để tận hưởng cuộc sống.
Nguồn gốc và ý nghĩa của quy tắc 50/20/30
Quy tắc này được phổ biến rộng rãi từ đầu những năm 2000 qua các tài liệu về tài chính cá nhân, nhấn mạnh phương pháp “trả cho mình trước” và tiêu dùng có chủ đích. Ý nghĩa cốt lõi:
- Đơn giản hóa quyết định chi tiêu hàng ngày.
- Ưu tiên tiết kiệm dài hạn mà không hi sinh hoàn toàn nhu cầu tận hưởng.
- Tạo thói quen theo dõi tiền bạc qua ba “phong bì” rõ ràng, dễ áp dụng với mọi mức thu nhập.
Phân tích chi tiết quy tắc 50/20/30
50%: Nhu cầu thiết yếu (ăn, ở, đi lại)
- Bao gồm: tiền nhà/thuê nhà, điện–nước–Internet cơ bản, ăn uống thiết yếu, đi lại (xăng/xe công cộng), bảo hiểm bắt buộc, chi phí y tế tối thiểu, học phí bắt buộc, khoản trả nợ tối thiểu.
- Nguyên tắc: giữ tổng nhóm này ≤ 50% thu nhập sau thuế để tránh “bội chi cố định”.
- Cách tối ưu:
- Đàm phán giá thuê/so sánh nhà ở, cắt gói tiện ích không cần thiết.
- Lập thực đơn/đi chợ theo danh sách, hạn chế đồ tiện lợi giá cao.
- Chọn phương tiện công cộng/đi chung xe, bảo dưỡng xe định kỳ để tiết kiệm nhiên liệu.
20%: Tiết kiệm và đầu tư
- Bao gồm: quỹ khẩn cấp (3–6 tháng chi tiêu), tiết kiệm mục tiêu (mua nhà, học tập), đầu tư dài hạn (quỹ chỉ số/ETF, trái phiếu, kế hoạch hưu trí tự nguyện), trả thêm nợ lãi cao.
- Ưu tiên triển khai:
- Xây quỹ khẩn cấp trước để chống “sốc” tài chính.
- Tập trung trả nợ lãi cao (thẻ tín dụng/vay tiêu dùng) vì lợi suất “an toàn” cao nhất chính là giảm lãi phải trả.
- Tự động hóa chuyển tiền sau ngày nhận lương (“pay yourself first”).
- Gợi ý phân bổ trong 20%: 60% cho quỹ khẩn cấp & mục tiêu gần; 40% cho đầu tư dài hạn (tùy khẩu vị rủi ro). Khi quỹ khẩn cấp đã đủ, chuyển thêm vào đầu tư.
30%: Chi tiêu cá nhân, giải trí
- Bao gồm: ăn ngoài, cà phê, du lịch, mua sắm thời trang, sở thích, giải trí, hội nhóm, quà tặng, dịch vụ đăng ký (streaming, gym).
- Nguyên tắc: chi tiêu không cảm thấy tội lỗi miễn là trong giới hạn 30%.
- Cách kiểm soát:
- Dùng “phong bì”/hạn mức ví điện tử riêng cho nhóm 30%.
- Rà soát định kỳ các subscription; hủy dịch vụ ít sử dụng.
- Quy tắc 24 giờ trước khi mua món giá trị cao để tránh mua bốc đồng.
Cách áp dụng linh hoạt quy tắc 50/20/30
- Chi phí sinh hoạt cao: tạm chuyển sang 60/20/20 (hoặc 70/20/10) rồi tối ưu dần chi phí cố định để quay về 50/20/30.
- Thu nhập biến động: tính theo tỷ lệ và dùng mức thu nhập bình quân 3–6 tháng để đặt hạn mức.
- Mục tiêu ngắn hạn cấp bách: tạm “mượn” từ 30% sang 20% để tăng tốc tiết kiệm, sau đó cân bằng lại.
- Theo dõi & cải tiến: mỗi tháng đối chiếu chi tiêu thực tế với tỉ lệ mục tiêu; điều chỉnh 1–2 mục thay vì thay đổi toàn bộ.
Cách áp dụng quy tắc 50/20/30 vào thực tế
Quy tắc 50/20/30 là công cụ quản lý tài chính cá nhân đơn giản nhưng rất hiệu quả. Tuy nhiên, để biến nó thành thói quen thực tế, bạn cần đi theo từng bước cụ thể và điều chỉnh linh hoạt theo hoàn cảnh sống.
1. Xác định thu nhập ròng hàng tháng
- Thu nhập ròng là số tiền bạn thực sự nhận được sau khi đã trừ thuế, bảo hiểm và các khoản khấu trừ bắt buộc.
- Ví dụ: nếu lương của bạn là 20 triệu đồng/tháng, sau khi trừ thuế và bảo hiểm còn lại 18 triệu đồng thì 18 triệu chính là thu nhập ròng để áp dụng quy tắc.
- Lưu ý: nếu bạn có thêm thu nhập phụ (freelance, kinh doanh online, hoa hồng…) thì cũng cần cộng vào để có cái nhìn đầy đủ và chính xác.
2. Lập bảng phân bổ theo quy tắc 50/20/30
Sau khi có con số thu nhập ròng, bạn tiến hành phân bổ theo tỉ lệ:
- 50% cho nhu cầu thiết yếu:
- Ăn uống, nhà ở, đi lại, điện nước, bảo hiểm bắt buộc, trả nợ tối thiểu.
- Ví dụ: với 18 triệu, bạn dành 9 triệu cho nhóm chi phí này.
- 20% cho tiết kiệm và đầu tư:
- Tạo quỹ khẩn cấp, gửi tiết kiệm, trả nợ lãi cao, đầu tư dài hạn (cổ phiếu, quỹ mở, bảo hiểm hưu trí).
- Ví dụ: dành 3,6 triệu/tháng để tích lũy và sinh lời cho tương lai.
- 30% cho chi tiêu cá nhân và giải trí:
- Ăn ngoài, mua sắm, du lịch, sở thích, giải trí.
- Ví dụ: bạn có thể chi 5,4 triệu/tháng cho các hoạt động nâng cao chất lượng cuộc sống.
👉 Bạn có thể lập bảng đơn giản trên Excel, Google Sheets hoặc dùng ứng dụng quản lý chi tiêu để dễ theo dõi.
3. Điều chỉnh linh hoạt theo từng giai đoạn cuộc sống
Không phải lúc nào tỷ lệ 50/20/30 cũng phù hợp hoàn hảo. Bạn cần điều chỉnh để phù hợp với mục tiêu và hoàn cảnh:
- Người mới đi làm: chi phí sinh hoạt có thể cao so với thu nhập, tạm áp dụng 60/20/20, sau đó tối ưu dần.
- Người đang trả nợ nhiều: ưu tiên trả nợ, có thể điều chỉnh thành 40/40/20 (40% nhu cầu thiết yếu, 40% trả nợ & tiết kiệm, 20% giải trí).
- Người có thu nhập cao: có thể nâng tỷ lệ tiết kiệm và đầu tư lên 30–40% để tăng tốc đạt tự do tài chính.
- Gia đình có con nhỏ: giai đoạn này nhu cầu thiết yếu (học phí, y tế, sinh hoạt) thường tăng, nhưng vẫn cần duy trì tối thiểu 15–20% cho tiết kiệm.
Ưu điểm và hạn chế của quy tắc 50/20/30
Quy tắc 50/20/30 được nhiều chuyên gia tài chính cá nhân khuyên áp dụng bởi tính đơn giản, dễ nhớ và mang lại hiệu quả cao trong việc quản lý thu nhập. Tuy nhiên, cũng giống như bất kỳ phương pháp nào, quy tắc này có cả ưu điểm lẫn hạn chế cần cân nhắc trước khi áp dụng.
Ưu điểm của quy tắc 50/20/30
- Dễ áp dụng: Chỉ cần chia thu nhập ròng thành ba nhóm lớn (thiết yếu – tiết kiệm/đầu tư – giải trí), bạn đã có khung quản lý tài chính rõ ràng mà không cần quá nhiều kiến thức chuyên sâu.
- Tạo sự cân bằng: Vừa đảm bảo nhu cầu thiết yếu, vừa duy trì khoản tiết kiệm cho tương lai, đồng thời vẫn cho phép tận hưởng cuộc sống. Điều này giúp tránh cực đoan “thắt lưng buộc bụng” hoặc chi tiêu quá đà.
- Khuyến khích tiết kiệm: Ngay từ đầu, 20% thu nhập được dành cho tiết kiệm và đầu tư. Đây là cách xây dựng thói quen “trả cho mình trước” – nền tảng quan trọng để đạt tự do tài chính.
- Linh hoạt điều chỉnh: Quy tắc không cứng nhắc. Bạn có thể tạm thay đổi tỷ lệ (60/20/20 hoặc 40/40/20) tùy theo giai đoạn cuộc sống hay mục tiêu tài chính.
Hạn chế của quy tắc 50/20/30
- Không phù hợp với mọi mức thu nhập:
- Người có thu nhập thấp thường khó giữ chi phí thiết yếu trong mức 50%, vì nhà ở, thực phẩm và đi lại đã chiếm phần lớn.
- Ngược lại, người có thu nhập cao có thể thấy tỷ lệ 30% cho giải trí quá lớn và muốn dồn thêm vào tiết kiệm/đầu tư.
- Không tính đến yếu tố cá nhân đặc thù: Mỗi người có mục tiêu khác nhau (mua nhà, trả nợ, nuôi con, nghỉ hưu sớm). Do đó, một tỷ lệ “chuẩn” đôi khi không phản ánh đúng nhu cầu thực tế.
- Dễ bị bỏ qua chi phí phát sinh: Nếu không theo dõi chi tiết, một số khoản như bảo hiểm, chăm sóc sức khỏe hoặc các nghĩa vụ tài chính khác có thể bị xếp sai nhóm, làm lệch kế hoạch.

Mẹo quản lý tài chính cá nhân hiệu quả hơn
Quản lý tài chính cá nhân không chỉ dừng lại ở việc áp dụng các quy tắc như 50/20/30, mà còn cần những thói quen và công cụ hỗ trợ để duy trì kỷ luật lâu dài. Dưới đây là một số mẹo giúp bạn kiểm soát tiền bạc thông minh và hiệu quả hơn.
1. Ghi chép chi tiêu bằng ứng dụng quản lý tài chính
- Việc ghi chép chi tiêu hằng ngày giúp bạn nắm rõ “dòng tiền ra vào” và phát hiện các khoản chi không cần thiết.
- Các ứng dụng phổ biến như Money Lover, Sổ Thu Chi, Money Manager… có thể tự động phân loại chi phí, xuất báo cáo chi tiết theo ngày, tuần, tháng.
- Khi có dữ liệu rõ ràng, bạn dễ dàng so sánh thực tế với kế hoạch và điều chỉnh kịp thời.
2. Ưu tiên trả nợ trước khi đầu tư
- Nợ lãi suất cao (thẻ tín dụng, vay tiêu dùng) sẽ “ăn mòn” tài chính nhanh hơn bất kỳ khoản đầu tư nào có thể sinh lời.
- Nguyên tắc: trả hết nợ xấu trước, sau đó mới bắt đầu đầu tư để tránh rủi ro “lãi vay > lãi đầu tư”.
- Với các khoản vay dài hạn như vay mua nhà, bạn vẫn có thể đầu tư song song nhưng cần cân đối sao cho tỷ lệ nợ/tổng thu nhập không vượt ngưỡng an toàn.
3. Tạo quỹ dự phòng khẩn cấp
- Quỹ dự phòng là “tấm khiên” bảo vệ bạn khỏi rủi ro bất ngờ như mất việc, ốm đau, tai nạn hay sửa chữa đột xuất.
- Nên tích lũy quỹ bằng 3–6 tháng chi phí sinh hoạt cơ bản và gửi vào tài khoản tiết kiệm linh hoạt hoặc ví điện tử có lãi.
- Ưu tiên hoàn thiện quỹ này trước khi mở rộng đầu tư rủi ro.
4. Tối ưu chi tiêu theo phong cách sống tối giản
- Lối sống tối giản không có nghĩa là khắt khe hay từ bỏ mọi thú vui, mà là chi tiêu có chọn lọc, ưu tiên giá trị thay vì số lượng.
- Thay vì chạy theo xu hướng mua sắm, hãy đầu tư cho những sản phẩm/dịch vụ thật sự phục vụ nhu cầu và mang lại niềm vui lâu dài.
- Áp dụng nguyên tắc “mua ít nhưng chất lượng” sẽ giúp bạn vừa tiết kiệm, vừa hạn chế lãng phí.
So sánh quy tắc 50/20/30 với các phương pháp khác
Trong quản lý tài chính cá nhân, quy tắc 50/20/30 không phải là lựa chọn duy nhất. Nhiều phương pháp khác cũng được áp dụng tùy vào thói quen, văn hóa và mục tiêu của mỗi người. Dưới đây là sự so sánh nổi bật với phương pháp 70/20/10 và Kakeibo của Nhật Bản.
1. Phương pháp 70/20/10
- Cách phân bổ:
- 70% thu nhập dành cho chi tiêu hằng ngày và nhu cầu thiết yếu.
- 20% để tiết kiệm, đầu tư hoặc trả nợ.
- 10% cho từ thiện hoặc phát triển bản thân (học tập, kỹ năng).
- Ưu điểm:
- Đơn giản, dễ nhớ, phù hợp với người có chi phí sinh hoạt cao.
- Tạo thói quen chia sẻ và đầu tư cho tri thức.
- Nhược điểm:
- Tỷ lệ tiết kiệm chỉ 20% có thể chậm đạt mục tiêu tài chính dài hạn.
- 70% cho chi tiêu dễ khiến nhiều người “nới tay” và thiếu kỷ luật.
2. Phương pháp Kakeibo (Nhật Bản)
- Nguyên tắc: Ghi chép chi tiêu hằng ngày bằng tay (hoặc sổ riêng) và chia thành 4 nhóm:
- Nhu cầu thiết yếu.
- Mong muốn (giải trí, mua sắm).
- Văn hóa/giáo dục.
- Tiết kiệm.
- Ưu điểm:
- Rèn luyện ý thức chi tiêu thông qua việc viết tay và suy ngẫm.
- Giúp bạn nhận diện thói quen lãng phí, tập trung vào điều thực sự quan trọng.
- Nhược điểm:
- Tốn thời gian ghi chép, dễ bỏ cuộc nếu không kiên trì.
- Ít phù hợp với người bận rộn hoặc thích công nghệ tự động.
3. So sánh với quy tắc 50/20/30
- Quy tắc 50/20/30: Cân bằng giữa chi tiêu – tiết kiệm – giải trí; dễ áp dụng với công cụ công nghệ; nhưng không phù hợp với mọi mức thu nhập.
- Phương pháp 70/20/10: Đơn giản, dễ triển khai, nhưng khó tăng tốc tiết kiệm và đầu tư.
- Kakeibo: Giúp nâng cao kỷ luật, “hiểu” rõ thói quen tiêu dùng, nhưng đòi hỏi sự kiên nhẫn và thời gian duy trì.

Kết luận
Tóm tắt lợi ích của việc áp dụng quy tắc 50/20/30
Quy tắc 50/20/30 mang đến một khung quản lý tài chính cá nhân đơn giản nhưng hiệu quả. Chỉ với ba nhóm chi tiêu rõ ràng, bạn có thể:
- Kiểm soát thu chi: Tránh tình trạng chi tiêu vượt thu nhập, tạo thói quen quản lý dòng tiền.
- Duy trì tiết kiệm đều đặn: Đảm bảo ít nhất 20% thu nhập luôn được dành cho tích lũy và đầu tư, giúp bạn xây dựng nền tảng tài chính vững chắc.
- Cân bằng cuộc sống: Vừa đáp ứng nhu cầu thiết yếu, vừa có quỹ cho sở thích, giải trí mà không cảm thấy gò bó.
- Dễ áp dụng và theo dõi: Không đòi hỏi kiến thức chuyên môn sâu, ai cũng có thể bắt đầu ngay từ tháng đầu tiên.
Định hướng dài hạn để đạt tự do tài chính
Áp dụng quy tắc 50/20/30 chỉ là bước khởi đầu. Để tiến xa hơn trên hành trình đạt tự do tài chính, bạn nên:
- Duy trì kỷ luật tài chính: Kiểm soát chi tiêu thường xuyên, không để thói quen mua sắm bốc đồng phá vỡ kế hoạch.
- Tăng dần tỷ lệ tiết kiệm và đầu tư: Khi thu nhập tăng, hãy ưu tiên nâng mức tiết kiệm từ 20% lên 30–40% để rút ngắn thời gian đạt mục tiêu.
- Đa dạng hóa nguồn thu nhập: Không chỉ dựa vào lương, mà còn phát triển thu nhập thụ động qua đầu tư, kinh doanh, hay kỹ năng mới.
- Xây dựng quỹ hưu trí và bảo vệ tài chính: Lập kế hoạch cho tuổi già an nhàn bằng bảo hiểm, quỹ hưu trí và chiến lược đầu tư dài hạn.
- Luôn học hỏi và cập nhật kiến thức tài chính: Hiểu rõ thị trường, sản phẩm đầu tư và cách phòng tránh rủi ro để gia tăng tài sản một cách bền vững.
👉 Lời khuyên cuối cùng: Hãy coi quy tắc 50/20/30 như một “kim chỉ nam” ban đầu. Sau khi đã quen với kỷ luật tài chính, bạn hoàn toàn có thể điều chỉnh linh hoạt để phù hợp với mục tiêu và hoàn cảnh cá nhân. Bắt đầu từ những thói quen nhỏ hôm nay chính là nền tảng để bạn tiến gần hơn tới tự do tài chính trong tương lai.