

Thẻ tín dụng ngày nay không chỉ là một phương tiện thanh toán nhanh chóng, mà còn được xem như “chiếc phao” tài chính trong những lúc cần chi tiêu gấp. Với hàng loạt ưu đãi như hoàn tiền, tích điểm, trả góp lãi suất thấp… thẻ tín dụng đã trở thành lựa chọn của rất nhiều người tiêu dùng hiện đại. Tuy nhiên, đằng sau sự tiện lợi ấy lại ẩn chứa nhiều rủi ro nếu người dùng không hiểu rõ cách quản lý chi tiêu và thanh toán đúng hạn.
Sự hấp dẫn của việc “chi trước – trả sau” khiến không ít người lạm dụng thẻ tín dụng mà quên mất rằng khoản tiền này thực chất là một khoản vay. Khi không kiểm soát tốt, chi tiêu vượt khả năng tài chính hoặc trả nợ chậm trễ, chủ thẻ rất dễ rơi vào “bẫy tín dụng”. Đây chính là vòng xoáy nợ nần, nơi lãi suất và phí phạt ngày càng chồng chất, khiến nhiều người rơi vào áp lực tài chính nặng nề, thậm chí mất khả năng chi trả.
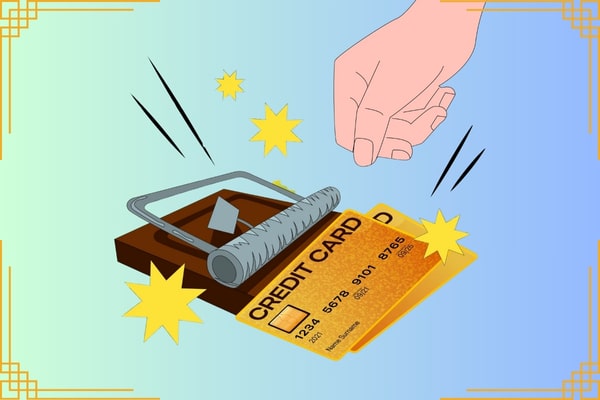
Bẫy Tín Dụng Là Gì?
Định nghĩa bẫy tín dụng
“Bẫy tín dụng” là tình trạng người sử dụng thẻ tín dụng hoặc vay tiêu dùng rơi vào vòng xoáy nợ nần do không kiểm soát được chi tiêu và khả năng trả nợ. Thực chất, thẻ tín dụng là một hình thức vay tiền ngắn hạn từ ngân hàng, nhưng nhiều người lại xem đó như “tiền sẵn có” để thoải mái chi tiêu. Khi khoản nợ không được thanh toán đúng hạn, lãi suất và phí phạt sẽ liên tục cộng dồn, biến số tiền ban đầu thành một gánh nặng khó thoát ra.
Nguyên nhân nhiều người dễ mắc phải
Có nhiều lý do khiến bẫy tín dụng trở thành vấn đề phổ biến, trong đó bao gồm:
- Tâm lý chi tiêu thoải mái: Thẻ tín dụng tạo cảm giác “không phải trả tiền ngay”, khiến nhiều người dễ vung tay quá trán.
- Thiếu kiến thức tài chính cá nhân: Không nắm rõ cách tính lãi suất, phí phạt và thời gian miễn lãi dẫn đến sai lầm trong quản lý nợ.
- Chi tiêu vượt thu nhập: Nhiều người dùng thẻ tín dụng để bù đắp khoảng trống tài chính, lâu dần dẫn đến nợ chồng nợ.
- Thói quen trả chậm hoặc trả tối thiểu: Việc chỉ thanh toán số tiền tối thiểu hàng tháng khiến dư nợ kéo dài và lãi suất tăng cao.
- Hấp dẫn từ khuyến mãi và ưu đãi: Các chương trình mua sắm, hoàn tiền, trả góp dễ khiến người dùng sa vào cám dỗ chi tiêu quá mức.
👉 Chính những nguyên nhân trên đã biến thẻ tín dụng – vốn là công cụ hỗ trợ tài chính hữu ích – trở thành “con dao hai lưỡi” nếu không được sử dụng đúng cách.
Những Rủi Ro Khi Dùng Thẻ Tín Dụng
Lãi suất cao & phí phạt
Một trong những rủi ro lớn nhất khi sử dụng thẻ tín dụng là mức lãi suất cực kỳ cao, thường dao động từ 20–30%/năm. Nếu chủ thẻ không thanh toán đủ dư nợ đúng hạn, ngân hàng sẽ tính lãi ngay trên số tiền còn nợ, cộng thêm phí phạt trả chậm. Chính vì vậy, chỉ một lần chậm thanh toán cũng có thể khiến số tiền phải trả tăng lên đáng kể, tạo áp lực tài chính lâu dài.
Thanh toán tối thiểu dẫn đến nợ chồng chất
Nhiều người chọn giải pháp trả số tiền tối thiểu hàng tháng để giảm áp lực trước mắt. Tuy nhiên, đây là con đường ngắn nhất dẫn đến nợ chồng chất, vì số dư chưa trả tiếp tục sinh lãi theo cấp số nhân. Về lâu dài, người dùng sẽ phải trả một khoản nợ khổng lồ, gấp nhiều lần so với chi tiêu ban đầu.
Chi tiêu vượt khả năng tài chính
Tâm lý “chi trước – trả sau” dễ khiến người dùng chủ quan, quẹt thẻ cho những khoản mua sắm ngoài khả năng thu nhập. Khi tổng số dư nợ vượt xa khả năng trả nợ, thẻ tín dụng từ công cụ hỗ trợ lại biến thành gánh nặng, đẩy chủ thẻ vào vòng xoáy nợ nần khó thoát ra.
Gian lận và rủi ro bảo mật
Ngoài những rủi ro đến từ thói quen chi tiêu, thẻ tín dụng còn đối mặt với nguy cơ bị gian lận tài chính như đánh cắp thông tin, giả mạo giao dịch hoặc rò rỉ dữ liệu cá nhân. Chỉ cần một sơ suất nhỏ trong việc bảo mật thông tin thẻ, người dùng có thể mất tiền trong tài khoản mà rất khó lấy lại.
👉 Điều này cho thấy thẻ tín dụng không chỉ tiềm ẩn rủi ro tài chính mà còn có thể ảnh hưởng trực tiếp đến an toàn cá nhân nếu không được quản lý chặt chẽ.
Hướng Dẫn An Toàn Khi Sử Dụng Thẻ Tín Dụng
Chi tiêu trong khả năng chi trả
Nguyên tắc vàng khi sử dụng thẻ tín dụng là chỉ chi tiêu trong phạm vi thu nhập thực tế của bản thân. Hãy coi hạn mức tín dụng như “dự phòng tài chính”, không phải số tiền để tiêu xài thoải mái. Một mẹo nhỏ là bạn nên giới hạn chi tiêu bằng thẻ tín dụng ở mức 30–40% thu nhập hàng tháng để tránh gánh nặng nợ nần.
Luôn thanh toán đúng hạn
Thanh toán dư nợ đầy đủ và đúng thời hạn không chỉ giúp bạn tránh lãi suất cao và phí phạt, mà còn cải thiện điểm tín dụng cá nhân. Tốt nhất, hãy đặt lịch nhắc nhở hoặc đăng ký chế độ tự động trích nợ để đảm bảo không bao giờ bị chậm hạn thanh toán.
Tận dụng ưu đãi một cách thông minh
Thẻ tín dụng mang lại nhiều lợi ích như hoàn tiền, tích điểm, hay trả góp 0%. Tuy nhiên, bạn nên tận dụng các ưu đãi này một cách có chọn lọc. Đừng vì ham khuyến mãi mà chi tiêu vượt nhu cầu thực tế. Sử dụng ưu đãi đúng lúc, đúng mục đích sẽ biến thẻ tín dụng thành công cụ tiết kiệm thay vì gánh nặng.
Bảo mật thông tin cá nhân
Để tránh nguy cơ gian lận và đánh cắp thông tin, bạn cần giữ kín số thẻ, CVV và mã OTP. Không chia sẻ thông tin thẻ tín dụng qua email, tin nhắn hoặc những website không uy tín. Đồng thời, nên thường xuyên theo dõi lịch sử giao dịch để kịp thời phát hiện bất thường và báo ngay cho ngân hàng khi có dấu hiệu lừa đảo.
👉 Áp dụng những nguyên tắc trên sẽ giúp bạn sử dụng thẻ tín dụng an toàn, tận hưởng lợi ích mà không lo rơi vào “bẫy tín dụng”.
Cách Tránh Bẫy Tín Dụng Hiệu Quả
Lập kế hoạch tài chính cá nhân
Một kế hoạch tài chính rõ ràng sẽ giúp bạn chủ động trong việc sử dụng thẻ tín dụng. Hãy xác định mục tiêu chi tiêu, phân bổ ngân sách hợp lý và ưu tiên những khoản cần thiết. Việc lập kế hoạch trước mỗi tháng sẽ giúp bạn kiểm soát tốt hơn dòng tiền và tránh tình trạng chi tiêu thiếu kiểm soát.
Không mở quá nhiều thẻ tín dụng
Sở hữu nhiều thẻ tín dụng có thể mang lại nhiều ưu đãi, nhưng đồng thời cũng khiến bạn khó kiểm soát chi tiêu và dễ quên thanh toán đúng hạn. Thay vì chạy theo số lượng thẻ, bạn nên chọn 1–2 thẻ phù hợp nhất với nhu cầu, từ đó vừa tận dụng được tiện ích vừa giảm thiểu rủi ro tài chính.
Theo dõi chi tiêu hàng tháng
Việc thường xuyên theo dõi sao kê và chi tiêu hàng tháng sẽ giúp bạn nắm rõ mình đã sử dụng tiền cho những mục đích gì. Đây cũng là cách để kịp thời phát hiện giao dịch bất thường và điều chỉnh thói quen chi tiêu nếu vượt quá kế hoạch. Sử dụng các ứng dụng quản lý tài chính hoặc chính công cụ của ngân hàng sẽ hỗ trợ bạn theo dõi hiệu quả hơn.
👉 Khi áp dụng đồng thời ba nguyên tắc này, bạn sẽ giảm thiểu nguy cơ rơi vào “bẫy tín dụng” và xây dựng một nền tảng tài chính cá nhân vững chắc hơn.
Kinh Nghiệm Quản Lý Thẻ Tín Dụng
Chia sẻ tips thực tế
Để sử dụng thẻ tín dụng một cách an toàn và hiệu quả, bạn có thể áp dụng một số mẹo đơn giản nhưng cực kỳ hữu ích sau:
- Dùng ứng dụng quản lý chi tiêu: Các ứng dụng như Money Lover, Sổ Thu Chi, hay chính app của ngân hàng sẽ giúp bạn theo dõi thu – chi chi tiết, từ đó kiểm soát dòng tiền tốt hơn.
- Thiết lập nhắc nhở thanh toán: Cài đặt thông báo trên điện thoại hoặc lịch làm việc để không quên ngày thanh toán. Bạn cũng có thể sử dụng tính năng tự động thanh toán toàn bộ dư nợ để tránh lãi và phí phạt.
- Giới hạn chi tiêu cá nhân: Đặt mức trần cho từng tháng (ví dụ: không vượt quá 30% thu nhập) để giữ an toàn tài chính.
- Tận dụng chương trình ưu đãi có chọn lọc: Chỉ tham gia những khuyến mãi thật sự phù hợp với nhu cầu thay vì chạy theo giảm giá nhất thời.
Câu chuyện thực tế – Bài học từ vòng xoáy nợ
Anh Nam, một nhân viên văn phòng tại TP.HCM, từng sở hữu 3 thẻ tín dụng khác nhau. Ban đầu, anh dùng thẻ để mua sắm và chi trả sinh hoạt với suy nghĩ “tháng sau trả cũng được”. Nhưng chỉ sau vài tháng, khi cộng dồn cả lãi suất và phí phạt, số nợ đã tăng gấp đôi thu nhập của anh. Điều này khiến anh phải vay thêm để trả nợ thẻ – rơi đúng vào “bẫy tín dụng”.
Sau khi nhận ra sai lầm, anh Nam bắt đầu đóng bớt thẻ, chỉ giữ lại một thẻ chính, đồng thời sử dụng ứng dụng quản lý chi tiêu để theo dõi sát sao các khoản nợ. Nhờ lập kế hoạch trả dần và tuân thủ nghiêm ngặt, anh đã thoát khỏi vòng xoáy nợ trong vòng một năm.
👉 Câu chuyện này là minh chứng rằng, chỉ cần quản lý thông minh và có kỷ luật, thẻ tín dụng sẽ trở thành công cụ hỗ trợ đắc lực thay vì gánh nặng tài chính.
Tránh Bẫy Tín Dụng Để Bảo Vệ Tài Chính Cá Nhân
Thẻ tín dụng là công cụ tài chính hữu ích, mang lại nhiều tiện ích cho cuộc sống hiện đại nếu được sử dụng đúng cách. Tuy nhiên, đằng sau sự tiện lợi ấy luôn tiềm ẩn những rủi ro, từ lãi suất cao, nợ chồng chất cho đến gian lận bảo mật. Việc hiểu rõ cơ chế hoạt động, lập kế hoạch chi tiêu hợp lý và duy trì thói quen thanh toán đúng hạn sẽ giúp bạn chủ động kiểm soát tài chính.
Hãy coi thẻ tín dụng là người bạn đồng hành thông minh, chứ không phải “chiếc bẫy” vô hình kéo bạn vào vòng xoáy nợ nần. Sử dụng thẻ một cách tỉnh táo, an toàn và có kỷ luật chính là chìa khóa để bảo vệ túi tiền, đồng thời xây dựng nền tảng tài chính vững chắc cho tương lai.