
Trong cuộc sống hiện đại, tài chính cá nhân đóng vai trò then chốt trong việc đảm bảo sự ổn định và chất lượng cuộc sống lâu dài. Việc lập kế hoạch tài chính cá nhân không chỉ đơn giản là quản lý thu nhập và chi tiêu hằng ngày, mà còn là một chiến lược giúp bạn chủ động trước mọi tình huống, từ những mục tiêu ngắn hạn đến định hướng dài hạn.
Một kế hoạch tài chính rõ ràng mang lại nhiều lợi ích thiết thực:
- Giảm áp lực tiền bạc: Khi có kế hoạch, bạn biết rõ mình đang ở đâu về mặt tài chính và cần làm gì để duy trì sự cân bằng.
- Đạt mục tiêu tài chính: Dễ dàng theo dõi tiến độ tiết kiệm cho những mục tiêu lớn như mua nhà, xe hay đầu tư giáo dục.
- Chuẩn bị cho rủi ro: Luôn có quỹ dự phòng để đối phó với những biến cố bất ngờ như bệnh tật, mất việc hay khủng hoảng kinh tế.
Trong bài viết này, chúng ta sẽ đi sâu vào 7 bước lập kế hoạch tài chính cá nhân hiệu quả, bao gồm:
- Xác định mục tiêu tài chính.
- Đánh giá tình hình tài chính hiện tại.
- Lập ngân sách chi tiêu.
- Xây dựng quỹ khẩn cấp.
- Quản lý nợ hợp lý.
- Đầu tư và gia tăng tài sản.
- Theo dõi và điều chỉnh kế hoạch thường xuyên.
Bước 1: Xác định mục tiêu tài chính cá nhân
Để lập kế hoạch tài chính cá nhân hiệu quả, việc đầu tiên và quan trọng nhất là xác định mục tiêu tài chính rõ ràng. Đây là kim chỉ nam giúp bạn định hướng cách sử dụng nguồn lực, đồng thời là động lực để duy trì kỷ luật trong chi tiêu và tiết kiệm.
Phân loại mục tiêu tài chính
- Mục tiêu ngắn hạn (dưới 1 năm): Ví dụ như tiết kiệm mua một chiếc điện thoại, chi trả cho chuyến du lịch, hoặc lập quỹ dự phòng nhỏ.
- Mục tiêu trung hạn (1 – 5 năm): Bao gồm mua xe, kết hôn, tích lũy tiền để học tập nâng cao, hoặc chuẩn bị vốn kinh doanh.
- Mục tiêu dài hạn (trên 5 năm): Thường là những kế hoạch lớn như mua nhà, chuẩn bị tài chính cho con cái, hoặc hướng đến tự do tài chính khi về hưu.
Ứng dụng nguyên tắc SMART trong tài chính
Để mục tiêu tài chính thực sự khả thi, bạn nên áp dụng nguyên tắc SMART:
- Specific (Cụ thể): Xác định chính xác bạn muốn gì, ví dụ: tiết kiệm 100 triệu để mua xe.
- Measurable (Đo lường được): Có con số rõ ràng để dễ dàng theo dõi tiến độ.
- Achievable (Khả thi): Mục tiêu phù hợp với thu nhập và năng lực tài chính hiện tại.
- Relevant (Thực tế): Đảm bảo mục tiêu gắn liền với nhu cầu và định hướng cuộc sống.
- Time-bound (Thời hạn): Đặt mốc thời gian cụ thể để tạo động lực hành động.
👉 Khi có mục tiêu rõ ràng và được xác định theo nguyên tắc SMART, bạn sẽ dễ dàng sắp xếp ưu tiên, đưa ra quyết định tài chính thông minh và từng bước đạt được sự ổn định, phát triển bền vững.
Bước 2: Đánh giá tình hình tài chính hiện tại
Sau khi đã xác định được mục tiêu, bước tiếp theo trong kế hoạch quản lý tài chính cá nhân là đánh giá tình hình tài chính hiện tại. Đây là bước quan trọng giúp bạn hiểu rõ mình đang ở đâu, từ đó có cơ sở để lên chiến lược phù hợp.
Các yếu tố cần phân tích
- Thu nhập: Ghi lại toàn bộ các nguồn thu nhập hàng tháng (lương, kinh doanh, đầu tư, thu nhập thụ động…).
- Chi tiêu: Theo dõi chi tiết các khoản chi cố định (tiền nhà, điện nước, học phí…) và chi tiêu biến đổi (ăn uống, giải trí, mua sắm…).
- Nợ phải trả: Xác định các khoản vay cá nhân, thẻ tín dụng, nợ mua nhà, nợ kinh doanh… để biết nghĩa vụ tài chính hàng tháng.
- Tài sản: Liệt kê toàn bộ tài sản hiện có như tiền mặt, sổ tiết kiệm, vàng, bất động sản, cổ phiếu, quỹ đầu tư…
Lập bảng cân đối tài chính cá nhân
Để có cái nhìn rõ ràng, bạn nên lập một bảng cân đối tài chính cá nhân, gồm hai phần chính:
- Tài sản (Assets): Những gì bạn sở hữu có giá trị quy đổi thành tiền.
- Nợ (Liabilities): Những gì bạn đang phải trả hoặc có nghĩa vụ thanh toán.
👉 Công thức cơ bản:
Tài sản ròng = Tổng tài sản – Tổng nợ
Nếu con số này dương, bạn đang ở trạng thái tài chính an toàn. Nếu âm, cần điều chỉnh ngay bằng cách giảm nợ, cắt giảm chi tiêu hoặc tăng thêm nguồn thu nhập.
Việc đánh giá tình hình tài chính hiện tại giống như soi gương: nó phản ánh trung thực thực trạng tài chính của bạn, từ đó giúp bạn biết mình có thể tiến nhanh hay cần điều chỉnh bước đi để đạt mục tiêu đã đặt ra.
Bước 3: Lập ngân sách chi tiêu hợp lý
Khi đã hiểu rõ tình hình tài chính hiện tại, bước tiếp theo là lập ngân sách chi tiêu hợp lý. Ngân sách giúp bạn kiểm soát dòng tiền, tránh tiêu xài vượt khả năng và tạo nền tảng vững chắc để thực hiện các mục tiêu tài chính.
Áp dụng quy tắc 50/30/20
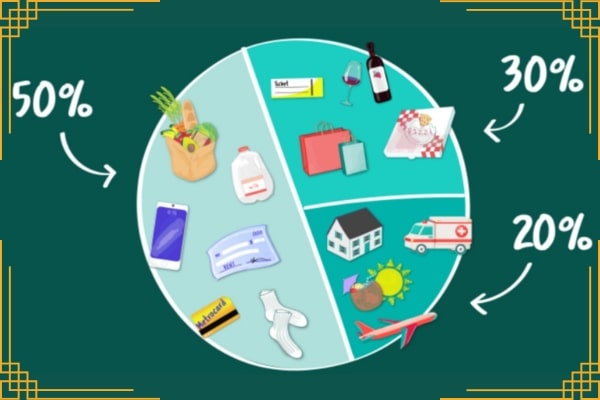
Một trong những phương pháp phổ biến và dễ áp dụng nhất là quy tắc 50/30/20:
- 50% thu nhập cho nhu cầu thiết yếu: Bao gồm nhà ở, ăn uống, đi lại, điện nước, bảo hiểm…
- 30% thu nhập cho mong muốn cá nhân: Du lịch, giải trí, mua sắm, sở thích cá nhân.
- 20% thu nhập cho tiết kiệm và đầu tư: Tạo quỹ dự phòng khẩn cấp, gửi tiết kiệm, đầu tư sinh lời, hoặc trả nợ để giảm gánh nặng tài chính.
👉 Quy tắc này không cứng nhắc, bạn có thể điều chỉnh linh hoạt theo tình hình thực tế. Ví dụ, nếu nợ nhiều, có thể tăng tỷ lệ trả nợ và giảm phần chi cho mong muốn cá nhân.
Theo dõi chi tiêu bằng ứng dụng quản lý tài chính
Để quản lý chi tiêu hiệu quả, bạn nên tận dụng các ứng dụng quản lý tài chính trên điện thoại như Money Lover, Sổ Thu Chi, hoặc các app ngân hàng tích hợp. Những công cụ này giúp:
- Ghi lại mọi khoản thu – chi một cách nhanh chóng.
- Phân loại chi tiêu theo nhóm (ăn uống, di chuyển, giải trí…).
- Thống kê và báo cáo trực quan, giúp bạn dễ dàng theo dõi thói quen chi tiêu.
Nhờ đó, bạn sẽ kiểm soát tốt hơn dòng tiền, tránh lãng phí và kịp thời điều chỉnh khi chi tiêu vượt kế hoạch.
Bước 4: Xây dựng quỹ khẩn cấp
Một kế hoạch tài chính cá nhân bền vững không thể thiếu quỹ khẩn cấp. Đây là khoản tiền dự phòng giúp bạn đối phó với những rủi ro bất ngờ như mất việc, ốm đau, tai nạn, hay chi phí đột xuất lớn.
Tại sao quỹ dự phòng quan trọng?
- Giảm căng thẳng tài chính: Khi biến cố xảy ra, bạn không cần vay mượn hoặc sử dụng nợ tín dụng với lãi suất cao.
- Đảm bảo ổn định cuộc sống: Quỹ này giúp bạn duy trì chi tiêu cơ bản, không bị xáo trộn quá nhiều khi gặp khó khăn.
- Bảo vệ mục tiêu dài hạn: Bạn không phải rút tiền từ các khoản đầu tư hoặc tiết kiệm cho mục tiêu quan trọng (mua nhà, hưu trí, giáo dục con cái).
Cách tính mức quỹ khẩn cấp hợp lý
Các chuyên gia tài chính khuyên rằng quỹ khẩn cấp nên bằng 3 – 6 tháng chi phí sinh hoạt thiết yếu.
👉 Công thức:
Quỹ khẩn cấp = Chi phí sinh hoạt hàng tháng × 3 (hoặc 6)
Ví dụ: Nếu chi phí cố định hàng tháng của bạn là 15 triệu đồng, thì quỹ khẩn cấp nên từ 45 – 90 triệu đồng.
Lưu ý khi xây dựng quỹ khẩn cấp
- Nên gửi quỹ khẩn cấp vào tài khoản tiết kiệm linh hoạt hoặc ngân hàng số để vừa an toàn, vừa dễ rút khi cần.
- Không nên đầu tư quỹ này vào những kênh rủi ro cao như chứng khoán hay bất động sản vì tính thanh khoản thấp.
- Hãy tích lũy dần theo tháng nếu chưa có đủ, coi đây là ưu tiên tài chính hàng đầu.
💡 Với một quỹ khẩn cấp vững chắc, bạn sẽ luôn an tâm trước những biến động bất ngờ và tập trung tốt hơn vào việc đạt các mục tiêu tài chính dài hạn.
Bước 5: Quản lý và giảm nợ hiệu quả
Một trong những rào cản lớn nhất khiến nhiều người khó đạt được tự do tài chính chính là gánh nặng nợ nần. Do đó, quản lý và giảm nợ hiệu quả là bước quan trọng để bạn lấy lại sự cân bằng tài chính và hướng tới tương lai an toàn hơn.
Ưu tiên trả nợ lãi suất cao
Các khoản vay có lãi suất cao, như thẻ tín dụng hay vay tiêu dùng nhanh, thường “ăn mòn” tài chính của bạn mỗi ngày. Vì vậy, hãy:
- Xác định các khoản nợ với lãi suất cao nhất.
- Ưu tiên tập trung trả dứt điểm trước, trong khi vẫn duy trì trả tối thiểu cho các khoản nợ còn lại.
- Tránh phát sinh thêm nợ mới trong quá trình trả nợ.
👉 Nguyên tắc vàng: Tổng số tiền trả nợ hàng tháng không nên vượt quá 40% thu nhập, để tránh áp lực tài chính quá lớn.
Phương pháp Snowball (Quả cầu tuyết)
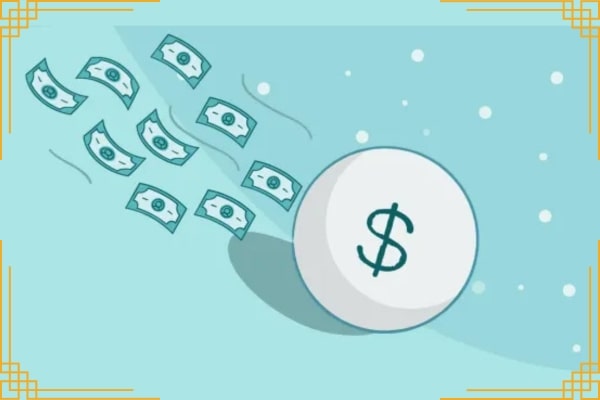
- Tập trung trả khoản nợ nhỏ nhất trước, đồng thời trả tối thiểu cho các khoản nợ khác.
- Sau khi dứt điểm nợ nhỏ, chuyển toàn bộ số tiền đó sang trả nợ kế tiếp.
- Cách này giúp tạo động lực nhanh vì bạn thấy kết quả rõ ràng từng bước.
Phương pháp Avalanche (Lở tuyết)
- Tập trung trả khoản nợ có lãi suất cao nhất trước, bất kể số tiền nợ lớn hay nhỏ.
- Các khoản nợ khác chỉ trả mức tối thiểu cho đến khi xong nợ lãi cao.
- Phương pháp này giúp tiết kiệm chi phí lãi vay nhiều hơn về lâu dài.
💡 Tùy vào tính cách và hoàn cảnh, bạn có thể chọn Snowball để duy trì động lực hoặc Avalanche để tối ưu chi phí. Điều quan trọng nhất là giữ kỷ luật trả nợ đều đặn và không để nợ chồng chất thêm.
Bước 6: Đầu tư để gia tăng tài sản
Sau khi đã xây dựng quỹ khẩn cấp và kiểm soát nợ, bước tiếp theo để hướng tới tự do tài chính chính là đầu tư để gia tăng tài sản. Đầu tư giúp tiền của bạn sinh lời thay vì chỉ “nằm yên” trong tài khoản tiết kiệm, từ đó rút ngắn thời gian đạt mục tiêu tài chính.
Lợi ích của việc đầu tư sớm
- Tận dụng sức mạnh lãi kép: Càng đầu tư sớm, tiền của bạn càng có nhiều thời gian để sinh lời.
- Bảo vệ tài sản trước lạm phát: Đầu tư giúp giá trị tài sản không bị “ăn mòn” theo thời gian.
- Tăng khả năng đạt mục tiêu lớn: Nhờ nguồn lợi nhuận từ đầu tư, bạn dễ dàng tích lũy cho những kế hoạch dài hạn như mua nhà, cho con đi học hay nghỉ hưu sớm.
Các kênh đầu tư phổ biến
- Chứng khoán: Bao gồm cổ phiếu, trái phiếu, ETF… phù hợp với người chấp nhận rủi ro để đổi lấy lợi nhuận cao.
- Quỹ mở/Quỹ đầu tư: Hình thức đầu tư gián tiếp, chuyên gia sẽ quản lý danh mục thay bạn. Đây là lựa chọn an toàn hơn cho người mới bắt đầu.
- Bất động sản: Tài sản có giá trị lớn và tiềm năng sinh lời cao trong dài hạn, nhưng cần vốn lớn và khả năng quản lý dòng tiền tốt.
💡 Dù lựa chọn kênh nào, hãy luôn nhớ nguyên tắc đa dạng hóa: không “bỏ trứng vào một giỏ”, hãy phân bổ vốn vào nhiều loại tài sản để giảm thiểu rủi ro.
Bước 7: Theo dõi và điều chỉnh kế hoạch định kỳ
Một bản kế hoạch tài chính dù chi tiết đến đâu cũng sẽ khó duy trì hiệu quả nếu bạn không theo dõi và điều chỉnh thường xuyên. Cuộc sống luôn thay đổi, do đó việc rà soát định kỳ giúp bạn đảm bảo kế hoạch vẫn phù hợp với thực tế và mục tiêu dài hạn.
Rà soát tài chính hàng tháng/quý
- Hàng tháng: Kiểm tra thu nhập, chi tiêu và mức tiết kiệm có đúng với ngân sách đã lập không. Nếu vượt chi tiêu, cần tìm nguyên nhân và điều chỉnh ngay.
- Hàng quý: Xem lại tiến độ đạt mục tiêu ngắn hạn và trung hạn, đồng thời đánh giá hiệu quả đầu tư, tình hình nợ và mức tăng trưởng tài sản ròng.
Điều chỉnh theo thay đổi cuộc sống
Kế hoạch tài chính không phải là cố định mãi mãi. Bạn cần điều chỉnh khi có những thay đổi lớn trong cuộc sống như:
- Tăng/giảm thu nhập (đổi việc, thăng chức, nghỉ việc…).
- Các sự kiện quan trọng (kết hôn, sinh con, mua nhà…).
- Biến động thị trường tài chính (lạm phát, khủng hoảng kinh tế, thay đổi lãi suất…).
👉 Việc điều chỉnh linh hoạt giúp bạn giữ vững sự cân bằng tài chính, đồng thời thích ứng tốt với các tình huống mới mà vẫn không bỏ quên mục tiêu lâu dài.
💡 Hãy coi việc theo dõi tài chính giống như “khám sức khỏe” cho ví tiền: đều đặn, liên tục và kịp thời để phát hiện vấn đề, từ đó đưa ra giải pháp phù hợp.
Câu hỏi thường gặp về lập kế hoạch tài chính cá nhân
Lập kế hoạch tài chính cá nhân bắt đầu từ đâu?
Bạn nên bắt đầu bằng việc xác định mục tiêu tài chính rõ ràng, sau đó đánh giá tình hình tài chính hiện tại (thu nhập, chi tiêu, nợ và tài sản). Khi đã có bức tranh tổng thể, bạn mới có thể lập ngân sách chi tiêu, xây dựng quỹ khẩn cấp và triển khai các bước tiếp theo.
Bao nhiêu tiền thì nên lập quỹ khẩn cấp?
Các chuyên gia tài chính khuyến nghị quỹ khẩn cấp nên tương đương 3 – 6 tháng chi phí sinh hoạt thiết yếu. Ví dụ, nếu chi phí hàng tháng của bạn là 10 triệu đồng, quỹ khẩn cấp nên dao động từ 30 – 60 triệu đồng để đảm bảo an toàn khi có rủi ro.
Người thu nhập thấp có nên đầu tư không?
Có. Ngay cả khi thu nhập chưa cao, bạn vẫn nên bắt đầu đầu tư sớm với số vốn nhỏ. Điều quan trọng là chọn kênh đầu tư an toàn, dễ tham gia như quỹ mở hoặc tiết kiệm tích lũy. Đầu tư đều đặn và lâu dài sẽ giúp bạn tận dụng sức mạnh lãi kép để gia tăng tài sản.
Kết luận
Lập kế hoạch tài chính cá nhân là hành trình dài hạn nhưng vô cùng cần thiết để đạt sự ổn định và tự do tài chính. Bài viết đã chia sẻ 7 bước quan trọng giúp bạn từng bước quản lý dòng tiền hiệu quả:
- Xác định mục tiêu tài chính rõ ràng.
- Đánh giá tình hình tài chính hiện tại.
- Lập ngân sách chi tiêu hợp lý.
- Xây dựng quỹ khẩn cấp.
- Quản lý và giảm nợ hiệu quả.
- Đầu tư để gia tăng tài sản.
- Theo dõi và điều chỉnh kế hoạch định kỳ.
Việc áp dụng đầy đủ và kỷ luật 7 bước trên không chỉ giúp bạn giảm áp lực tiền bạc, mà còn tạo nền tảng vững chắc để đạt các mục tiêu lớn và ứng phó linh hoạt trước mọi rủi ro.
💡 Hãy nhớ rằng: giá trị lâu dài của việc lập kế hoạch tài chính cá nhân không chỉ nằm ở con số, mà còn ở sự an tâm và chất lượng cuộc sống mà bạn xây dựng cho bản thân và gia đình.
👉 Hãy bắt đầu ngay hôm nay để xây dựng tương lai vững chắc cho bạn và gia đình.