
Giới thiệu về Ngân hàng CBBank
Ngân hàng TM TNHH MTV Xây dựng Việt Nam (CBBank) là một tổ chức tín dụng 100% vốn Nhà nước, hoạt động với sứ mệnh tái cấu trúc và phục vụ ổn định hệ thống ngân hàng quốc gia. Được thành lập trên cơ sở chuyển đổi từ Ngân hàng TMCP Xây dựng Việt Nam, CBBank hiện nay đã và đang nỗ lực không ngừng để xây dựng hình ảnh một ngân hàng an toàn, minh bạch và phục vụ cộng đồng một cách chuyên nghiệp. Với mạng lưới chi nhánh trải rộng khắp các tỉnh thành, cùng chiến lược phát triển dựa trên nền tảng công nghệ và quản trị hiện đại, CBBank từng bước khẳng định vị thế trong nhóm các ngân hàng bán lẻ uy tín tại Việt Nam. Đây là lựa chọn đáng tin cậy cho khách hàng cá nhân và doanh nghiệp đang tìm kiếm giải pháp tài chính ổn định, minh bạch và được bảo trợ bởi Nhà nước.

Thông tin cơ bản về Ngân hàng CBBank
| Thông tin | Chi tiết |
|---|---|
| Tên đầy đủ | Ngân hàng Thương mại Trách nhiệm hữu hạn Một thành viên Xây dựng Việt Nam |
| Tên viết tắt | CBBank |
| Tên giao dịch quốc tế | Construction Bank |
| Mã Swift/BIC | GTBAVNVX |
| Loại hình ngân hàng | Ngân hàng thương mại 100% vốn Nhà nước |
| Năm thành lập | 1989 (tiền thân là Ngân hàng TMCP Đại Tín, sau là Ngân hàng Xây dựng) |
| Trụ sở chính | 145-147-149 Hùng Vương, Phường 2, Quận 10, TP. Hồ Chí Minh |
| Giấy phép thành lập | Số 244/GP-NHNN do Ngân hàng Nhà nước Việt Nam cấp |
| Vốn điều lệ | 3.000 tỷ đồng (cập nhật đến năm gần nhất) |
| Website chính thức | https://www.cbbank.vn |
| Hotline chăm sóc khách hàng | 1900 6659 |
| Mạng lưới giao dịch | Trên 100 điểm giao dịch trên toàn quốc |
| Định hướng phát triển | An toàn, hiệu quả, bền vững và phục vụ cộng đồng |
Các sản phẩm và dịch vụ chính của Ngân hàng CBBank
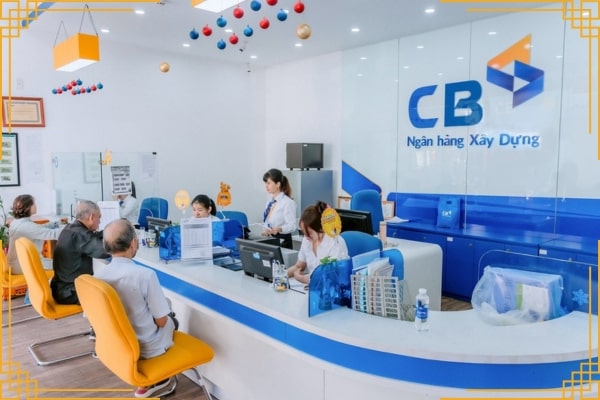
Là ngân hàng 100% vốn Nhà nước, CBBank chú trọng phát triển các sản phẩm tài chính cơ bản, an toàn và phù hợp với nhu cầu của đại đa số khách hàng cá nhân và doanh nghiệp nhỏ. Dưới đây là các nhóm dịch vụ tiêu biểu:
1. Dịch vụ tiền gửi
CBBank cung cấp nhiều loại hình gửi tiền đa dạng, linh hoạt và đảm bảo an toàn tuyệt đối cho người gửi:
- Tiền gửi tiết kiệm có kỳ hạn: Kỳ hạn linh hoạt từ 1 tuần đến 36 tháng, lãi suất cạnh tranh và ổn định.
- Tiền gửi không kỳ hạn: Phù hợp cho nhu cầu thanh khoản thường xuyên, lãi suất tính theo ngày.
- Tiết kiệm trực tuyến: Gửi tiết kiệm qua Internet Banking với lãi suất ưu đãi hơn so với tại quầy.
✅ Lợi ích nổi bật: Bảo đảm 100% bởi Nhà nước, lãi suất ổn định, quy trình gửi nhanh gọn.
2. Dịch vụ tín dụng cá nhân
Ngân hàng cung cấp các gói vay phù hợp với nhiều mục đích, hỗ trợ khách hàng cải thiện đời sống và phát triển kinh tế:
- Vay mua nhà, mua xe: Lãi suất ưu đãi, thời hạn vay linh hoạt lên đến 25 năm.
- Vay tiêu dùng tín chấp: Không cần tài sản đảm bảo, phê duyệt nhanh chóng.
- Vay cầm cố sổ tiết kiệm: Thủ tục đơn giản, giải ngân nhanh trong ngày.
✅ Lợi ích nổi bật: Quy trình xét duyệt dễ dàng, sản phẩm đơn giản, lãi suất cạnh tranh.
3. Dịch vụ tín dụng doanh nghiệp
Hướng đến nhóm khách hàng SME (doanh nghiệp nhỏ và vừa), CBBank cung cấp các sản phẩm tín dụng phù hợp với quy mô vốn và dòng tiền doanh nghiệp:
- Cho vay ngắn hạn và trung dài hạn: Hỗ trợ vốn lưu động, mở rộng sản xuất kinh doanh.
- Tài trợ thương mại: Chiết khấu chứng từ, bảo lãnh thanh toán, L/C…
- Cho vay theo hợp đồng kinh tế, dự án đầu tư.
✅ Lợi ích nổi bật: Lãi suất hợp lý, thủ tục đơn giản, linh hoạt trong tài sản đảm bảo.
4. Dịch vụ thẻ
CBBank hiện triển khai các loại thẻ phù hợp với nhu cầu thanh toán và quản lý tài chính cá nhân:
- Thẻ ATM nội địa (thẻ ghi nợ): Rút tiền, chuyển khoản, thanh toán hóa đơn trên toàn quốc.
- Thẻ trả trước định danh: Hỗ trợ thanh toán tiện lợi mà không cần tài khoản ngân hàng.
- Dịch vụ phát hành – quản lý PIN, khóa/mở thẻ qua Internet Banking.
✅ Lợi ích nổi bật: An toàn, dễ sử dụng, miễn phí nhiều loại giao dịch cơ bản.
5. Ngân hàng điện tử
CBBank đang dần chuyển mình sang ngân hàng số với các nền tảng giao dịch điện tử tiện lợi:
- Internet Banking: Giao dịch, chuyển khoản, thanh toán hóa đơn online 24/7.
- Mobile Banking (CBBank eBank): Quản lý tài khoản, chuyển tiền nhanh, định danh người dùng.
- SMS Banking: Tra cứu số dư, giao dịch qua tin nhắn nhanh chóng.
✅ Lợi ích nổi bật: Hoạt động mọi lúc mọi nơi, tăng tính tiện lợi, giảm phụ thuộc vào quầy giao dịch.
6. Dịch vụ thanh toán và chuyển tiền
CBBank cung cấp đầy đủ các giải pháp chuyển tiền trong nước và quốc tế:
- Chuyển khoản nội bộ, liên ngân hàng qua Napas.
- Thanh toán hóa đơn điện, nước, truyền hình, học phí…
- Chuyển tiền kiều hối và quốc tế với mã SWIFT: GTBAVNVX.
✅ Lợi ích nổi bật: Mạng lưới rộng khắp, tốc độ nhanh, phí hợp lý.
Phân tích chi tiết ưu và nhược điểm của Ngân hàng CBBank
Ngân hàng Xây dựng Việt Nam (CBBank) là một trong những ngân hàng đặc thù trong hệ thống tài chính Việt Nam với mục tiêu tái cơ cấu, duy trì ổn định hệ thống và phục vụ cộng đồng. Dưới góc độ chuyên gia tài chính, việc lựa chọn sử dụng dịch vụ của CBBank cần được đánh giá dựa trên ưu điểm nổi bật cũng như một số mặt hạn chế còn tồn tại như sau:
✅ Ưu điểm nổi bật của CBBank
1. Bảo đảm 100% bởi Nhà nước
Là ngân hàng 100% vốn Nhà nước, CBBank mang lại sự an toàn cao cho người gửi tiền, đặc biệt là các khách hàng ưu tiên yếu tố bảo toàn vốn. Đây là một lợi thế rõ ràng trong bối cảnh thị trường tài chính còn nhiều biến động.
2. Lãi suất ổn định, phù hợp với người tiết kiệm dài hạn
CBBank duy trì mức lãi suất tiết kiệm ổn định, đặc biệt ở các kỳ hạn dài từ 6 tháng trở lên. Với nhóm khách hàng lớn tuổi, người tiết kiệm truyền thống, đây là một lựa chọn hợp lý và an toàn.
3. Thủ tục vay và gửi tiền đơn giản, dễ tiếp cận
Ngân hàng tập trung phục vụ nhu cầu cơ bản như gửi tiết kiệm, vay tiêu dùng nhỏ, hỗ trợ doanh nghiệp vừa và nhỏ. Quy trình phê duyệt hồ sơ đơn giản, ít yêu cầu phức tạp, phù hợp với khách hàng ở các tỉnh, thành ngoài trung tâm.
4. Hệ thống Internet Banking dễ sử dụng
Mặc dù không phải ngân hàng đi đầu về công nghệ, song nền tảng Internet Banking và Mobile Banking của CBBank vẫn đáp ứng tốt nhu cầu cơ bản, với giao diện dễ hiểu và ít lỗi hệ thống.
5. Chi phí dịch vụ thấp
CBBank áp dụng mức phí giao dịch khá thấp hoặc miễn phí hoàn toàn nhiều dịch vụ như chuyển tiền nội bộ, mở tài khoản, rút tiền tại cây ATM liên kết. Điều này giúp tiết kiệm đáng kể cho khách hàng.
⚠️ Nhược điểm cần lưu ý của CBBank
1. Không đa dạng về sản phẩm tài chính cao cấp
So với các ngân hàng thương mại lớn, CBBank hiện chưa triển khai các sản phẩm nâng cao như thẻ tín dụng quốc tế, bảo hiểm liên kết, đầu tư chứng khoán hoặc dịch vụ tài chính cá nhân nâng cao. Điều này khiến ngân hàng chưa thu hút được nhóm khách hàng trung – cao cấp.
2. Hạn chế về mạng lưới chi nhánh
Dù có mặt tại nhiều tỉnh thành, nhưng mạng lưới chi nhánh và phòng giao dịch của CBBank vẫn chưa dày đặc, nhất là tại các thành phố lớn như Hà Nội, Đà Nẵng, Cần Thơ. Điều này gây bất tiện nếu khách hàng cần hỗ trợ trực tiếp.
3. Ứng dụng di động chưa thực sự mạnh
Ứng dụng Mobile Banking của CBBank hiện mới chỉ đáp ứng các chức năng cơ bản, chưa tích hợp sâu các tiện ích như mở sổ tiết kiệm online, tra cứu tài khoản nâng cao, chatbot AI… so với mặt bằng chung ngành ngân hàng số hiện nay.
4. Thương hiệu chưa phổ biến rộng rãi
Do đặc thù là ngân hàng tái cơ cấu, CBBank vẫn còn khiêm tốn về mặt truyền thông và nhận diện thương hiệu. Điều này ảnh hưởng đến niềm tin ban đầu của khách hàng mới.
5. Không hỗ trợ đa dạng kênh giao dịch quốc tế
CBBank chưa có nhiều giải pháp mạnh về giao dịch quốc tế, đặc biệt là dịch vụ thanh toán xuyên biên giới, thẻ tín dụng quốc tế, hỗ trợ ngoại tệ…, điều này chưa phù hợp với khách hàng có nhu cầu toàn cầu hóa cao.
Có nên sử dụng dịch vụ của Ngân hàng CBBank không?
Việc lựa chọn ngân hàng để gửi tiền, vay vốn hay sử dụng các dịch vụ tài chính khác luôn là một quyết định quan trọng đối với cá nhân và doanh nghiệp. Với CBBank – một ngân hàng 100% vốn Nhà nước và thuộc diện tái cơ cấu, câu hỏi “Có nên sử dụng dịch vụ ngân hàng này không?” cần được trả lời một cách khách quan, dựa trên nhu cầu thực tế và ưu tiên của từng khách hàng.
👉 Phù hợp với ai?
CBBank là lựa chọn rất đáng cân nhắc cho các nhóm khách hàng sau:
- Người gửi tiền đề cao sự an toàn: Nhờ sự bảo trợ hoàn toàn từ Nhà nước, mọi khoản tiền gửi tại CBBank được đảm bảo an toàn tuyệt đối, đặc biệt phù hợp với người cao tuổi, người tiết kiệm dài hạn hoặc không muốn chấp nhận rủi ro cao.
- Khách hàng cá nhân có nhu cầu tài chính cơ bản: Nếu bạn chỉ cần các dịch vụ như gửi tiết kiệm, vay tiêu dùng nhỏ, mở tài khoản, thanh toán hóa đơn, thì CBBank có thể phục vụ tốt với chi phí thấp và thủ tục đơn giản.
- Doanh nghiệp vừa và nhỏ cần hỗ trợ vốn ngắn hạn: CBBank triển khai các gói tín dụng linh hoạt, điều kiện vay dễ tiếp cận, phù hợp với doanh nghiệp cần vốn quay vòng, ít tài sản đảm bảo hoặc đang trong giai đoạn mở rộng kinh doanh.
👉 Khi nào nên cân nhắc lựa chọn ngân hàng khác?
Dù có nhiều ưu điểm, CBBank chưa phải là lựa chọn tối ưu cho những khách hàng có nhu cầu cao hơn về công nghệ, tốc độ và sản phẩm tài chính đa dạng:
- Nếu bạn cần sử dụng thẻ tín dụng quốc tế, đầu tư tài chính, dịch vụ bảo hiểm liên kết hoặc ngân hàng số mạnh mẽ, thì các ngân hàng lớn như Vietcombank, BIDV, Techcombank, hay MB Bank sẽ phù hợp hơn.
- Nếu bạn là người thường xuyên đi công tác nước ngoài, hoặc cần giao dịch quốc tế, dịch vụ ngoại hối và thanh toán quốc tế của CBBank còn hạn chế và chưa đủ tiện lợi so với các đối thủ trong cùng ngành.
Câu hỏi thường gặp về Ngân hàng CBBank
1. Ngân hàng CBBank là ngân hàng gì? Có uy tín không?
CBBank là tên viết tắt của Ngân hàng Thương mại TNHH Một thành viên Xây dựng Việt Nam – một ngân hàng 100% vốn Nhà nước, được chuyển đổi từ Ngân hàng TMCP Xây dựng Việt Nam trong quá trình tái cơ cấu hệ thống tín dụng. CBBank hiện đang hoạt động an toàn, minh bạch, có sự giám sát trực tiếp từ Ngân hàng Nhà nước, vì vậy được đánh giá là uy tín và an toàn để gửi tiền.
2. Mã Swift Code của CBBank là gì?
Mã Swift (BIC) của CBBank dùng để thực hiện các giao dịch quốc tế là: GTBAVNVX
3. Giờ làm việc của ngân hàng CBBank như thế nào?
CBBank làm việc từ thứ Hai đến thứ Sáu, thời gian cụ thể:
- Buổi sáng: 7h30 – 11h30
- Buổi chiều: 13h00 – 16h30
Một số chi nhánh có thể thay đổi giờ làm việc tùy theo khu vực. CBBank không làm việc vào thứ Bảy, Chủ Nhật và ngày lễ theo quy định.
4. CBBank có cung cấp thẻ tín dụng không?
Hiện tại, CBBank chưa phát hành thẻ tín dụng quốc tế như Visa/MasterCard. Ngân hàng chỉ cung cấp thẻ ghi nợ nội địa và thẻ trả trước phục vụ nhu cầu thanh toán và rút tiền trong nước.
5. Có thể mở tài khoản online tại CBBank không?
Hiện nay, CBBank chưa hỗ trợ mở tài khoản trực tuyến qua ứng dụng di động. Khách hàng cần đến trực tiếp các điểm giao dịch để đăng ký tài khoản, mang theo CMND/CCCD.
6. Lãi suất gửi tiết kiệm tại CBBank có cao không?
CBBank áp dụng mức lãi suất gửi tiết kiệm ổn định, tương đối cạnh tranh trong nhóm ngân hàng Nhà nước. Đặc biệt, các kỳ hạn từ 6 đến 12 tháng có mức lãi tốt hơn so với nhiều ngân hàng thương mại lớn, phù hợp với người muốn gửi dài hạn.
7. Ứng dụng ngân hàng số của CBBank có tốt không?
CBBank cung cấp ứng dụng Mobile Banking và Internet Banking để hỗ trợ giao dịch cơ bản như chuyển tiền, thanh toán hóa đơn, tra cứu số dư. Tuy nhiên, nền tảng chưa được tích hợp nhiều tính năng nâng cao, và giao diện còn khá đơn giản so với các ngân hàng số hàng đầu.
8. Gửi tiền tại CBBank có được bảo hiểm không?
Có. Vì CBBank là ngân hàng 100% vốn Nhà nước nên mọi khoản tiền gửi của khách hàng đều được Nhà nước bảo đảm, theo chính sách bảo hiểm tiền gửi hiện hành.
9. CBBank có hỗ trợ vay vốn thế chấp và vay tiêu dùng không?
Có. CBBank cung cấp các gói vay mua nhà, mua xe, vay tiêu dùng tín chấp và thế chấp sổ tiết kiệm, với lãi suất cạnh tranh, phù hợp với nhiều đối tượng khách hàng cá nhân và hộ kinh doanh nhỏ.
10. Tìm chi nhánh CBBank gần nhất như thế nào?
Khách hàng có thể truy cập website chính thức https://www.cbbank.vn và vào mục “Mạng lưới” để tra cứu địa chỉ chi nhánh, phòng giao dịch và cây ATM gần nhất theo tỉnh/thành phố.
Kết luận và khuyến nghị từ chuyên gia tài chính
Ngân hàng Thương mại TNHH MTV Xây dựng Việt Nam (CBBank) là một tổ chức tín dụng đặc thù trong hệ thống ngân hàng Việt Nam, với vai trò then chốt trong quá trình tái cơ cấu hệ thống ngân hàng yếu kém giai đoạn hậu 2014. Dưới sự giám sát và bảo trợ của Ngân hàng Nhà nước, CBBank đã và đang hoạt động một cách ổn định, an toàn, hướng tới phục vụ cộng đồng và khách hàng phổ thông.
Tuy không sở hữu hệ sinh thái ngân hàng số tiên tiến hay sản phẩm tài chính cao cấp như các ngân hàng thương mại cổ phần lớn (Vietcombank, Techcombank, MB Bank…), nhưng CBBank lại có lợi thế riêng trong nhóm ngân hàng quốc doanh về sự bảo đảm, ổn định và chi phí dịch vụ hợp lý.
✅ Khi nào nên chọn CBBank?
Dựa trên phân tích thị trường, chuyên gia tài chính khuyến nghị lựa chọn CBBank nếu bạn thuộc một trong các nhóm sau:
- Người tiết kiệm dài hạn, đề cao tính an toàn vốn: Với sự bảo trợ 100% từ Nhà nước, các khoản tiền gửi tại CBBank gần như không có rủi ro. Đây là lựa chọn lý tưởng cho người cao tuổi, người chuẩn bị nghỉ hưu, hay người không ưa mạo hiểm.
- Khách hàng cá nhân có nhu cầu tài chính cơ bản: CBBank đáp ứng tốt các dịch vụ như mở tài khoản, rút tiền, chuyển khoản, gửi tiết kiệm, thanh toán hóa đơn… với chi phí rất thấp hoặc miễn phí, phù hợp với sinh viên, người lao động phổ thông, cán bộ công chức.
- Doanh nghiệp nhỏ và hộ kinh doanh cần vay vốn nhanh: CBBank có các sản phẩm tín dụng đơn giản, không quá phức tạp về hồ sơ, linh hoạt trong điều kiện vay và thời hạn trả nợ.
⚠️ Khi nào nên cân nhắc ngân hàng khác?
CBBank sẽ không phù hợp nếu bạn thuộc nhóm khách hàng có nhu cầu cao về tiện ích số và dịch vụ tài chính mở rộng, cụ thể:
- Bạn cần sử dụng ngân hàng số mạnh mẽ, ứng dụng di động hiện đại, mở tài khoản eKYC online – điều mà CBBank hiện chưa triển khai toàn diện.
- Bạn muốn đầu tư tài chính qua ngân hàng như bảo hiểm liên kết, đầu tư chứng khoán, quản lý tài sản cá nhân, hoặc cần dịch vụ ngoại hối, thẻ tín dụng quốc tế.
- Bạn là doanh nghiệp vừa và lớn cần gói tài trợ thương mại phức tạp, hệ thống ERP tích hợp hoặc dịch vụ ngân hàng điện tử doanh nghiệp chuyên biệt.
💬 Tư vấn từ chuyên gia
CBBank là một lựa chọn đúng đắn cho khách hàng tìm kiếm sự an toàn, đơn giản và hiệu quả trong các dịch vụ tài chính cơ bản. Tuy nhiên, nếu bạn đặt tiêu chí trải nghiệm số hóa, đầu tư tài chính hoặc sử dụng dịch vụ toàn cầu, hãy cân nhắc song song với các ngân hàng có nền tảng công nghệ và sản phẩm đa dạng hơn.