
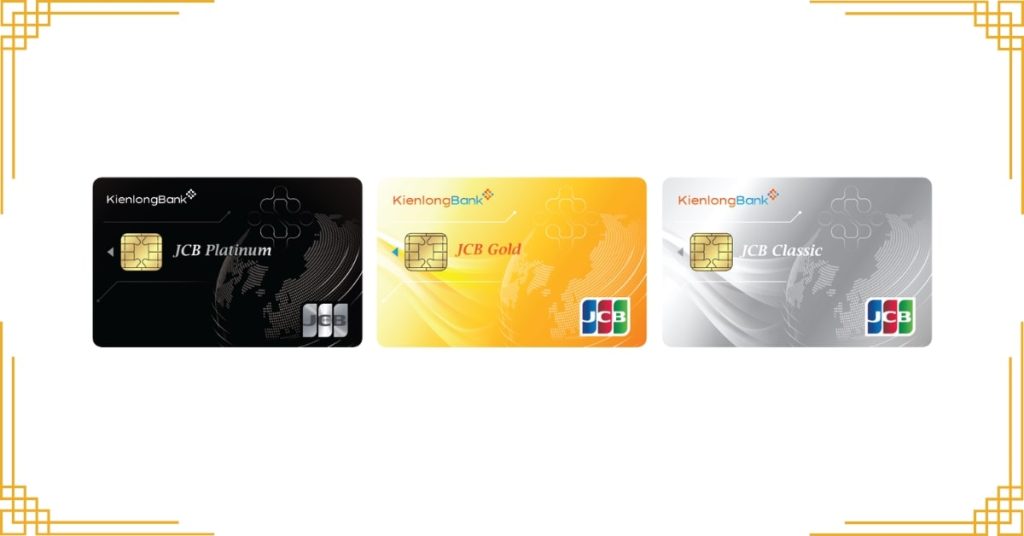
GIỚI THIỆU VỀ THẺ TÍN DỤNG KIENLONGBANK
Trong thời đại tiêu dùng thông minh và quản lý tài chính cá nhân ngày càng được coi trọng, thẻ tín dụng đã trở thành một công cụ tài chính không thể thiếu đối với nhiều người. Với mục tiêu đồng hành cùng khách hàng trong mọi hành trình chi tiêu và thanh toán, Ngân hàng TMCP Kiên Long (KienlongBank) đã không ngừng cải tiến và cung cấp các dòng thẻ tín dụng quốc tế với nhiều ưu đãi thiết thực, hướng tới sự an toàn, tiện lợi và tối ưu hóa trải nghiệm người dùng.
CÁC LOẠI THẺ TÍN DỤNG KIENLONGBANK ĐANG PHÁT HÀNH
1. Thẻ tín dụng quốc tế KienlongBank Visa Elite
Ưu điểm
- Công nghệ contactless (điện chạm), thanh toán nhanh, tiện lợi, hiện đại.
- Miễn phí phát hành và năm đầu tiên, miễn phí rút tiền ATM tại hệ thống KienlongBank, miễn lãi tối đa 55 ngày.
- Hạn mức cao (Classic/Gold/Platinum lên đến hàng trăm triệu) cùng ưu đãi hoàn/chiết khấu đến 50% tại các điểm mua sắm, ẩm thực và du lịch.
Nhược điểm - Phí thường niên sau năm đầu có thể cao, đặc biệt với hạng Platinum.
- Rút tiền tại ATM ngoài hệ thống vẫn chịu phí 3.5% + tối thiểu 50k VND.
- Chi tiêu không thanh toán đúng hạn có phí trễ và có thể ảnh hưởng điểm tín dụng.
2. Thẻ tín dụng quốc tế KienlongBank Visa Contactless (Classic / Gold / Platinum)
Ưu điểm
- Tính năng và ưu đãi tương tự Visa Elite: miễn phí, hỗ trợ contactless, miễn lãi đến 55 ngày, ưu đãi giảm giá 20–50% theo hạng thẻ.
- Hạn mức linh hoạt phù hợp nhiều đối tượng (Classic: 5–30 triệu; Gold: 30–100 triệu; Platinum: trên 100 triệu).
Nhược điểm
- Cước rút tiền ngoài hệ thống tương tự Visa Elite.
- Không rõ ràng điểm khác biệt nhiều giữa hai dòng Elite và Contactless — có thể gây nhầm lẫn khi chọn.
3. Thẻ tín dụng quốc tế KienlongBank JCB (Classic / Gold / Platinum)
Ưu điểm
- Miễn phí phát hành, năm đầu; miễn phí thường niên nếu đạt doanh số; miễn lãi tối đa 55 ngày.
- Hỗ trợ giao dịch contactless, rút tiền tối đa 50% hạn mức tại ATM JCB trong và ngoài nước.
- Ưu đãi đến 50% tại nhiều điểm mua sắm; hạng Platinum có thêm ưu đãi phòng chờ sân bay, bảo hiểm, v.v.
- Hồ sơ mở thẻ đơn giản, yêu cầu thu nhập chỉ từ 4–5 triệu/tháng.
Nhược điểm
- Phí thường niên/gia hạn năm sau có thể bị tính nếu không đủ doanh số tiêu: Classic 99k, Gold 199k, Platinum 399k .
- Giống các thẻ khác, rút tiền ngoài cây KienlongBank chịu phí ~3.5% + tối thiểu 50k.
- Hạn mức rút tiền 50% hạn mức tín dụng, kém linh hoạt nếu cần tiền mặt lớn.

📊 BẢNG SO SÁNH THẺ TÍN DỤNG KIENLONGBANK
| Tiêu chí | Visa Contactless (Classic/Gold/Platinum) | Visa Elite | JCB (Classic/Gold/Platinum) |
|---|---|---|---|
| Tổ chức phát hành | Visa | Visa | JCB – Nhật Bản |
| Công nghệ thẻ | Contactless (chạm để thanh toán) | Contactless | Contactless |
| Hạn mức tín dụng | Classic: 5–30 triệuGold: 30–100 triệuPlatinum: >100 triệu | Lên đến vài trăm triệu (tùy hạng thẻ) | Classic: 5–30 triệuGold: 30–100 triệuPlatinum: >100 triệu |
| Miễn lãi tối đa | 55 ngày | 55 ngày | 55 ngày |
| Phí phát hành | Miễn phí | Miễn phí | Miễn phí |
| Phí thường niên năm đầu | Miễn phí | Miễn phí | Miễn phí |
| Phí thường niên từ năm 2 | Có tính phí (tùy hạng thẻ) | Có tính phí (cao hơn Contactless) | Classic: 99.000 đGold: 199.000 đPlatinum: 399.000 đ(Miễn nếu đạt doanh số) |
| Ưu đãi giảm giá | Lên đến 50% tại đối tác liên kết | Lên đến 50% | Lên đến 50% tại hệ thống JCB & đối tác |
| Hạn mức rút tiền mặt | Tối đa 50% hạn mức tại ATM | Tối đa 50% | Tối đa 50% tại ATM JCB toàn cầu |
| Phí rút tiền mặt | 3.5% + tối thiểu 50.000 đ | 3.5% + tối thiểu 50.000 đ | 3.5% + tối thiểu 50.000 đ |
| Ưu đãi đặc biệt | Nhiều khuyến mãi theo từng hạng thẻ | Ưu đãi cao cấp hơn Contactless | Platinum: có thêm bảo hiểm, phòng chờ sân bay |
| Phù hợp với | Người dùng phổ thông đến trung cấp | Người có thu nhập cao, tiêu dùng lớn | Người yêu thích ưu đãi quốc tế, đặc biệt khu vực châu Á |
✅ Gợi ý lựa chọn
- Người mới dùng thẻ, thu nhập vừa phải: JCB Classic / Visa Classic
- Người dùng thường xuyên, muốn ưu đãi & miễn phí: JCB Gold / Visa Gold
- Doanh nhân, người chi tiêu cao: Visa Elite / JCB Platinum
💬 LỜI KHUYÊN TỪ CHUYÊN GIA TÀI CHÍNH
✅ 1. Visa Contactless (Classic/Gold/Platinum)
Phù hợp với: Người lần đầu sử dụng thẻ tín dụng hoặc đã quen với chi tiêu thẻ nhưng muốn quản lý tài chính hiệu quả.
Lời khuyên:
- Nếu bạn có thu nhập từ 7–20 triệu/tháng và sử dụng thẻ để chi tiêu hàng tháng như siêu thị, ăn uống, điện nước…, Visa Classic hoặc Gold là lựa chọn tốt.
- Nên tận dụng tối đa chính sách miễn lãi 55 ngày, thanh toán đầy đủ trước hạn để không phát sinh lãi suất.
- Nếu bạn có kế hoạch chi tiêu lớn trong thời gian ngắn (ví dụ mua sắm điện máy, vé máy bay…), Platinum sẽ giúp bạn hưởng ưu đãi và hạn mức cao hơn, nhưng hãy chắc chắn bạn đủ khả năng thanh toán lại.
✅ 2. Visa Elite
Phù hợp với: Người có thu nhập cao, doanh nhân, người thường xuyên đi công tác, du lịch hoặc chi tiêu lớn hàng tháng.
Lời khuyên:
- Đây là dòng thẻ dành cho người đã quen dùng tín dụng. Bạn nên tận dụng các ưu đãi đặc quyền (dịch vụ VIP, bảo hiểm, điểm thưởng…) đi kèm.
- Tuy nhiên, cân nhắc kỹ về chi phí duy trì sau năm đầu (thường khá cao), và chỉ nên dùng nếu bạn thực sự khai thác được các lợi ích này.
- Tránh dùng thẻ để rút tiền mặt trừ trường hợp khẩn cấp, vì mức phí rút và lãi suất thường cao hơn so với thẻ ghi nợ.
✅ 3. JCB (Classic/Gold/Platinum)
Phù hợp với: Người tiêu dùng yêu thích thương hiệu Nhật Bản, thường xuyên du lịch châu Á hoặc muốn tận hưởng ưu đãi quốc tế mà vẫn tiết kiệm chi phí.
Lời khuyên:
- Thẻ JCB của KienlongBank có ưu điểm là miễn phí năm đầu và có thể miễn các năm sau nếu đạt mức chi tiêu tối thiểu.
- Đây là lựa chọn hợp lý nếu bạn muốn khởi đầu sử dụng thẻ tín dụng quốc tế mà vẫn kiểm soát được chi phí phát sinh.
- Với thẻ JCB Platinum, bạn nên kiểm tra kỹ điều kiện để hưởng các dịch vụ cao cấp như phòng chờ sân bay, bảo hiểm du lịch, vì một số yêu cầu có thể cần đăng ký hoặc đặt trước.
⚠️ Lưu ý chung
- Tất cả các loại thẻ đều có thể trở thành công cụ tài chính hiệu quả nếu bạn kiểm soát được hành vi chi tiêu.
- Hạn chế dùng thẻ để rút tiền mặt, và luôn đọc kỹ hợp đồng thẻ tín dụng về lãi suất, phí phạt trễ hạn và điều kiện ưu đãi.
- Thẻ tín dụng nên là công cụ hỗ trợ tiêu dùng có kế hoạch, không phải là giải pháp tài chính cho chi tiêu vượt khả năng.
📌 Kết Luận
KienlongBank đang ngày càng khẳng định vị thế trên thị trường tài chính với loạt thẻ tín dụng đa dạng, ưu đãi hấp dẫn. Dù bạn là nhân viên văn phòng, chủ doanh nghiệp nhỏ hay người có thu nhập cao – bạn đều có thể chọn được một sản phẩm thẻ phù hợp tại ngân hàng này.