
Trong xã hội hiện đại, tình trạng nợ nần ngày càng trở nên phổ biến. Nhiều người phải đối mặt với áp lực tài chính từ thẻ tín dụng, vay tiêu dùng hay các khoản vay thế chấp. Không ít trường hợp, việc quản lý tài chính kém hiệu quả đã khiến nợ nần trở thành gánh nặng, ảnh hưởng trực tiếp đến chất lượng cuộc sống và sự ổn định lâu dài.
Việc trả nợ nhanh giúp giảm áp lực lãi suất và sớm lấy lại sự tự do tài chính. Tuy nhiên, nếu chỉ tập trung dồn toàn bộ thu nhập để trả nợ mà không có kế hoạch cân đối, bạn có thể rơi vào tình trạng thiếu hụt tiền cho các nhu cầu thiết yếu. Do đó, yếu tố quan trọng không chỉ là trả nợ nhanh mà còn phải giữ vững sự ổn định tài chính cá nhân, đảm bảo cuộc sống không bị đảo lộn.
Hiểu rõ tình hình tài chính của bạn
Liệt kê chi tiết các khoản nợ
Bước đầu tiên trong quản lý nợ là ghi lại toàn bộ các khoản vay mà bạn đang có. Hãy liệt kê cụ thể:
- Nợ ngân hàng: bao gồm vay thế chấp, vay mua xe, vay tiêu dùng.
- Thẻ tín dụng: các khoản chi tiêu chưa thanh toán, phí và lãi phát sinh hàng tháng.
- Vay cá nhân: có thể từ bạn bè, người thân hoặc tổ chức tín dụng nhỏ.
- Các khoản trả góp khác: mua điện thoại, đồ gia dụng, dịch vụ trả chậm.
Việc tập hợp đầy đủ danh sách này sẽ giúp bạn không bỏ sót bất kỳ khoản nợ nào và có cái nhìn tổng thể về gánh nặng tài chính hiện tại.
Xác định lãi suất, kỳ hạn và mức độ ưu tiên
Sau khi có danh sách nợ, bạn cần đánh giá chi tiết từng khoản vay:
- Lãi suất: ghi rõ lãi suất hàng năm (APR) hoặc theo tháng.
- Kỳ hạn: số tháng hoặc năm còn lại để trả hết nợ.
- Mức độ ưu tiên: sắp xếp theo thứ tự quan trọng, thường ưu tiên trả trước những khoản có lãi suất cao (như thẻ tín dụng), sau đó mới đến những khoản có lãi suất thấp hoặc dài hạn hơn.
Cách phân loại này sẽ giúp bạn có chiến lược trả nợ hợp lý, tránh tình trạng vừa trả vừa phát sinh thêm chi phí lãi không đáng có.
Tính toán dòng tiền hiện có
Để biết mình có khả năng trả nợ đến đâu, bạn cần tính toán dòng tiền hàng tháng:
- Tổng thu nhập: lương, thưởng, kinh doanh, đầu tư hoặc các nguồn thu phụ khác.
- Chi phí cố định: tiền nhà, điện, nước, học phí, bảo hiểm…
- Chi phí sinh hoạt linh hoạt: ăn uống, đi lại, giải trí.
- Khoản tiết kiệm/dự phòng: phần nhỏ dành cho quỹ khẩn cấp.
Khi đã nắm rõ dòng tiền, bạn sẽ biết mỗi tháng có thể dành bao nhiêu cho việc trả nợ mà vẫn duy trì được mức sống cơ bản. Đây chính là nền tảng để lập kế hoạch trả nợ hiệu quả và bền vững.
Lập kế hoạch trả nợ thông minh
Phương pháp Snowball (trả nợ nhỏ trước)
Với phương pháp Snowball, bạn tập trung trả dứt điểm các khoản nợ nhỏ nhất trước, trong khi vẫn duy trì trả tối thiểu cho những khoản nợ khác. Khi một khoản nợ nhỏ được xóa bỏ, bạn sẽ cảm thấy nhẹ nhõm và có thêm động lực để tiếp tục. Sau đó, số tiền vốn dùng để trả nợ nhỏ sẽ được “chuyển sang” trả cho khoản tiếp theo, tạo hiệu ứng “quả cầu tuyết” ngày càng lớn.
👉 Ưu điểm: Giúp tăng tinh thần, tạo cảm giác chiến thắng nhanh chóng.
👉 Nhược điểm: Có thể kéo dài thời gian trả nợ và tổng lãi phải trả cao hơn, vì không ưu tiên nợ lãi suất cao.
Phương pháp Avalanche (ưu tiên nợ lãi cao trước)
Ngược lại, phương pháp Avalanche khuyến khích bạn tập trung trả trước những khoản nợ có lãi suất cao nhất, trong khi vẫn thanh toán tối thiểu cho các khoản khác. Khi khoản nợ lãi cao được giải quyết, bạn sẽ giảm thiểu đáng kể số tiền lãi phải trả trong tương lai.
👉 Ưu điểm: Tiết kiệm chi phí lãi vay, rút ngắn tổng thời gian trả nợ.
👉 Nhược điểm: Có thể mất nhiều thời gian để thấy được kết quả rõ rệt, dễ gây nản lòng với những ai thiếu kiên nhẫn.
Xác định mốc thời gian trả nợ
Dù áp dụng phương pháp nào, bạn cần xác định mục tiêu thời gian cụ thể:
- Tính toán xem với dòng tiền hiện có, bạn mất bao lâu để trả hết nợ.
- Đặt các mốc thời gian ngắn hạn (3 tháng, 6 tháng) và dài hạn (1 – 3 năm).
- Luôn theo dõi tiến độ và điều chỉnh kế hoạch khi thu nhập hoặc chi phí thay đổi.
So sánh và lựa chọn phương pháp phù hợp
- Nếu bạn cần động lực nhanh chóng và dễ dàng duy trì thói quen trả nợ: hãy chọn Snowball.
- Nếu bạn ưu tiên tối ưu tài chính và tiết kiệm lãi suất: hãy chọn Avalanche.
- Trong nhiều trường hợp, bạn cũng có thể kết hợp cả hai phương pháp: bắt đầu bằng Snowball để có tinh thần, sau đó chuyển sang Avalanche để giảm chi phí lãi vay.
Cắt giảm chi tiêu không cần thiết
Phân loại chi tiêu theo nhu cầu thiết yếu và xa xỉ
Để quản lý tài chính hiệu quả, bạn cần phân loại rõ ràng chi tiêu:
- Nhu cầu thiết yếu: tiền nhà, điện nước, thực phẩm, y tế, giáo dục, đi lại. Đây là những khoản không thể cắt bỏ, nhưng vẫn có thể tối ưu để giảm chi phí.
- Chi tiêu xa xỉ: mua sắm hàng hiệu, ăn uống sang trọng, du lịch cao cấp, các dịch vụ giải trí đắt đỏ. Đây là những khoản cần hạn chế tối đa trong giai đoạn trả nợ.
Việc phân loại giúp bạn dễ dàng nhận biết khoản nào cần giữ, khoản nào có thể cắt giảm hoặc thay thế bằng lựa chọn tiết kiệm hơn.
Áp dụng nguyên tắc 50/30/20 hoặc phương pháp 6 cái lọ quản lý tiền
- Nguyên tắc 50/30/20:
- 50% thu nhập cho nhu cầu thiết yếu.
- 30% cho mong muốn cá nhân (mua sắm, giải trí).
- 20% cho tiết kiệm và trả nợ.
Đây là công thức đơn giản, dễ áp dụng cho người mới bắt đầu.
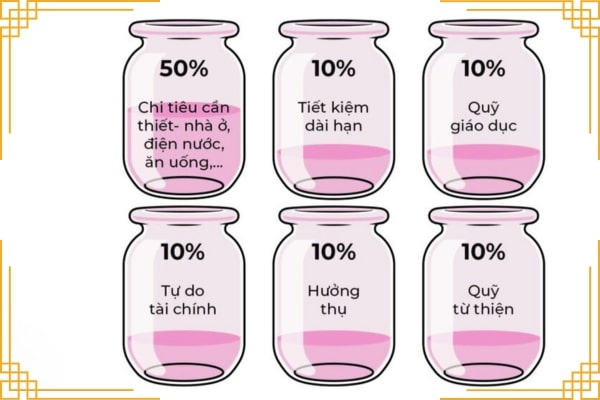
- Phương pháp 6 cái lọ: chia thu nhập thành 6 quỹ:
- 55% chi tiêu thiết yếu.
- 10% tiết kiệm dài hạn.
- 10% giáo dục, phát triển bản thân.
- 10% hưởng thụ, giải trí.
- 10% đầu tư, tạo thêm thu nhập.
- 5% từ thiện, cho đi.
Cách này giúp bạn quản lý tài chính toàn diện và vẫn cân bằng giữa nghĩa vụ – phát triển – tận hưởng.
Mẹo tiết kiệm hàng ngày
- Ăn uống: nấu ăn tại nhà thay vì ăn ngoài thường xuyên; lên kế hoạch mua sắm thực phẩm theo tuần để tránh lãng phí.
- Mua sắm: chỉ mua khi thực sự cần; tận dụng các chương trình khuyến mãi; so sánh giá trước khi quyết định.
- Giải trí: thay vì chi tiền cho các hoạt động tốn kém, hãy chọn những hình thức tiết kiệm như đọc sách, tập thể dục, tham gia sự kiện cộng đồng miễn phí.
👉 Cắt giảm chi tiêu không có nghĩa là sống kham khổ, mà là tối ưu hóa cách sử dụng tiền, ưu tiên cho những gì thực sự quan trọng và phục vụ mục tiêu tài chính lâu dài.
Tăng thu nhập để trả nợ nhanh hơn
Làm thêm công việc tự do (freelance, online)
Một trong những cách hiệu quả để tăng tốc độ trả nợ là tìm thêm nguồn thu nhập ngoài công việc chính. Bạn có thể thử:
- Làm freelance trong các lĩnh vực như viết lách, thiết kế, dịch thuật, lập trình.
- Kinh doanh online trên các sàn thương mại điện tử, mạng xã hội.
- Nhận việc bán thời gian như gia sư, trợ giảng, giao hàng, chăm sóc khách hàng.
Những công việc này vừa linh hoạt về thời gian, vừa mang lại nguồn thu ổn định nếu bạn biết tận dụng kỹ năng sẵn có.
Đầu tư nhỏ an toàn
Bên cạnh việc làm thêm, bạn có thể cân nhắc những kênh đầu tư an toàn để đồng tiền sinh lời, góp phần trả nợ nhanh hơn:
- Gửi tiết kiệm ngân hàng: lựa chọn kỳ hạn ngắn để vừa có lãi vừa linh hoạt rút khi cần.
- Chứng chỉ quỹ, trái phiếu doanh nghiệp uy tín: ít rủi ro hơn so với cổ phiếu.
- Kinh doanh nhỏ: bán hàng online, đồ thủ công, dịch vụ cá nhân.
Quan trọng là phải ưu tiên an toàn vì bạn đang trong giai đoạn trả nợ, không nên mạo hiểm với các kênh đầu tư rủi ro cao.
Tận dụng kỹ năng sẵn có để tạo thêm nguồn thu
Mỗi người đều có thế mạnh riêng có thể biến thành thu nhập:
- Nếu bạn giỏi ngoại ngữ, hãy mở lớp dạy online hoặc nhận dịch thuật.
- Nếu bạn khéo tay, hãy tận dụng để làm đồ handmade, chụp ảnh, thiết kế.
- Nếu bạn có kiến thức chuyên môn, hãy tham gia tư vấn, huấn luyện, mentoring.
👉 Bằng cách khai thác kỹ năng vốn có, bạn không chỉ tăng thu nhập mà còn phát triển giá trị bản thân.
Giữ vững tài chính ổn định trong quá trình trả nợ
Luôn có quỹ khẩn cấp tối thiểu 3–6 tháng chi phí
Trong khi tập trung trả nợ, bạn vẫn cần duy trì một quỹ dự phòng khẩn cấp tương đương 3–6 tháng chi phí sinh hoạt. Quỹ này sẽ giúp bạn đối phó với các tình huống bất ngờ như ốm đau, mất việc hoặc sửa chữa đột xuất. Nhờ đó, bạn không phải vay thêm nợ mới khi gặp khó khăn, tránh lặp lại vòng luẩn quẩn tài chính.
Hạn chế vay thêm nợ mới
Trong giai đoạn trả nợ, nguyên tắc vàng là không phát sinh thêm nợ mới, đặc biệt là nợ tiêu dùng hoặc thẻ tín dụng với lãi suất cao. Nếu bắt buộc phải vay, hãy cân nhắc kỹ lưỡng về mục đích, lãi suất và khả năng chi trả. Giữ kỷ luật tài chính chính là chìa khóa để tiến gần hơn đến sự tự do tài chính.
Giữ thói quen ghi chép thu chi
Một thói quen nhỏ nhưng có tác động lớn là ghi chép lại toàn bộ thu nhập và chi tiêu. Bạn có thể dùng sổ tay, Excel hoặc các ứng dụng quản lý tài chính. Việc này giúp bạn:
- Biết chính xác tiền đi đâu, còn lại bao nhiêu.
- Phát hiện những khoản chi không cần thiết để cắt giảm.
- Kiểm soát tiến độ trả nợ và duy trì sự ổn định lâu dài.
👉 Khi kết hợp cả ba yếu tố trên – quỹ khẩn cấp, hạn chế vay mới và thói quen quản lý chi tiêu – bạn sẽ vừa đảm bảo tiến độ trả nợ, vừa giữ cho tài chính cá nhân luôn trong trạng thái an toàn.
Sai lầm thường gặp khi trả nợ
Chỉ trả lãi, không giảm gốc
Một trong những sai lầm phổ biến nhất là chỉ trả tiền lãi hàng tháng mà không tập trung giảm nợ gốc. Điều này khiến khoản nợ tồn tại dai dẳng, kéo dài nhiều năm và tổng số tiền phải trả sẽ cao hơn gấp nhiều lần so với ban đầu. Nguyên tắc đúng là luôn cố gắng trả nhiều hơn mức tối thiểu, ưu tiên cắt giảm phần gốc để nhanh chóng thoát nợ.
Tiêu xài vượt thu nhập
Nhiều người trong quá trình trả nợ vẫn giữ thói quen chi tiêu nhiều hơn số tiền mình kiếm được. Điều này khiến nợ cũ chưa giảm thì nợ mới lại phát sinh, tạo ra vòng xoáy tài chính khó thoát. Để tránh sai lầm này, bạn cần học cách sống trong khả năng, phân bổ thu nhập hợp lý và kiên quyết từ chối những khoản chi không cần thiết.
Thiếu kỷ luật trong việc cắt giảm chi tiêu
Một kế hoạch trả nợ dù tốt đến đâu cũng sẽ thất bại nếu bạn thiếu kỷ luật trong thực hiện. Việc không tuân thủ ngân sách, thường xuyên “phá vỡ” kế hoạch chi tiêu hay bỏ qua việc ghi chép thu chi sẽ làm bạn mất kiểm soát tài chính. Vì vậy, sự kỷ luật và kiên trì chính là yếu tố quyết định thành công trong hành trình trả nợ.
👉 Nhận diện và tránh những sai lầm này sẽ giúp bạn tiết kiệm thời gian, giảm chi phí lãi vay và đạt được mục tiêu tài chính nhanh hơn.
Kết luận
Trong hành trình quản lý tài chính cá nhân, việc thoát khỏi nợ nần không chỉ dừng lại ở chuyện trả tiền mỗi tháng, mà còn là cả một quá trình rèn luyện tư duy và thói quen. Nguyên tắc quan trọng có thể tóm gọn thành chuỗi bước: Hiểu rõ các khoản nợ → Lập kế hoạch trả nợ thông minh → Cắt giảm chi tiêu & tiết kiệm hợp lý → Tăng thêm nguồn thu nhập → Duy trì tài chính ổn định lâu dài.
Trả nợ không phải là việc có thể hoàn thành trong ngày một ngày hai. Đây là một hành trình cần sự kiên nhẫn, kỷ luật và quyết tâm. Mỗi bước đi đúng hướng hôm nay sẽ giúp bạn tiến gần hơn đến mục tiêu tự do tài chính trong tương lai.
👉 Hãy bắt đầu ngay từ hôm nay: liệt kê nợ, lên kế hoạch, cắt giảm lãng phí và hành động kiên trì. Tự do tài chính không phải là giấc mơ xa vời, mà là kết quả của sự bền bỉ và quản lý thông minh.