
Lập kế hoạch nghỉ hưu sớm, đặc biệt ngay từ tuổi 30, là một bước đi chiến lược để đảm bảo tương lai tài chính vững chắc. Ở độ tuổi này, bạn có lợi thế về thời gian, giúp tận dụng sức mạnh của lãi kép và khả năng phân bổ nguồn vốn hợp lý. Việc xây dựng quỹ hưu trí từ sớm không chỉ giúp giảm áp lực tài chính khi về già, mà còn mang lại sự tự do lựa chọn lối sống, chăm sóc sức khỏe và tận hưởng những giá trị tinh thần thay vì lo lắng cơm áo gạo tiền.
Phần lớn người Việt Nam chưa thật sự chú trọng đến việc lập kế hoạch tài chính dài hạn. Nhiều người vẫn có thói quen chi tiêu theo cảm xúc, thiếu kỷ luật tiết kiệm và đầu tư. Theo các khảo sát gần đây, tỷ lệ người chuẩn bị cho giai đoạn nghỉ hưu ở Việt Nam còn khá thấp, đa phần phụ thuộc vào lương hưu, bảo hiểm xã hội hoặc sự hỗ trợ từ con cái. Điều này dẫn đến nguy cơ tài chính không ổn định khi bước vào tuổi già. Bên cạnh đó, lạm phát và chi phí sinh hoạt ngày càng tăng cũng khiến khoảng cách giữa thu nhập và nhu cầu nghỉ hưu trở nên khó kiểm soát hơn nếu không có kế hoạch từ sớm.
Vì sao nên bắt đầu chuẩn bị nghỉ hưu từ tuổi 30?
Chuẩn bị cho giai đoạn nghỉ hưu từ tuổi 30 là bước đi chiến lược giúp bạn nắm quyền chủ động về tài chính và đảm bảo một cuộc sống an nhàn khi tuổi già đến. Ở độ tuổi này, bạn vừa có nguồn thu nhập ổn định, vừa có đủ thời gian để tích lũy và đầu tư hiệu quả. Việc khởi động sớm không chỉ giảm áp lực sau này mà còn mở ra nhiều cơ hội tận hưởng cuộc sống theo cách bạn mong muốn.
Lợi thế của việc tiết kiệm sớm
Bắt đầu tiết kiệm từ tuổi 30 giúp bạn dễ dàng hình thành thói quen tài chính lành mạnh. Chỉ cần một khoản nhỏ được duy trì đều đặn, bạn đã có thể xây dựng quỹ hưu trí bền vững. Càng sớm bắt đầu, số tiền bạn cần trích ra hàng tháng càng ít, nhưng giá trị tích lũy cuối cùng vẫn cao hơn so với việc bắt đầu muộn.
Hiệu ứng lãi kép và giá trị thời gian của tiền
Một trong những lợi ích lớn nhất của việc chuẩn bị sớm chính là tận dụng hiệu ứng lãi kép. Khoản tiền tiết kiệm hay đầu tư từ tuổi 30 sẽ có nhiều năm để sinh lời, và lợi nhuận tiếp tục tạo ra lợi nhuận mới. Thời gian càng dài, sức mạnh của lãi kép càng lớn, giúp bạn đạt được mục tiêu nghỉ hưu an toàn mà không cần áp lực tiết kiệm quá nhiều ở giai đoạn sau.
Tránh áp lực tài chính khi về già
Nếu trì hoãn việc chuẩn bị, bạn sẽ phải dành ra số tiền lớn hơn trong thời gian ngắn để bù đắp. Điều này dễ gây căng thẳng và ảnh hưởng đến chất lượng cuộc sống. Ngược lại, lập kế hoạch nghỉ hưu ngay từ tuổi 30 giúp bạn phân bổ thu nhập hợp lý, duy trì cân bằng giữa chi tiêu hiện tại và chuẩn bị cho tương lai, từ đó tránh được gánh nặng tài chính khi không còn nguồn thu nhập chính.
Các bước xây dựng kế hoạch nghỉ hưu an toàn
Để có một cuộc sống an nhàn và tự do tài chính khi về già, việc xây dựng kế hoạch nghỉ hưu an toàn là vô cùng cần thiết. Bạn có thể bắt đầu từ những bước cơ bản sau:
Đặt mục tiêu tài chính dài hạn
Hãy xác định rõ bạn mong muốn cuộc sống hưu trí như thế nào: sống giản dị, du lịch thường xuyên hay dành nhiều cho chăm sóc sức khỏe. Việc định hình lối sống mong muốn sẽ giúp bạn ước tính mức chi phí cần chuẩn bị và đưa ra kế hoạch tài chính phù hợp.
Xác định số tiền cần cho tuổi nghỉ hưu
Dựa trên mức sống hiện tại, tỷ lệ lạm phát và tuổi thọ trung bình, bạn nên tính toán số tiền cần có để duy trì cuộc sống sau khi nghỉ hưu. Một công thức đơn giản là ước tính chi phí sinh hoạt hằng năm rồi nhân với số năm dự kiến sống sau khi ngừng làm việc.
Tạo quỹ hưu trí cá nhân
Bên cạnh bảo hiểm xã hội hoặc lương hưu, bạn nên chủ động lập quỹ hưu trí riêng. Quỹ này có thể đến từ tiết kiệm định kỳ, bảo hiểm nhân thọ, hoặc các sản phẩm tài chính khác. Việc có một quỹ riêng sẽ giúp bạn linh hoạt hơn và không phụ thuộc hoàn toàn vào các nguồn thu nhập cố định.
Đầu tư và đa dạng hóa nguồn thu nhập
Tiết kiệm thôi chưa đủ, bạn cần đầu tư để gia tăng giá trị tài sản. Các kênh phổ biến gồm gửi tiết kiệm, chứng khoán, bất động sản, quỹ mở hoặc khởi nghiệp kinh doanh nhỏ. Đa dạng hóa danh mục đầu tư giúp giảm rủi ro và tạo nhiều nguồn thu nhập thụ động bền vững.
Quản lý chi tiêu hiệu quả
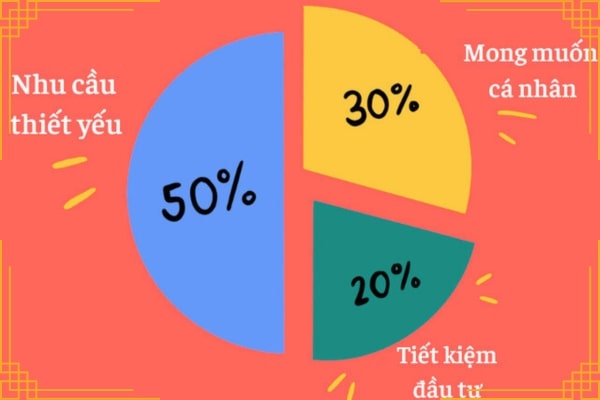
Một kế hoạch nghỉ hưu bền vững không thể thiếu thói quen chi tiêu hợp lý. Bạn nên áp dụng nguyên tắc 50/30/20: 50% cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân và 20% cho tiết kiệm – đầu tư. Quản lý chi tiêu khoa học sẽ giúp bạn duy trì cân bằng tài chính và đảm bảo dòng tiền ổn định cho quỹ hưu trí.
Những sai lầm thường gặp khi lập kế hoạch nghỉ hưu
Trong quá trình chuẩn bị cho tuổi già, nhiều người vẫn mắc phải những sai lầm phổ biến khiến kế hoạch nghỉ hưu không đạt hiệu quả như mong muốn. Việc nhận diện sớm các rủi ro này sẽ giúp bạn điều chỉnh kịp thời và xây dựng một nền tảng tài chính vững chắc hơn.
Chỉ dựa vào lương hưu nhà nước
Một trong những sai lầm lớn nhất là phụ thuộc hoàn toàn vào lương hưu hoặc bảo hiểm xã hội. Thực tế, mức lương hưu thường chỉ đủ đáp ứng những nhu cầu cơ bản, khó có thể đảm bảo một cuộc sống thoải mái, đặc biệt trong bối cảnh chi phí y tế và sinh hoạt ngày càng tăng. Việc không tạo thêm quỹ hưu trí cá nhân sẽ khiến bạn rơi vào tình trạng thiếu hụt tài chính khi tuổi già đến.
Không kiểm soát chi tiêu hằng ngày
Nhiều người trẻ tuổi thường có thói quen chi tiêu theo cảm xúc, ít chú trọng đến tiết kiệm dài hạn. Điều này dẫn đến việc không có khoản tích lũy ổn định cho tương lai. Nếu không xây dựng thói quen quản lý chi tiêu và trích một phần thu nhập đều đặn cho quỹ hưu trí, bạn sẽ dễ gặp khó khăn khi muốn bắt đầu chuẩn bị ở độ tuổi muộn hơn.
Đầu tư thiếu chiến lược
Không ít người lựa chọn đầu tư theo phong trào hoặc thiếu kiến thức tài chính, dẫn đến rủi ro thua lỗ. Đầu tư mà không có chiến lược rõ ràng, không phân bổ danh mục hợp lý sẽ khiến tài sản tích lũy không bền vững. Ngược lại, một kế hoạch đầu tư dài hạn, đa dạng hóa nguồn vốn và quản trị rủi ro tốt sẽ giúp bạn gia tăng tài sản hiệu quả để phục vụ mục tiêu nghỉ hưu an toàn.
Công cụ & phương pháp hỗ trợ quản lý tài chính cá nhân
Để xây dựng một kế hoạch nghỉ hưu an toàn, bạn không chỉ cần kỷ luật mà còn phải biết tận dụng các công cụ và phương pháp quản lý tài chính hiệu quả. Những công cụ này sẽ giúp bạn kiểm soát chi tiêu, tối ưu hóa dòng tiền và chuẩn bị sẵn sàng cho tương lai.
Ứng dụng quản lý chi tiêu
Ngày nay có nhiều ứng dụng hỗ trợ theo dõi thu nhập và chi tiêu hằng ngày như Money Lover, Sổ thu chi MISA, hoặc các ứng dụng ngân hàng số. Các công cụ này cho phép bạn ghi chép giao dịch, phân loại chi tiêu và đưa ra báo cáo tài chính cá nhân rõ ràng. Việc theo dõi sát sao từng khoản tiền ra vào sẽ giúp bạn nhận diện thói quen tiêu xài, từ đó điều chỉnh hợp lý để tăng tỷ lệ tiết kiệm cho quỹ hưu trí.
Nguyên tắc 50/30/20 và 6 cái lọ tài chính
Đây là hai phương pháp quản lý tài chính cá nhân phổ biến và dễ áp dụng:
- Nguyên tắc 50/30/20: 50% thu nhập dành cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân và 20% cho tiết kiệm – đầu tư.
- Mô hình 6 cái lọ tài chính: Chia thu nhập thành 6 phần gồm chi tiêu cần thiết, tiết kiệm dài hạn, giáo dục, hưởng thụ, từ thiện và quỹ đầu tư.
Cả hai phương pháp đều giúp bạn phân bổ dòng tiền khoa học, tạo sự cân bằng giữa hiện tại và tương lai.
Kế hoạch bảo hiểm và quỹ khẩn cấp
Bảo hiểm nhân thọ, bảo hiểm sức khỏe và quỹ khẩn cấp là những “lá chắn” tài chính quan trọng. Quỹ khẩn cấp nên duy trì từ 3–6 tháng chi phí sinh hoạt để ứng phó rủi ro bất ngờ như thất nghiệp hay bệnh tật. Trong khi đó, bảo hiểm giúp bạn giảm gánh nặng chi phí y tế và bảo vệ nguồn vốn dành cho nghỉ hưu. Đây là nền tảng giúp kế hoạch hưu trí được an toàn và bền vững hơn.
Lời khuyên thực tế để đạt tự do tài chính khi nghỉ hưu
Để đảm bảo một cuộc sống an nhàn, không lo lắng về tiền bạc khi bước vào tuổi hưu trí, bạn cần kết hợp kiến thức tài chính với thói quen kỷ luật trong quản lý tiền bạc. Dưới đây là những lời khuyên thực tế giúp bạn tiến gần hơn đến mục tiêu tự do tài chính.
Bắt đầu càng sớm càng tốt
Thời gian là yếu tố quyết định trong việc tích lũy tài sản. Càng bắt đầu sớm, bạn càng có nhiều lợi thế từ sức mạnh của lãi kép và quãng thời gian dài để đầu tư. Ngay cả khi chỉ tiết kiệm một khoản nhỏ từ tuổi 30, bạn vẫn có cơ hội xây dựng được một quỹ hưu trí lớn và bền vững.
Kỷ luật trong tiết kiệm & đầu tư
Không chỉ “bắt đầu”, mà duy trì đều đặn mới là chìa khóa thành công. Hãy đặt ra mục tiêu tiết kiệm hàng tháng, trích một phần thu nhập cố định cho quỹ hưu trí và kiên trì thực hiện. Bên cạnh đó, hãy đầu tư có chiến lược, đa dạng hóa danh mục để vừa tối ưu lợi nhuận, vừa kiểm soát rủi ro. Sự kỷ luật này sẽ giúp bạn tránh sa vào thói quen tiêu xài thiếu kiểm soát.
Cập nhật, điều chỉnh kế hoạch định kỳ
Môi trường kinh tế, thu nhập cá nhân và nhu cầu cuộc sống đều thay đổi theo thời gian. Vì vậy, kế hoạch nghỉ hưu cũng cần được đánh giá và điều chỉnh định kỳ. Bạn nên xem xét lại ít nhất mỗi năm một lần để cập nhật mục tiêu, cơ cấu đầu tư và chiến lược tiết kiệm. Việc linh hoạt điều chỉnh sẽ giúp bạn luôn đi đúng hướng và sẵn sàng ứng phó với biến động bất ngờ.
Kết luận
Việc lập kế hoạch nghỉ hưu an toàn không chỉ là một lựa chọn, mà là một bước đi bắt buộc nếu bạn muốn tận hưởng tuổi già tự do, an nhàn và không lo gánh nặng tài chính. Chuẩn bị từ sớm – lý tưởng là từ tuổi 30 – sẽ giúp bạn tận dụng tối đa sức mạnh của lãi kép, phân bổ hợp lý nguồn thu nhập và chủ động ứng phó với những rủi ro bất ngờ trong cuộc sống.
Hãy nhớ rằng, mỗi khoản tiết kiệm và đầu tư hôm nay chính là sự bảo đảm cho tương lai ngày mai. Đừng chờ đến khi quá muộn mới bắt đầu, bởi thời gian là tài sản quý giá nhất trong hành trình hướng tới tự do tài chính.
👉 Hãy bắt đầu quản lý tài chính cá nhân ngay hôm nay: theo dõi chi tiêu, lập quỹ hưu trí, đầu tư thông minh và duy trì kỷ luật tài chính. Một kế hoạch rõ ràng, kiên trì thực hiện sẽ là chìa khóa giúp bạn đạt được mục tiêu nghỉ hưu an toàn và sống trọn vẹn từng khoảnh khắc khi tuổi già đến.